بهار واسطهگران در اقتصاد تحت فشار/ چرا بنگاه های مالی در دوران جنگ ۷۴ درصد بزرگتر شدند+ آمار
به گزارش برنا، این رشد در شرایطی ثبت شده که اقتصاد ایران همزمان با فشار بر بخشهای مولد و در مقطع اخیر با تبعات جنگ و محاصره اقتصادی مواجه بوده است؛ اتفاقی که یک سؤال جدی را مطرح میکند: چرا در اقتصادی که سرمایهگذاری و تولید با محدودیت مواجهاند، فعالیتهای مالی با سرعت بیشتری بزرگ شدهاند؟
پول در اقتصاد بحرانزده مسیر دیگری پیدا کرده است
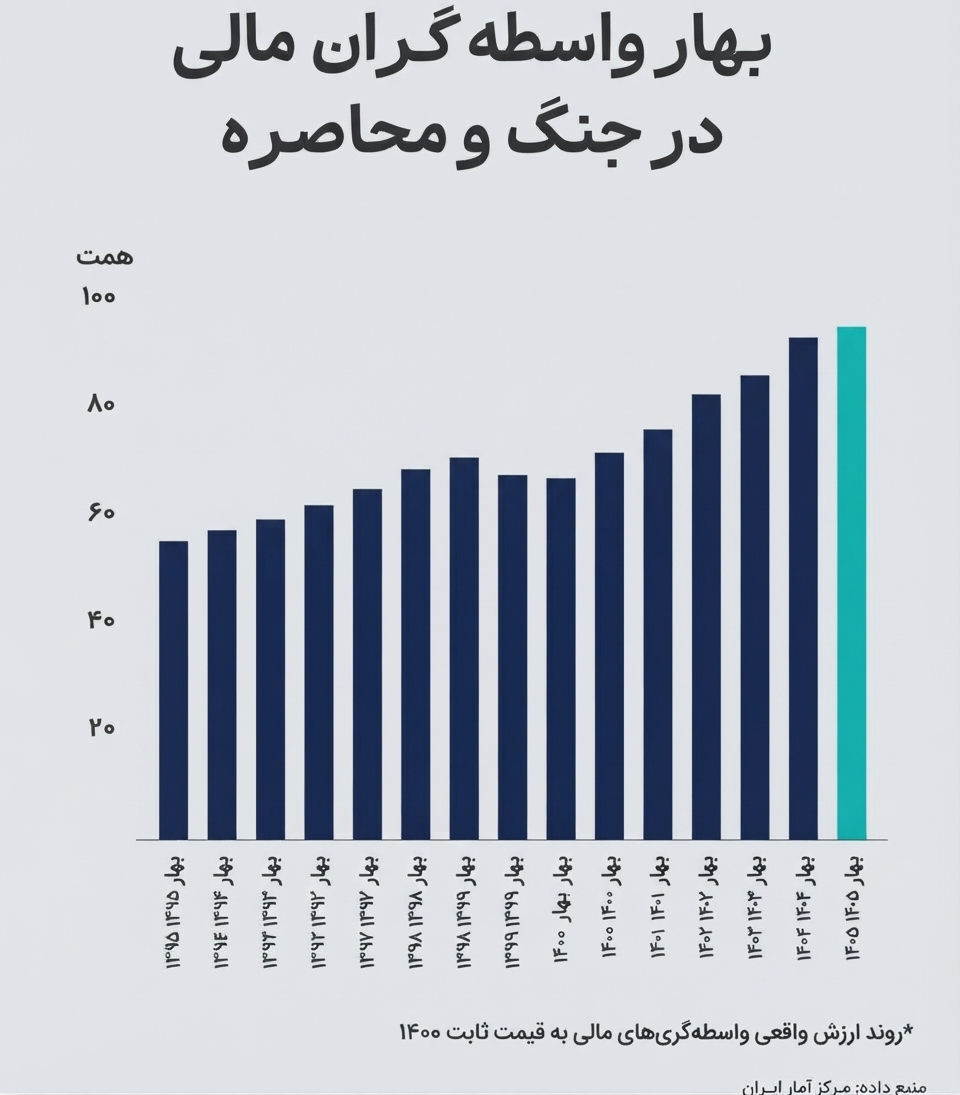
افزایش ارزش واقعی واسطهگری مالی در نگاه نخست شاید تنها یک عدد اقتصادی باشد، اما وقتی در بستر سالهای پرتنش اقتصاد ایران قرار میگیرد، معنای متفاوتی پیدا میکند. از حدود ۵۴ همت در ابتدای دوره تا نزدیک ۹۴ همت در آخرین بهار، حدود ۴۰ همت به ارزش واقعی این فعالیت افزوده شده است. محاسبه این دو نقطه نشان میدهد اندازه واقعی واسطهگری مالی در پایان دوره حدود ۱.۷ برابر ابتدای دوره بوده است.
اهمیت این افزایش در این است که ارقام با قیمتهای ثابت سال ۱۴۰۰ محاسبه شدهاند. بنابراین نمیتوان رشد مشاهدهشده را صرفاً با افزایش قیمتها توضیح داد. در اقتصادی که تورم بخش جداییناپذیر تحولات سالهای اخیر بوده، تشخیص تفاوت میان رشد اسمی و واقعی اهمیت زیادی دارد. وقتی مبنای محاسبه قیمت ثابت است، افزایش ثبتشده بیش از آنکه صرفاً حاصل گرانتر شدن خدمات باشد، بیانگر افزایش ارزش واقعی فعالیت اقتصادی این بخش است.
واسطهگری مالی بزرگتر شد، اما تولید چه سهمی گرفت؟
اینجا اما داستان وارد مرحله مهمتری میشود. بزرگتر شدن بخش مالی به خودی خود به معنای بزرگتر شدن اقتصاد واقعی نیست. واسطهگری مالی زمانی برای اقتصاد اهمیت بیشتری پیدا میکند که منابع را از محل پساندازها و منابع مالی موجود به سمت تولید، سرمایهگذاری و توسعه ظرفیت بنگاهها هدایت کند.
اگر منابع مالی بیشتر شده و در کنار آن سرمایهگذاری نیز افزایش یافته باشد، میتوان از نقش پررنگتر نظام مالی در پشتیبانی از اقتصاد واقعی سخن گفت. اما اگر فعالیت مالی با سرعت بالا رفته باشد و همزمان سرمایهگذاری مولد همچنان با محدودیت روبهرو باشد، پرسش اصلی تغییر میکند: منابعی که در شبکه مالی گردش کردهاند، در نهایت به کجا رفتهاند؟
این همان نقطهای است که رشد ۷۴ درصدی واسطهگری مالی را از یک عدد آماری به یک مسئله اقتصادی تبدیل میکند.
چرا بحران، فعالیت مالی را متوقف نکرد؟
بحران اقتصادی الزاماً تمام بخشهای اقتصاد را با یک شدت تحت تأثیر قرار نمیدهد. در شرایط نااطمینانی، نیاز به نقدینگی، تأمین سرمایه در گردش، خدمات اعتباری و مدیریت منابع مالی میتواند افزایش پیدا کند. بنگاهی که با افزایش هزینه تولید، نوسان نرخ ارز یا اختلال در تأمین مواد اولیه مواجه است، برای ادامه فعالیت به منابع مالی نیاز دارد؛ حتی اگر امکان سرمایهگذاری جدید برای آن محدود شده باشد.
از سوی دیگر، تغییر رفتار خانوارها و بنگاهها در شرایط تورمی نیز میتواند جریان منابع مالی را تغییر دهد. افزایش نیاز به اعتبار، جابهجایی منابع میان داراییها و تلاش فعالان اقتصادی برای حفظ قدرت خرید، همگی میتوانند حجم عملیات مالی را تحت تأثیر قرار دهند.
بنابراین رشد واسطهگری مالی در یک اقتصاد بحرانزده الزاماً به معنای رونق تولید نیست. حتی ممکن است بخشی از این رشد، نتیجه افزایش نیاز اقتصاد به مدیریت نقدینگی در شرایط بیثبات باشد.
جنگ و محاصره؛ فشار بیشتر، نیاز بیشتر به منابع مالی
ورود اقتصاد به شرایط جنگی و تشدید محدودیتهای خارجی، این مسئله را حساستر میکند. در چنین وضعیتی، بنگاهها با ریسکهای بیشتری در تجارت، تأمین مواد اولیه، حملونقل، نقلوانتقال منابع و نوسانات ارزی مواجه میشوند. هرچه نااطمینانی بیشتر شود، مدیریت نقدینگی نیز اهمیت بیشتری پیدا میکند.
به همین دلیل، بزرگتر شدن فعالیت واسطهگری مالی در چنین دورهای لزوماً اتفاقی متناقض نیست. اقتصاد در شرایط بحران همچنان به شبکه مالی نیاز دارد و حتی ممکن است برای مدیریت فشارهای ایجادشده، بیش از گذشته به آن متکی شود.
اما یک نکته نباید فراموش شود: از رشد واسطهگری مالی به تنهایی نمیتوان نتیجه گرفت که جنگ یا محاصره عامل مستقیم این رشد بوده است. برای اثبات چنین رابطهای باید اجزای فعالیت مالی، رفتار تسهیلات، ترکیب اعتبارات و سایر متغیرهای اقتصادی نیز بررسی شود.
آنچه آمار موجود نشان میدهد، یک واقعیت مشخص است: در این دوره، ارزش واقعی فعالیت واسطهگری مالی کاهش نیافته، بلکه در مجموع حدود ۷۴ درصد افزایش یافته است.
یک اشتباه رایج، ۷۴ درصد رشد به معنای ۷۴ درصد افزایش سود بانکها نیست
در تحلیل این آمار باید یک مرزبندی مهم انجام شود. ارزش واقعی واسطهگری مالی با سود خالص بانکها یکی نیست. بنابراین نمیتوان رقم ۷۴ درصد را مستقیماً به معنای رشد ۷۴ درصدی سود بانکها یا درآمد شبکه بانکی دانست.
این شاخص، اندازه فعالیت اقتصادی واسطهگری مالی را در حسابهای اقتصادی نشان میدهد. بنابراین عدد نزدیک به ۹۴ همت نیز نباید به عنوان سود شبکه بانکی تفسیر شود.
این تفکیک ساده اما مهم است، زیرا در غیر این صورت یک شاخص حسابهای ملی به اشتباه به شاخص عملکرد مالی بانکها تبدیل میشود.
مسئله اصلی در دل یک فاصله آماری
اکنون مسئله مهمتر خود را نشان میدهد. از یک طرف، واسطهگری مالی طی دوره مورد بررسی حدود ۷۴ درصد رشد واقعی داشته و از حدود ۵۴ همت به نزدیک ۹۴ همت رسیده است. از طرف دیگر، بخش تولید و سرمایهگذاری در همین اقتصاد با محدودیتهای متعددی روبهرو بوده است.
این دو واقعیت الزاماً متناقض نیستند، اما کنار هم قرار گرفتن آنها یک پرسش جدی درباره نحوه گردش منابع ایجاد میکند.
ممکن است اقتصاد برای ادامه فعالیت روزمره خود به حجم بیشتری از خدمات مالی نیاز پیدا کرده باشد، بدون آنکه همین میزان منابع به ایجاد ظرفیت تولیدی جدید منجر شده باشد. در این صورت، رشد بخش مالی بیشتر از آنکه نشانه افزایش ظرفیت اقتصاد باشد، میتواند انعکاسی از بزرگتر شدن نیاز اقتصاد به خدمات مالی در شرایط دشوار باشد.
در مقابل، اگر بخش قابل توجهی از این منابع به سرمایه در گردش بنگاهها، توسعه خطوط تولید، خرید تجهیزات و سرمایهگذاری اختصاص یافته باشد، نقش واسطهگری مالی در پشتیبانی از اقتصاد واقعی متفاوت خواهد بود.
برای همین، پاسخ واقعی در آمار بعدی نهفته است؛ توزیع منابع مالی.
سؤال بعدی: این ۹۴ همت کجا ایستاده است؟
رسیدن ارزش واقعی واسطهگری مالی به حدود ۹۴ همت، پایان داستان نیست. این رقم زمانی معنای اقتصادی کاملتری پیدا میکند که کنار آمار سرمایهگذاری، تشکیل سرمایه ثابت، تسهیلات بخش تولید، رشد صنعت و بهرهوری قرار گیرد.
اگر تولیدکنندهای منابع بیشتری دریافت کرده اما صرفاً برای جبران افزایش هزینههای جاری از آن استفاده کرده باشد، اثر اقتصادی این منابع با اعتباری که صرف خرید ماشینآلات و ایجاد ظرفیت جدید شده یکسان نیست.
به همین دلیل، برای قضاوت درباره اثر رشد واسطهگری مالی باید از «حجم منابع» عبور کرد و به «مقصد منابع» رسید.
اقتصاد فقط با گردش پول بزرگتر نمیشود؛ زمانی بزرگتر میشود که بخشی از این منابع به سرمایهگذاری، تولید و ظرفیت جدید تبدیل شود.
بهار واسطهگران در اقتصاد تحت فشار
در نهایت، عدد ۷۴ درصد یک پیام روشن دارد: واسطهگری مالی در اقتصاد ایران طی دوره مورد بررسی به شکل محسوسی بزرگتر شده است. ارزش واقعی این فعالیت از حدود ۵۴ همت به نزدیک ۹۴ همت رسیده و این افزایش، با توجه به ثابت بودن قیمت پایه، صرفاً حاصل تورم نیست.
اما همین رشد یک پرسش اساسیتر را برجسته میکند. در اقتصادی که تولیدکننده با هزینههای بالا، نااطمینانی و دشواری سرمایهگذاری مواجه است، رشد بخش مالی باید در نسبت با عملکرد اقتصاد واقعی سنجیده شود.
اگر پول بیشتری در شبکه مالی گردش میکند، باید دید چه مقدار از آن به تولید رسیده است. اگر اعتبار افزایش یافته، باید مشخص شود چه سهمی صرف سرمایهگذاری شده است. و اگر فعالیت مالی بزرگتر شده، باید پرسید آیا این بزرگتر شدن توانسته ظرفیت تولید اقتصاد را نیز افزایش دهد یا نه.
به همین دلیل، «بهار واسطهگران» را نمیتوان صرفاً با رسیدن یک عدد به ۹۴ همت توضیح داد. مسئله اصلی پشت این عدد قرار دارد: در اقتصاد جنگزده و محاصرهشده، واسطهگری مالی بزرگتر شده است؛ اکنون باید دید تولید از این بزرگتر شدن چه سهمی برده است.
انتهای پیام/