درآمد ترانزیتی ایران در بحبوحه جنگ
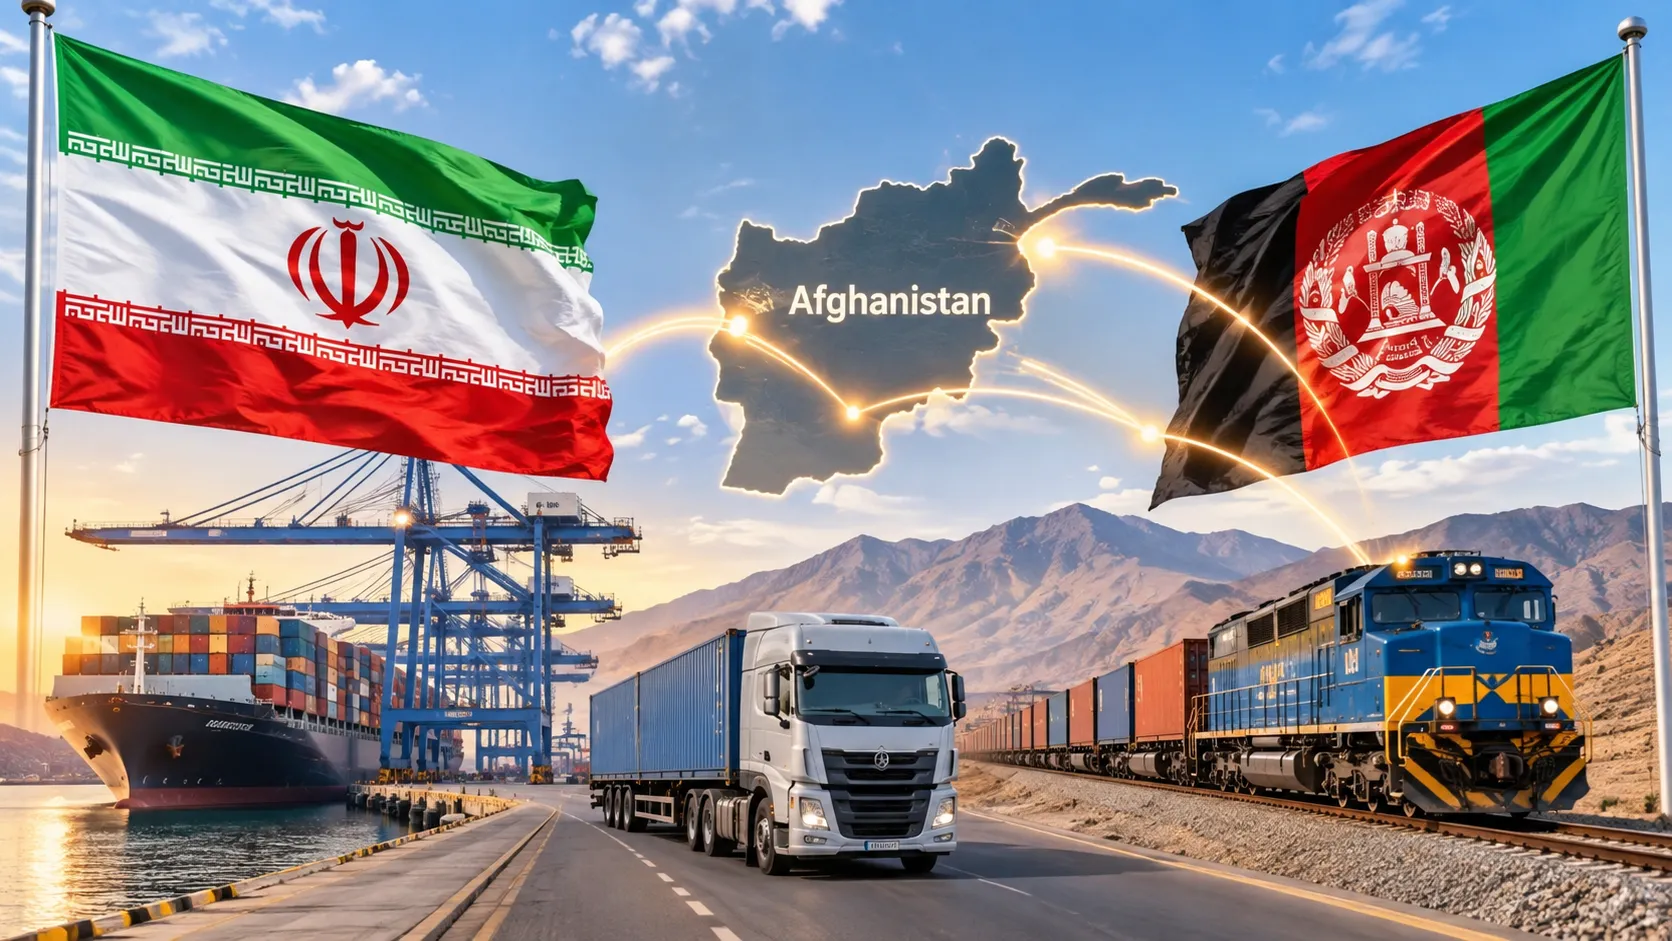
به گزارش برنا، آمارهای بانک جهانی نشان میدهد سهم ایران از واردات افغانستان به بیش از ۳۱ درصد رسیده و سهم کالاهای عبوری از مسیر ایران نیز به حدود ۶۰ درصد افزایش یافته است. همزمان، تجارت ترانزیتی افغانستان از مسیر پاکستان سقوطی کمسابقه را تجربه کرده؛ تحولی که میتواند فرصت بزرگی برای توسعه ترانزیت ایران ایجاد کند.
بازار ۱۴ میلیارد دلاری افغانستان
اهمیت تغییر مسیرهای تجاری افغانستان زمانی روشنتر میشود که ابعاد اقتصادی این بازار بررسی شود. بر اساس اطلاعات وزارت تجارت افغانستان که در گزارش رویترز منتشر شده، ارزش مجموع صادرات و واردات این کشور در سال ۲۰۲۵ به حدود ۱۳.۹ میلیارد دلار رسیده است. از این رقم، بیش از ۱۲.۱ میلیارد دلار به واردات و حدود ۱.۸ میلیارد دلار به صادرات اختصاص داشته است.
این ارقام نشان میدهد افغانستان با وجود محدودیتهای اقتصادی، همچنان بازاری بزرگ برای تأمین کالا، مواد اولیه، سوخت، ماشینآلات و محصولات غذایی محسوب میشود. کشوری که بخش عمده نیازهای خود را از خارج تأمین میکند، برای دسترسی پایدار به بازارهای جهانی به مسیرهای ترانزیتی مطمئن و کمهزینه نیاز دارد.
در چنین شرایطی، هر اختلال در مسیرهای سنتی واردات میتواند سهم کشورهای همسایه را تغییر دهد. بستهشدن مرزهای پاکستان نیز همین اثر را بر تجارت افغانستان گذاشته و زمینه را برای افزایش استفاده از مسیرهای ایران و آسیای مرکزی فراهم کرده است.
سهم ۳۱ درصدی ایران از واردات افغانستان
یکی از مهمترین نشانههای تغییر مسیر تجارت افغانستان، افزایش سهم ایران در تأمین کالاهای موردنیاز این کشور است.
بر اساس گزارش فوریه ۲۰۲۶ بانک جهانی، ایران با سهم ۳۱.۱ درصدی، بزرگترین مبدأ واردات افغانستان بوده است. پس از ایران، امارات متحده عربی با ۱۸.۱ درصد، چین با ۸.۳ درصد و پاکستان با ۸.۱ درصد در رتبههای بعدی قرار گرفتهاند.
این آمار نشان میدهد ایران جایگاه مهمی در زنجیره تأمین افغانستان به دست آورده است. نکته قابلتوجه آن است که سهم کالاهای واردشده از مبدأ ایران یا عبورکرده از کریدورهای ترانزیتی ایران، پس از بستهشدن مرزهای پاکستان حدود ۷ واحد درصد افزایش یافته و به نزدیک ۶۰ درصد رسیده است.
این دو شاخص نباید با یکدیگر اشتباه گرفته شوند؛ سهم ۳۱.۱ درصدی به مبدأ واردات کالا مربوط است، درحالیکه رقم نزدیک به ۶۰ درصد سهم مسیرهای عبوری از ایران را نشان میدهد. همین تفاوت، اهمیت نقش ترانزیتی ایران را فراتر از صادرات مستقیم کالا نشان میدهد.
سقوط تجارت ترانزیتی پاکستان، از ۸۹ هزار کانتینر به کمتر از ۱۲ هزار کانتینر
در سوی دیگر این معادله، پاکستان با کاهش شدید فعالیت در کریدور ترانزیتی افغانستان روبهرو شده است.
بر اساس آمار منتشرشده در رسانه اقتصادی داون پاکستان، تعداد کانتینرهای ترانزیتی افغانستان که از مسیر پاکستان جابهجا میشدند، از حدود ۸۹ هزار کانتینر با ارزشی نزدیک به ۵ میلیارد دلار در دوره پیشین، به ۱۱ هزار و ۵۹۲ کانتینر با ارزش تقریبی ۳۶۷ میلیون دلار در سال مالی ۲۰۲۵–۲۰۲۶ رسیده است.
مقایسه این ارقام از افت حدود ۸۷ درصدی تعداد کانتینرها حکایت دارد. ارزش تجارت ترانزیتی نیز بیش از ۹۲ درصد کاهش یافته است؛ آماری که ابعاد عقبنشینی مسیر پاکستان از زنجیره تأمین افغانستان را نشان میدهد.
البته این کاهش صرفاً نتیجه بستهشدن مرزها نیست و روند نزولی تجارت ترانزیتی پیش از اعمال محدودیتهای گسترده نیز آغاز شده بود. با این حال، تشدید محدودیتهای مرزی سرعت تغییر مسیر تجارت را افزایش داده است.
کاهش جابهجایی کانتینرها فقط به زیان صادرکنندگان و واردکنندگان محدود نمیشود، بلکه درآمدهای بندری، حملونقل، انبارداری، خدمات گمرکی و اشتغال فعالان لجستیکی را نیز تحت تأثیر قرار میدهد.
راهآهن خواف–هرات، جهش حمل بار و فرصت توسعه ترانزیت ریلی
در کنار مرزهای زمینی و ظرفیت بندر چابهار، راهآهن خواف–هرات میتواند یکی از مهمترین مزیتهای ایران در رقابت ترانزیتی منطقه باشد.
بر اساس آمارهای منتشرشده درباره عملکرد این مسیر، حجم حمل بار در دوره مارس ۲۰۲۵ تا مارس ۲۰۲۶ از ۶۴۰ هزار تن عبور کرده است؛ درحالیکه میزان حمل بار در دوره مشابه پیشین کمتر از ۱۵ هزار تن گزارش شده بود.
مقایسه این دو رقم از جهشی بیش از ۴۲ برابری حکایت دارد. همچنین در همین گزارش، حجم ماهانه حمل بار نزدیک به ۱۳۰ هزار تن اعلام شده و افزایش آن تا ۱۶۰ هزار تن در ماه بهعنوان ظرفیت قابلدستیابی مطرح شده است.
در صورت تحقق این ظرفیت، حجم جابهجایی بار میتواند به حدود ۱.۵ میلیون تن در سال برسد. برآوردهای بلندمدتتر نیز با تکمیل زیرساختها، امکان افزایش ظرفیت حملونقل ریلی را مطرح میکنند.
البته تحقق این ارقام به تکمیل زیرساختها، افزایش ظرفیت پایانهها، تأمین ناوگان، هماهنگی گمرکی و استمرار تقاضای تجاری وابسته است. مزیت راهآهن زمانی به درآمد پایدار تبدیل میشود که علاوه بر حمل کالا میان دو کشور، سهم بیشتری از ترانزیت منطقهای را نیز جذب کند.
چابهار، مزیتی فراتر از یک بندر برای تجارت افغانستان
برای افغانستان محصور در خشکی، دسترسی به آبهای آزاد یکی از عوامل تعیینکننده هزینه واردات و صادرات است. در شرایطی که مسیر پاکستان با محدودیت روبهرو شده، بندر چابهار میتواند بخشی از بار تجاری افغانستان را به مسیرهای دریایی متصل کند.
بر اساس گزارش رویترز در نوامبر ۲۰۲۵، افغانستان در واکنش به بستهشدن مرزهای پاکستان، استفاده از مسیرهای ایران و آسیای مرکزی را افزایش داده است. در همان گزارش، حجم تجارت افغانستان با ایران طی شش ماه حدود ۱.۶ میلیارد دلار اعلام شده؛ رقمی که از تجارت ۱.۱ میلیارد دلاری این کشور با پاکستان در همان بازه بیشتر بوده است.
تخفیفهای بندری، کاهش هزینههای انبارداری، تجهیزات تخلیه و بارگیری و سرعت جابهجایی کالا از جمله عواملی هستند که میتوانند در جذب محمولههای افغانستان به سمت چابهار نقش داشته باشند.
مزیت چابهار تنها به تأمین کالاهای افغانستان محدود نیست. این بندر در صورت اتصال مؤثر به شبکه ریلی و جادهای، میتواند به نقطه پیوند تجارت افغانستان با کشورهای حوزه خلیج فارس، هند و سایر بازارهای بینالمللی تبدیل شود.
میلک و دوغارون، آزمون ظرفیت لجستیکی ایران
افزایش تقاضا برای استفاده از مسیرهای ایران، اهمیت پایانههای مرزی میلک و دوغارون را دوچندان کرده است. این دو گذرگاه در صورت برخورداری از ظرفیت عملیاتی کافی، میتوانند بخش قابلتوجهی از جریان کالا میان ایران و افغانستان را مدیریت کنند.
در دادههای ارائهشده درباره عملکرد مرز میلک، تعداد کامیونهای عبوری از حدود ۴۰۰ دستگاه به نزدیک ۸۰۰ دستگاه در روز رسیده است؛ افزایشی معادل ۱۰۰ درصد. همچنین درباره دوغارون، ظرفیت جابهجایی روزانه تا ۲ هزار دستگاه کامیون مطرح شده است؛ ظرفیتی که در مقایسه با سطح پیشین حدود هزار و ۳۰۰ دستگاه، نزدیک به ۵۴ درصد بیشتر است.
با این حال، افزایش ظرفیت اسمی با افزایش واقعی ترانزیت تفاوت دارد. تحقق این ارقام به تعداد باسکولها، پایانههای بارگیری، امکانات گمرکی، سرعت تشریفات مرزی و توان شبکه جادهای وابسته است.
اگر افزایش تردد کامیونها با توسعه زیرساختهای پشتیبان همراه نباشد، ازدحام مرزی و افزایش زمان توقف خودروها میتواند بخشی از مزیت اقتصادی مسیر ایران را از بین ببرد.
فرصت ایران چقدر است و چه عواملی میتواند آن را از بین ببرد؟
آمارها نشان میدهد ایران در حال تقویت جایگاه خود در زنجیره تأمین افغانستان است؛ اما تبدیل این موقعیت به درآمد پایدار، نیازمند عبور از چند مانع اساسی است.
نخستین چالش، هزینه حملونقل است. اگر مسیر ایران از نظر زمان و هزینه نتواند با مسیرهای رقیب رقابت کند، افزایش مقطعی استفاده از آن الزاماً به معنای تثبیت سهم بازار نخواهد بود.
چالش دوم، ظرفیت زیرساختی است. افزایش تردد کامیونها و قطارها بدون توسعه پایانهها، خطوط ریلی، مراکز تخلیه و بارگیری و انبارهای لجستیکی میتواند هزینه تمامشده تجارت را بالا ببرد.
چالش سوم، ثبات مقررات و هماهنگی گمرکی است. فعالان اقتصادی برای انتخاب یک مسیر ترانزیتی به پیشبینیپذیری زمان عبور کالا، تعرفهها، مقررات و امکان تسویه تجاری نیاز دارند.
از سوی دیگر، افغانستان نیز به دنبال وابستگی کمتر به یک مسیر مشخص است و همزمان از ظرفیت کشورهای آسیای مرکزی استفاده میکند. بنابراین، ایران تنها رقیب پاکستان نیست، بلکه باید در رقابت با مسیرهای جایگزین منطقه نیز مزیت خود را حفظ کند.
رقابت بر سر سهم بازار، نه فقط عبور کامیونها
تحولات تجارت افغانستان نشان میدهد بستهشدن یک مرز میتواند نقشه اقتصادی منطقه را تغییر دهد. سهم ۳۱.۱ درصدی ایران از واردات افغانستان، افزایش سهم مسیرهای عبوری از ایران به نزدیک ۶۰ درصد، افت حدود ۸۷ درصدی تعداد کانتینرهای ترانزیتی پاکستان و رشد حمل بار در راهآهن خواف–هرات، مجموعهای از نشانههای تغییر مسیر تجارت منطقه است.
با این حال، فرصت اصلی ایران صرفاً افزایش تعداد کامیونهای عبوری یا رشد موقت صادرات نیست. ارزش اقتصادی واقعی زمانی ایجاد میشود که ایران بتواند از موقعیت جغرافیایی خود درآمد مستمر حملونقل، انبارداری، خدمات بندری، ترانزیت ریلی و صادرات صنعتی به دست آورد.
در رقابت جدید منطقه، برنده کشوری نیست که فقط مسیر عبور کالا باشد؛ برنده کشوری است که زنجیره کامل تجارت را در اختیار بگیرد.
انتهای پیام /