تنگه هرمز گلوگاه پنهان امنیت غذایی جهان/ از اختلال در صادرات اوره و آمونیاک تا شوک هزینهای در زنجیره جهانی کودهای شیمیایی
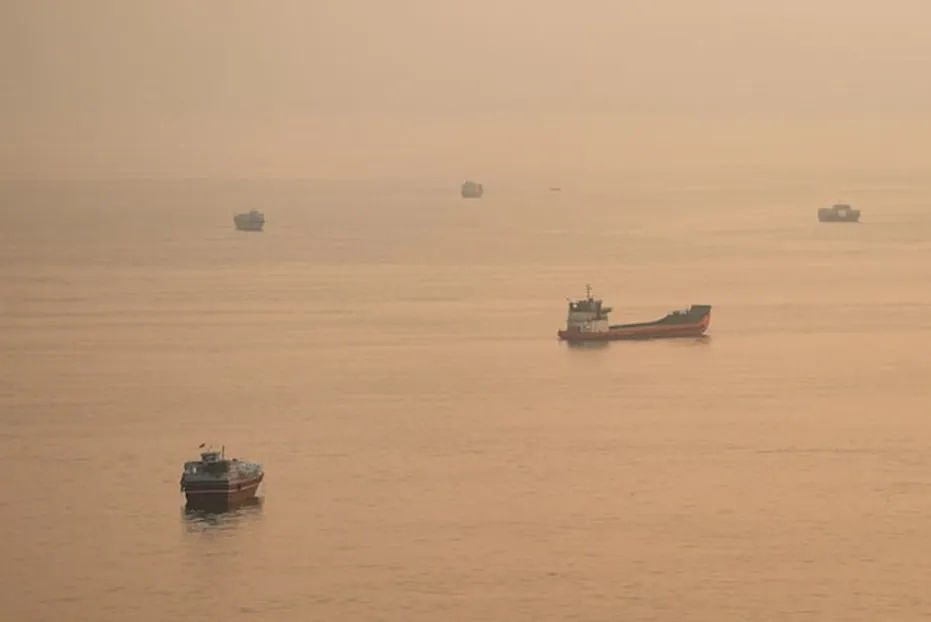
گروه اقتصادی برنا/ بابک راجی تحليلگر حوزه انرژي - در تحلیل پیامدهای ژئوپلیتیک تنگه هرمز، نخستین تصویری که به ذهن متبادر میشود، اختلال در عرضه نفت خام، گاز طبیعی مایعشده (LNG) و افزایش قیمت حاملهای انرژی است. بااینحال، بحران کنونی یادآور واقعیتی کمتر مورد توجه قرارگرفته است: تنگه هرمز فقط گلوگاه انرژی جهان نیست؛ این آبراه یکی از شریانهای راهبردی تأمین نهادههای تولید غذا نیز به شمار میرود.
بر اساس دادههای ردیابی شناورها که در سامانه مشترک سازمان تجارت جهانی و شرکت AXSMarine منتشر شده است، جریان محمولههای خروجی مرتبط با کودهای شیمیایی از تنگه هرمز در ماههای اخیر بهشدت محدود شده و شاخص محمولههای قابلرصد در سپتامبر و اکتبر ۲۰۲۶ به صفر رسیده است. همزمان، سازمان ملل متحد هشدار داده است که تداوم اختلال و از دست رفتن پنجره زمانی کشت میتواند امنیت غذایی بخشهایی از آسیا و آفریقا را با تهدید جدی مواجه کند.
شکل ۱ نشان میدهد که از زمان آغاز درگیریهای مرتبط با ایران در اواخر فوریه، حجم محمولههای عبوری از این آبراه حیاتی بهشدت کاهش یافته است. در واقع، این تحولات یکی از مهمترین مسیرهای صادرات کودهای شیمیایی در جهان را با اختلال مواجه کرده است. شاخص حجم محمولههای حملشده در این نمودار، در ژانویه برابر با ۲۹۶۰ و در فوریه برابر با ۲۵۳۱ بود؛ اما در ماه مارس بهشدت کاهش یافت و به ۱۰۶۴ رسید. این شاخص در آوریل به ۲۷۸ و در مه به ۲۲۵ کاهش یافت. سپس در ژوئن، بهطور موقت تا ۳۴۳ بهبود پیدا کرد، اما در ادامه مجدداً روند نزولی در پیش گرفت و در ژوئیه به ۸۷ و در اوت به ۶۲ رسید. تا ماه سپتامبر، مقدار این شاخص به صفر رسیده بود و در اکتبر نیز در سطح صفر باقی ماند. لازم به توضیح است که این ارقام بیانگر محمولههایی هستند که از طریق سامانههای ردیابی شناورها شناسایی شدهاند و لزوماً شامل تمام صادرات کودهای شیمیایی از منطقه خلیج فارس نمیشوند. همچنین، ارقام مذکور نشاندهنده یک شاخص حجمی هستند، نه تناژ واقعی کود شیمیایی حملشده.
اهمیت این تحولات را نمیتوان صرفاً با ارزش دلاری محمولههای ازدسترفته سنجید. کود شیمیایی کالایی واسطهای است که اختلال در عرضه آن، با وقفهای زمانی، به کاهش عملکرد محصولات کشاورزی، افزایش هزینه تولید غذا و تشدید فشارهای تورمی منجر میشود. به بیان دیگر، بخشی از هزینه واقعی بحران امروز در صورتهای مالی شرکتهای کشتیرانی یا تولیدکنندگان کود منعکس میشود، اما بخش دیگری از آن ممکن است ماهها بعد در آمار تولید محصولات کشاورزی و قیمت مواد غذایی ظاهر شود. از همین رو، بحران هرمز را باید نه فقط یک شوک عرضه در بازار کالاهای پایه، بلکه آزمونی برای تابآوری همزمان زنجیرههای انرژی، صنعت شیمیایی و نظام جهانی تأمین غذا دانست.
چرا بازار کودهای شیمیایی به هرمز وابسته است؟
برای درک ابعاد اقتصادی این بحران، ابتدا باید ساختار فنی تولید کودهای شیمیایی را شناخت. کودهای ازته، فسفاته و پتاسه، اگرچه در نهایت در یک بازار مشترک به مصرف کشاورزی میرسند، از نظر مواد اولیه، فناوری تولید، جغرافیای عرضه و حساسیت به شوکهای ژئوپلیتیک تفاوتهای مهمی دارند.
در زنجیره کودهای ازته، گاز طبیعی نقشی فراتر از یک منبع انرژی دارد و ماده اولیه اصلی تولید هیدروژن در فرآیند تولید آمونیاک محسوب میشود. در واحدهای متعارف آمونیاک، گاز طبیعی پس از فرآیند ریفرمینگ و تولید گاز سنتز، به همراه نیتروژن حاصل از هوا، خوراک تولید آمونیاک را فراهم میکند. آمونیاک نیز ماده واسط اصلی تولید بسیاری از کودهای ازته، از جمله اوره و نیترات آمونیوم است. مزیت رقابتی تولیدکنندگان مستقر در بخشهایی از خلیج فارس، علاوه بر دسترسی به زیرساختهای صادراتی و مقیاس تولید، به دسترسی نسبتاً رقابتی به خوراک گازی وابسته است. بنابراین، اختلال در تنگه هرمز فقط مانع انتقال محصول نهایی نمیشود؛ بلکه جریان صادرات آمونیاک، اوره و برخی محصولات شیمیایی مرتبط را نیز مختل میکند و امکان تبدیل مزیت تولیدی به درآمد صادراتی را کاهش میدهد. اهمیت این موضوع زمانی بیشتر میشود که بدانیم اوره یکی از پرمصرفترین کودهای ازته جهان است و پیش از بحران، حدود یکسوم تجارت جهانی اوره از مسیر تنگه هرمز عبور میکرد. در نتیجه، حتی اگر تولید در برخی مجتمعهای منطقه ادامه یابد، محدودیت دسترسی به مسیر صادراتی میتواند موجودی انبارها را افزایش دهد، ظرفیت عملیاتی را تحت فشار قرار دهد و حاشیه سود تولیدکننده را از مسیر افزایش هزینههای ذخیرهسازی، حمل و تأمین مالی کاهش دهد.
در بخش کودهای فسفاته، سازوکار اثرگذاری متفاوت اما به همان اندازه مهم است. گوگرد، که یکی از محصولات جانبی فرآورش نفت و گاز به شمار میرود، ماده اولیه مهم تولید اسید سولفوریک است. اسید سولفوریک نیز در فرآوری سنگ فسفات و تولید اسید فسفریک و بسیاری از کودهای فسفاته کاربرد دارد. ازاینرو، اختلال در عرضه گوگرد از منطقه خلیج فارس میتواند هزینه تولید کودهای فسفاته را حتی در کشورهایی افزایش دهد که خود از نظر جغرافیایی در معرض اختلال مستقیم کشتیرانی هرمز نیستند.
این همان ویژگی مهم زنجیرههای صنعتی مدرن است: یک اختلال جغرافیایی محدود، از طریق ارتباط میان بازار مواد اولیه، انرژی، حملونقل و محصولات واسطهای، به شوکی فرامرزی تبدیل میشود.
از توقف کشتیها تا افزایش هزینه تولید غذا
یکی از خطاهای رایج در تحلیل بازارهای کالایی آن است که کاهش عرضه یک محصول بلافاصله و بهصورت خطی به افزایش قیمت آن نسبت داده شود. در بازار کودهای شیمیایی، چنین رابطهای لزوماً برقرار نیست؛ زیرا میزان انتقال شوک به قیمت، به موجودی انبارها، ظرفیت مازاد تولید، قراردادهای بلندمدت، امکان جایگزینی عرضهکنندگان و رفتار سیاستی دولتها وابسته است.
در مرحله نخست بحران، خریداران ممکن است از موجودیهای تجاری و ذخایر خود استفاده کنند. برخی واردکنندگان نیز با تغییر مبدأ خرید، افزایش واردات از تولیدکنندگان خارج از منطقه یا تغییر مسیر حمل، بخشی از کسری عرضه را جبران میکنند. این واکنشها توضیح میدهد که چرا اختلال شدید در یک مسیر دریایی الزاماً به توقف همزمان کل تجارت جهانی کودهای شیمیایی منجر نمیشود.
بااینحال، این سازوکارهای تعدیلکننده محدودیت دارند. افزایش تقاضا از سوی خریداران برای منابع جایگزین، ظرفیت آزاد تولیدکنندگان دیگر را کاهش میدهد و میتواند قیمت محصولات جایگزین را نیز افزایش دهد. تغییر مسیر حمل، هزینه بیمه و کرایه کشتی را بالا میبرد و زمان تحویل را طولانیتر میکند. در شرایطی که بازار از پیش با محدودیت عرضه روبهروست، همین هزینههای جانبی میتوانند به بخشی تعیینکننده از قیمت نهایی تبدیل شوند.
مهمتر آنکه کود شیمیایی برخلاف بسیاری از کالاهای صنعتی، دارای پنجره مصرف کشاورزی است. تأخیر در تحویل کود به یک واحد صنعتی ممکن است با افزایش موجودی انبار یا تغییر برنامه تولید مدیریت شود؛ اما تأخیر در رسیدن کود به مزرعه، در صورت از دست رفتن زمان مناسب مصرف، میتواند به کاهش عملکرد محصول منجر شود. به همین دلیل، ارزش اقتصادی تحویل بهموقع کود گاه بهاندازه قیمت خود محصول اهمیت دارد.
سازمان خواربار و کشاورزی ملل متحد (FAO) در ماه مه ۲۰۲۶ هشدار داد که کمبود کود ناشی از اختلال تنگه هرمز میتواند تولید محصولات کشاورزی را کاهش دهد و عرضه مواد غذایی را در نیمه دوم سال ۲۰۲۶ و سال ۲۰۲۷ محدودتر کند. این هشدار نشان میدهد که ارزیابی بحران باید علاوه بر قیمت روز کود، تقویم کشت، زمانبندی مصرف نهادهها و پیامدهای احتمالی بر عملکرد محصولات را نیز در بر گیرد. در نتیجه، حتی اگر مسیر کشتیرانی در مقطعی بازگشایی شود، آثار اقتصادی اختلال لزوماً به همان سرعت از بین نمیروند. هزینههای حمل، موجودیهای ازدسترفته، تأخیر در عملیات کشاورزی و تصمیمهای اصلاحی تولیدکنندگان و مصرفکنندگان میتوانند آثار بحران را به دورههای بعد منتقل کنند.
سه بازار، سه سازوکار متفاوت انتقال شوک
برای فعالان بازارهای مالی و مدیران بنگاههای صنعتی، مهم است که اثر بحران هرمز را در سه بازار مرتبط اما متمایز بررسی کنند.
نخست، بازار انرژی و خوراک پتروشیمی: افزایش قیمت گاز یا اختلال در دسترسی به آن میتواند هزینه تولید آمونیاک را افزایش دهد. بااینحال، اثر نهایی بر سودآوری تولیدکنندگان یکسان نیست. تولیدکنندهای که از خوراک ارزانتر و دسترسی پایدار به زیرساخت برخوردار است، ممکن است در مقایسه با رقیبی که هزینه خوراک بالاتری دارد، موقعیت رقابتی بهتری پیدا کند؛ البته به شرط آنکه بتواند محصول خود را به بازار برساند.
دوم، بازار جهانی کودهای شیمیایی: در این بازار، قیمت فقط تابع هزینه تولید نیست؛ بلکه به میزان دسترسی فیزیکی به محصول، موجودی انبارها، ظرفیت صادراتی رقبا و هزینه رساندن محموله به مقصد وابسته است. ازاینرو، افزایش قیمت جهانی لزوماً به معنای افزایش سود همه تولیدکنندگان نیست. شرکتی که با محدودیت صادرات مواجه است، ممکن است نتواند از افزایش قیمت مرجع بهرهبرداری کند؛ درحالیکه تولیدکننده خارج از منطقه بحران، در صورت برخورداری از ظرفیت آزاد و مسیرهای حمل مطمئن، میتواند از تغییر جریان تجارت منتفع شود.
سوم، بازار محصولات کشاورزی و مواد غذایی: انتقال شوک به این بازار با وقفه زمانی صورت میگیرد و شدت آن به نوع محصول، میزان مصرف کود، شرایط آبوهوایی و سهم نهاده در هزینه نهایی تولید بستگی دارد. در این مرحله، افزایش هزینه کود ممکن است به کاهش مصرف نهاده، افت عملکرد محصول یا افزایش قیمت فروش محصولات کشاورزی منجر شود. در کشورهایی که دولت برای کنترل قیمت مواد غذایی از یارانه استفاده میکند، بخشی از این فشار بهجای مصرفکننده، در قالب افزایش هزینههای بودجهای ظاهر خواهد شد.
برای سرمایهگذاران، تفاوت میان این سه بازار اهمیت اساسی دارد. قیمت بالاتر محصول، سودآوری بالاتر تولیدکننده و بازده بیشتر سهام شرکت الزاماً همزمان رخ نمیدهند. ارزیابی درست مستلزم بررسی همزمان قیمت فروش، هزینه خوراک، حجم قابلفروش، هزینه لجستیک، سرمایه در گردش و ریسک وصول درآمد صادراتی است.
بازآرایی تجارت جهانی؛ برندگان و بازندگان احتمالی
تجربه اختلالهای تجاری نشان میدهد که بازارها بهتدریج به دنبال مبدأهای جایگزین، مسیرهای حمل جدید و قراردادهای انعطافپذیرتر میروند. بااینحال، بازآرایی تجارت جهانی به معنای حذف هزینه بحران نیست؛ در بسیاری از موارد، این هزینه صرفاً میان تولیدکننده، واسطه، شرکت حملونقل و مصرفکننده نهایی توزیع میشود.
در بازار کودهای ازته، تولیدکنندگان خارج از منطقه خلیج فارس، در صورتی که ظرفیت مازاد، دسترسی مناسب به خوراک و امکان صادرات داشته باشند، میتوانند بخشی از تقاضای جابهجاشده را جذب کنند. اما ظرفیت تولید اسمی با ظرفیت عرضه فوری یکسان نیست. تعمیرات دورهای، محدودیتهای فنی، تعهدات قراردادی و کمبود امکانات بندری میتوانند مانع افزایش سریع صادرات شوند.
در بازار گوگرد و کودهای فسفاته نیز اثر بحران ممکن است از مسیر افزایش هزینه مواد اولیه به تولیدکنندگان دور از منطقه منتقل شود. این ویژگی اهمیت تحلیل زنجیره ارزش را دوچندان میکند؛ زیرا مزیت رقابتی یک تولیدکننده کود فسفاته فقط به ذخایر سنگ فسفات یا ظرفیت اسمی کارخانه وابسته نیست، بلکه به دسترسی پایدار و اقتصادی به گوگرد، اسید سولفوریک، انرژی و زیرساخت حمل نیز بستگی دارد.
از منظر ژئوپلیتیک، کشورهایی که از تنوع جغرافیایی تأمین، ذخایر تجاری کافی و زیرساختهای مناسب بندری برخوردارند، انعطاف بیشتری در برابر شوک خواهند داشت. در مقابل، کشورهایی که بخش عمده نیاز خود را از تعداد محدودی مبدأ تأمین میکنند، با افزایش ریسک توقف عرضه و هزینه جایگزینی مواجه میشوند.
بااینحال، نباید از این تحولات نتیجه گرفت که هر تولیدکننده خارج از منطقه بحران الزاماً برنده خواهد بود. برای بهرهبرداری از فرصت بازار، وجود محصول قابلعرضه، مزیت هزینهای، امکان حمل مطمئن و توان ایفای تعهدات قراردادی ضروری است. در بازارهای کالایی، فرصت قیمتی بدون توان تحویل فیزیکی میتواند صرفاً یک مزیت روی کاغذ باقی بماند.
ایران؛ میان مزیت صنعتی و محدودیت دسترسی به بازار
برای ایران، بحران هرمز از چند منظر اهمیت دارد. کشور از ظرفیتهای تولیدی در زنجیره گاز، آمونیاک، اوره و برخی محصولات شیمیایی برخوردار است و موقعیت جغرافیایی آن با یکی از مهمترین کریدورهای تجارت جهانی انرژی و کالاهای پایه پیوند خورده است. بااینحال، بهرهبرداری اقتصادی از این ظرفیتها به مجموعهای از عوامل وابسته است که صرف وجود منابع طبیعی یا ظرفیت تولیدی، جایگزین آنها نمیشود.
نخستین مسئله، تفاوت میان ظرفیت تولید و قابلیت صادرات پایدار است. ارزش اقتصادی ظرفیت تولیدی زمانی محقق میشود که محصول بتواند با هزینه رقابتی به خریدار نهایی برسد، درآمد آن وصول شود و منابع حاصل به چرخه تولید بازگردند. اختلال در مسیر حمل، افزایش هزینه بیمه، محدودیت دسترسی به خدمات مالی و پیچیدگیهای مبادلات بینالمللی میتوانند فاصله میان تولید و درآمد قابلتحقق را افزایش دهند.
دومین مسئله، ماهیت دوگانه بحران است. از یک سو، محدودیت عرضه جهانی میتواند زمینه افزایش قیمت برخی محصولات را فراهم کند؛ از سوی دیگر، اختلال در صادرات، هزینه حمل و دشواری دسترسی به بازار ممکن است مانع بهرهبرداری کامل تولیدکنندگان از این افزایش قیمت شود. بنابراین، تحلیل سودآوری صنعت کود ایران باید بر مبنای قیمت خالص دریافتی در مقصد، هزینه خوراک، هزینه لجستیک، شرایط قرارداد و ریسک وصول مطالبات انجام شود، نه صرفاً بر اساس قیمتهای مرجع بینالمللی.
سومین مسئله، ضرورت بازنگری در راهبرد توسعه زنجیره ارزش است. صادرات محصول پایه، مانند اوره، میتواند درآمد ارزی قابلتوجهی ایجاد کند؛ اما پایداری این درآمد به بازارهای هدف، تنوع مسیرهای صادراتی و توان رقابت با سایر تولیدکنندگان وابسته است. توسعه محصولات با ارزش افزوده بالاتر، بهبود بهرهوری انرژی و کاهش شدت مصرف خوراک میتواند تابآوری اقتصادی صنعت را افزایش دهد؛ البته تنها در صورتی که سرمایهگذاری جدید بر پایه تحلیل تقاضای پایدار، مزیت هزینهای و دسترسی به بازار انجام شود.
در این میان، نباید از محدودیتهای فنی غافل شد. تبدیل آمونیاک یا اوره به محصولات پاییندستی، بهخودیخود ارزش اقتصادی ایجاد نمیکند. انتخاب مسیر توسعه باید با توجه به مقیاس اقتصادی، فناوری در دسترس، نیاز سرمایهگذاری، مصرف انرژی و آب، الزامات زیستمحیطی و بازار واقعی محصول صورت گیرد. توسعه زنجیره ارزش بدون مزیت رقابتی روشن میتواند تنها هزینه سرمایهگذاری و پیچیدگی عملیاتی را افزایش دهد.
در نهایت، برای ایران مسئله اصلی صرفاً افزایش صادرات در دوره بحران نیست؛ بلکه ساختن مدلی از تولید و تجارت است که در آن دسترسی به بازار، مدیریت ریسک لجستیک و پایداری جریان درآمد به اندازه ظرفیت اسمی تولید اهمیت داشته باشد.
پیام بحران برای سیاستگذاران؛ امنیت غذایی بدون امنیت نهاده ممکن نیست
بحران هرمز یک بار دیگر نشان داده است که امنیت غذایی را نمیتوان صرفاً با افزایش تولید داخلی محصولات کشاورزی یا کنترل قیمت مواد غذایی تعریف کرد. امنیت غذایی پایدار به دسترسی مستمر به بذر، کود، انرژی، آب، زیرساخت حمل و نظام توزیع کارآمد نیاز دارد.
برای سیاستگذاران، نخستین اولویت باید ایجاد تصویر دقیق و بهروز از وابستگی کشور به واردات نهادهها باشد. این تصویر باید بر اساس نوع کود، مبدأ تأمین، سهم هر تأمینکننده، موجودی قابلاستفاده، زمان تحویل و مرحله حساس مصرف کشاورزی تهیه شود. اتکا به آمار ارزش واردات، بدون توجه به حجم فیزیکی و زمان دسترسی، میتواند شدت واقعی ریسک را پنهان کند.
اولویت دوم، طراحی ذخایر راهبردی متناسب با الگوی مصرف و زمانبندی کشت است. ذخیرهسازی بیش از حد، هزینه سرمایه در گردش و انبارداری را افزایش میدهد و خطر افت کیفیت یا انباشت محصول نامتناسب با نیاز بازار را به همراه دارد. در مقابل، ذخایر ناکافی میتواند در زمان اختلال عرضه به افت مصرف کود و کاهش عملکرد کشاورزی منجر شود. بنابراین، سیاست ذخیرهسازی باید بر پایه تحلیل ریسک، هزینه نگهداری و سناریوهای اختلال طراحی شود.
اولویت سوم، تنوعبخشی به منابع و مسیرهای تأمین است. تنوعبخشی صرفاً به معنای خرید از کشورهای بیشتر نیست؛ مسیرهای حمل، زیرساخت بندری، ظرفیت حمل زمینی، دسترسی به ارز و امکان اجرای قرارداد نیز باید در نظر گرفته شوند. چند تأمینکننده که همگی به یک گلوگاه دریایی وابستهاند، الزاماً تنوع واقعی ایجاد نمیکنند.
اولویت چهارم، پرهیز از واکنشهای سیاستی کوتاهمدتی است که بحران را به حلقه دیگری از زنجیره منتقل میکنند. محدودیتهای صادراتی ناگهانی، کنترلهای قیمتی بدون تأمین مالی پایدار و تغییرات غیرقابلپیشبینی مقررات میتوانند انگیزه تولید و سرمایهگذاری را تضعیف کنند. در شرایط کمبود، حمایت هدفمند از کشاورزان آسیبپذیر و حفظ جریان تجارت، در بسیاری از موارد کارآمدتر از مداخلات فراگیر و غیرهدفمند است.
در سطح بینالمللی نیز سازوکارهای هماهنگ برای عبور ایمن محمولههای کود میتوانند از تشدید بحران جلوگیری کنند. سازمان ملل متحد اعلام کرده است که سازوکاری برای تسهیل عبور محمولههای کود از تنگه هرمز طراحی شده که عملیاتیشدن آن به توافق میان ایالات متحده و ایران وابسته است. اهمیت چنین سازوکاری در این است که تجارت نهادههای حیاتی کشاورزی، تا حد امکان، از تشدید منازعات سیاسی و نظامی مصون بماند.
بازارهای مالی؛ کدام شاخصها اهمیت بیشتری دارند؟
برای فعالان بازارهای مالی، بحران کودهای شیمیایی باید در قالب مجموعهای از شاخصهای بههمپیوسته رصد شود. تمرکز صرف بر قیمت جهانی اوره یا آمونیاک، بدون بررسی متغیرهای مکمل، میتواند به ارزیابی ناقص از سودآوری شرکتها و ریسک سرمایهگذاری منجر شود.
در سطح بازار فیزیکی، حجم محمولههای قابلرصد از تنگه هرمز، صادرات واقعی تولیدکنندگان عمده، سطح موجودیها، قیمت اوره و آمونیاک، قیمت گوگرد و هزینه حمل دریایی از شاخصهای مهم هستند. بااینحال، دادههای ردیابی شناورها باید در کنار آمار گمرکی، اطلاعات بندری و دادههای تولید تحلیل شوند؛ زیرا خاموششدن یا اختلال در سامانه شناسایی خودکار شناورها میتواند حجم تجارت قابلمشاهده را کمتر از جریان واقعی نشان دهد.
در سطح بنگاه، تحلیلگران باید علاوه بر قیمت فروش، هزینه خوراک، نرخ بهرهبرداری از ظرفیت، تعهدات صادراتی، هزینه حمل، شرایط بیمه، سرمایه در گردش و توان وصول مطالبات را بررسی کنند. افزایش قیمت فروش در شرایطی که حجم فروش کاهش یافته یا هزینههای عملیاتی رشد کردهاند، الزاماً به افزایش سود خالص منجر نمیشود.
در سطح اقتصاد کلان نیز قیمت مواد غذایی، تورم، نرخ ارز، هزینه یارانه نهادهها و تراز تجاری کشورهای واردکننده اهمیت دارند. افزایش قیمت کود ممکن است برای یک صادرکننده خالص، فرصت درآمدی ایجاد کند، اما برای واردکنندهای که توان انتقال هزینه به مصرفکننده را ندارد، فشار مالی و تورمی به همراه داشته باشد.
از منظر ارزشگذاری داراییها، سناریوسازی از پیشبینی قطعی مهمتر است. تحلیلگر باید دستکم سه وضعیت را بررسی کند: بازگشایی نسبتاً سریع و پایدار مسیر، تداوم اختلال با امکان عبور محدود و پراکنده، و طولانیشدن بحران همراه با افزایش هزینه حمل و بیمه. برای هر سناریو لازم است اثر احتمالی بر حجم فروش، قیمت تحققیافته، هزینه خوراک، سرمایه در گردش و جریان نقد آزاد شرکتها برآورد شود.
این روش از یک خطای تحلیلی مهم جلوگیری میکند: فرض اینکه هر افزایش قیمت جهانی، به همان نسبت به افزایش سودآوری همه شرکتهای فعال در زنجیره منجر خواهد شد.
جمعبندی؛ ریسک ژئوپلیتیک وارد محاسبات بنیادی شده است
بحران تنگه هرمز نشان میدهد که در اقتصاد جهانی امروز، امنیت انرژی، امنیت غذایی و امنیت صنعتی سه حوزه جدا از یکدیگر نیستند. گاز طبیعی به تولید آمونیاک و کودهای ازته پیوند خورده است؛ گوگرد و اسید سولفوریک در زنجیره کودهای فسفاته نقش دارند؛ و حملونقل دریایی امکان تبدیل ظرفیت تولید به عرضه واقعی در بازار جهانی را فراهم میکند. اختلال در هر یک از این حلقهها میتواند آثار خود را به سایر بخشها منتقل کند.
برای مدیران صنعتی، پیام روشن است: تابآوری زنجیره تأمین باید بخشی از راهبرد اصلی بنگاه باشد، نه موضوعی که فقط پس از وقوع بحران مورد توجه قرار گیرد. برای سیاستگذاران، امنیت غذایی بدون برنامهریزی برای تأمین نهادههای کشاورزی و مدیریت ریسک واردات، قابل تحقق نیست. برای سرمایهگذاران نیز تحلیل صنایع کودهای شیمیایی باید از مقایسه ساده قیمتهای جهانی فراتر رود و ساختار هزینه، قابلیت تحویل، ریسک ژئوپلیتیک و کیفیت جریان نقد را در بر گیرد.
و برای ایران، مسئله راهبردی این است که چگونه میتوان از ظرفیت گاز و صنایع شیمیایی برای ایجاد مزیت رقابتی پایدار استفاده کرد، بیآنکه درآمد صادراتی و عملکرد صنعتی به یک مسیر حملونقل یا یک بازار محدود وابسته بماند.
در نهایت، مهمترین درس بحران هرمز این است که در بازارهای راهبردی، ظرفیت تولید بدون دسترسی مطمئن به بازار، مزیت رقابتی کامل نیست؛ همانطور که دسترسی به غذا بدون دسترسی پایدار به نهادههای تولید آن، امنیت غذایی پایدار ایجاد نمیکند.
انتهای پیام/