جهش تاریخی سود بینبانکی / هزینه پول در ایران از پنج کشور همسایه پیشی گرفت؟
به گزارش برنا، این تحول در شرایطی رخ داده که مقایسه نرخهای مرجع پولی ایران با پنج کشور همسایه، یعنی ترکیه، عراق، پاکستان، ارمنستان و جمهوری آذربایجان، از تفاوت معنادار هزینه پول در اقتصادهای منطقه حکایت دارد؛ موضوعی که پیامدهای آن میتواند از بازار بینبانکی فراتر برود و بر تأمین مالی تولید، سرمایهگذاری و تورم اثر بگذارد.
جهش ۹.۹۲ واحد درصدی، چه اتفاقی در بازار پول افتاد؟
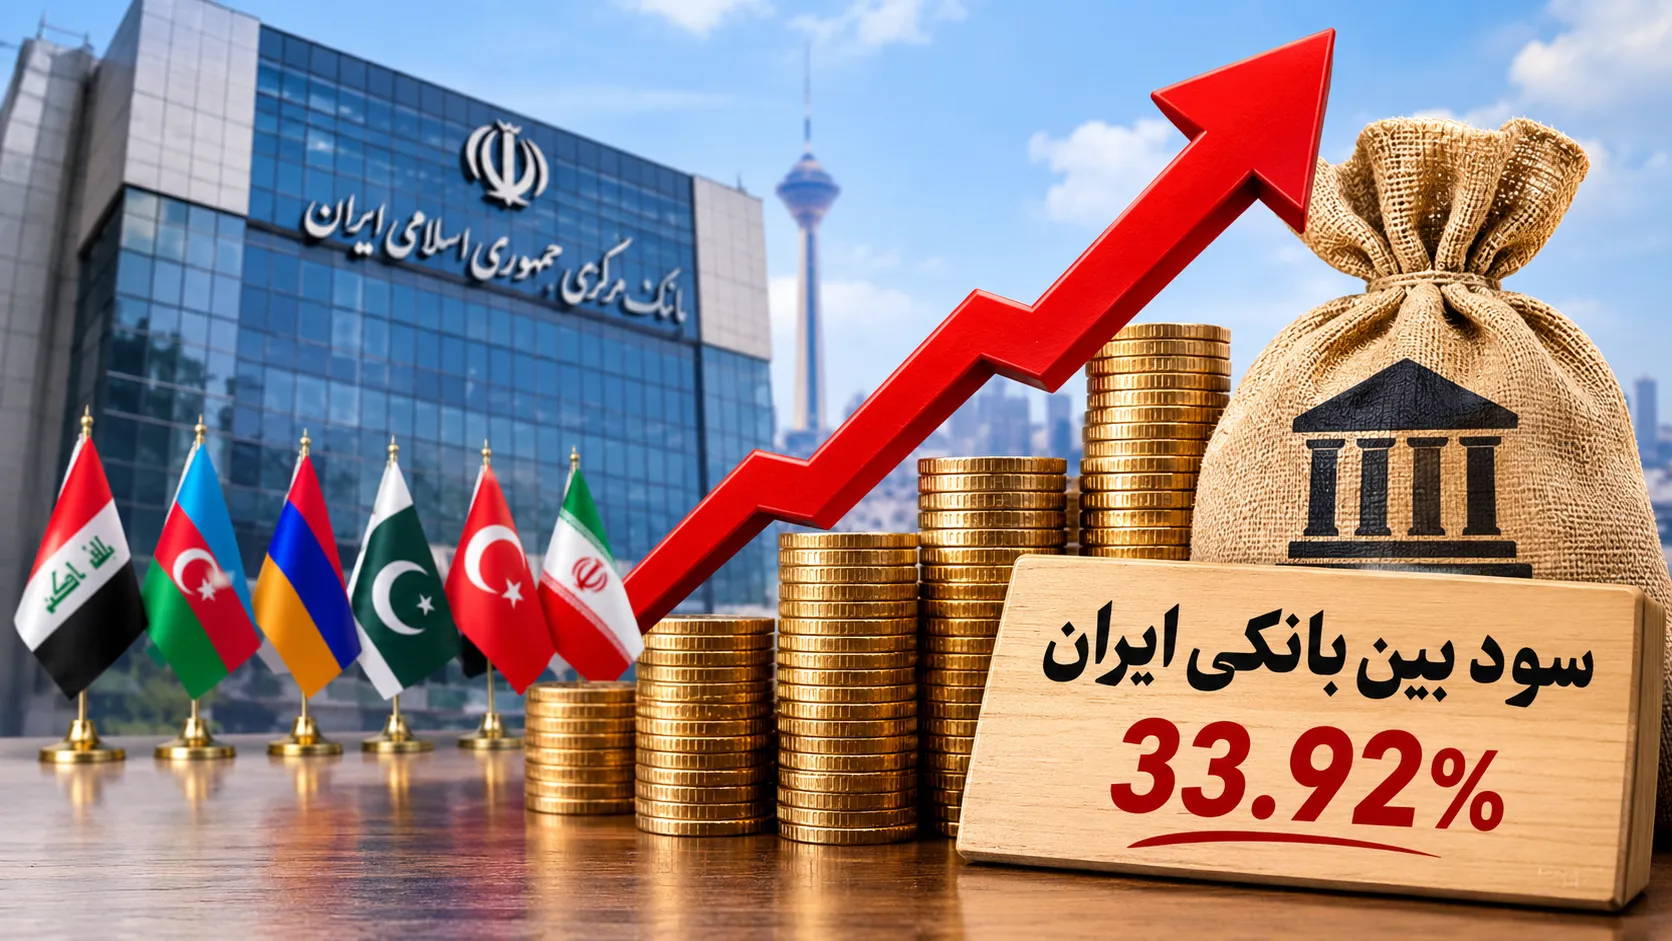
بازار پول ایران در هفته منتهی به ۱۶ آبان ۱۴۰۵ با یکی از تغییرات قابلتوجه نرخ سود بینبانکی مواجه شد. بر اساس اطلاعات منتشرشده، این نرخ که طی هفتههای گذشته در محدوده ۲۴ درصد تثبیت شده بود، به ۳۳.۹۲ درصد رسید.
این تغییر به معنای افزایش ۹.۹۲ واحد درصدی نرخ سود است؛ رقمی که از نظر اقتصادی نمیتوان آن را یک نوسان معمولی تلقی کرد. بهویژه آنکه بازار برای مدتی طولانی در یک محدوده مشخص قرار داشت و اکنون با تغییر قابلتوجهی روبهرو شده است.
نرخ سود بینبانکی یکی از شاخصهای مهم ارزیابی وضعیت نقدینگی شبکه بانکی محسوب میشود. بانکهایی که برای انجام تعهدات کوتاهمدت خود با کمبود منابع مواجه میشوند، از طریق بازار بینبانکی اقدام به تأمین اعتبار میکنند. افزایش این نرخ میتواند نشاندهنده بالا رفتن تقاضا برای منابع، محدودیت عرضه نقدینگی یا تغییر در نحوه مدیریت بازار پول از سوی بانک مرکزی باشد.
البته افزایش نرخ سود بهتنهایی به معنای وقوع بحران نقدینگی نیست، اما جهش نزدیک به ۱۰ واحد درصدی پس از یک دوره ثبات، ضرورت بررسی دقیق وضعیت ترازنامه بانکها و سیاستهای تأمین نقدینگی را دوچندان میکند.
ایران در مقایسه با پنج کشور همسایه؛ فاصله نرخها چقدر است؟
برای درک بهتر وضعیت ایران، بررسی سیاستهای پولی پنج کشور همسایه تصویر متفاوتی از هزینه پول در منطقه ارائه میدهد. البته باید توجه داشت نرخ سود بینبانکی ایران با نرخ سیاست پولی یا نرخ بازتأمین مالی بانکهای مرکزی سایر کشورها یکسان نیست و مقایسه آنها صرفاً برای بررسی سطح کلی نرخهای مرجع پولی انجام میشود.
در ترکیه، بانک مرکزی در آخرین تصمیم پولی منتشرشده، نرخ یکهفتهای ریپو را به ۳۶ درصد رسانده است. نرخ تسهیلات شبانه این بانک نیز ۳۹ درصد و نرخ استقراض شبانه ۳۴.۵ درصد تعیین شده است. این وضعیت نشان میدهد ترکیه همچنان با سیاست پولی نسبتاً انقباضی در حال مدیریت شرایط تورمی است. نرخ مرجع این کشور تنها ۲.۰۸ واحد درصد بالاتر از نرخ سود بینبانکی گزارششده ایران قرار دارد؛ هرچند تفاوت ماهیت دو شاخص، مانع از مقایسه مستقیم آنهاست.
در پاکستان، بانک مرکزی در ۲۷ اکتبر ۲۰۲۶ نرخ سیاست پولی را با افزایش نیم واحد درصدی به ۱۲ درصد رسانده است. نرخ معاملات ریپوی شبانه این کشور نیز حدود ۱۲.۱۲ درصد گزارش شده است. مقایسه این ارقام با نرخ ۳۳.۹۲ درصدی ایران، اختلافی بیش از ۲۱ واحد درصد را نشان میدهد. این فاصله از تفاوت قابلتوجه شرایط سیاست پولی و هزینه منابع مالی در دو اقتصاد حکایت دارد.
در ارمنستان نیز بانک مرکزی در سوم نوامبر ۲۰۲۶ نرخ سیاست پولی را با افزایش ۰.۲۵ واحد درصدی به ۷ درصد رسانده است. نرخ تسهیلات سپردهگذاری این کشور ۵.۵ درصد و نرخ تسهیلات لومبارد ۸.۵ درصد اعلام شده است. در نتیجه، نرخ گزارششده ایران تقریباً ۲۶.۹۲ واحد درصد بالاتر از نرخ سیاست پولی ارمنستان است.
جمهوری آذربایجان نیز شرایط متفاوتی دارد. نرخ بازتأمین مالی بانک مرکزی این کشور ۶.۵ درصد تعیین شده و سقف و کف کریدور نرخ بهره بهترتیب ۷.۵ و ۵ درصد است. بانک مرکزی آذربایجان با توجه به شرایط نقدینگی شبکه بانکی و وجود مازاد منابع، از ابزارهای سیاست پولی برای تنظیم معاملات بینبانکی استفاده میکند. اختلاف نرخ مرجع این کشور با نرخ گزارششده ایران به ۲۷.۴۲ واحد درصد میرسد.
در عراق نیز نرخ سیاست پولی بانک مرکزی ۵.۵ درصد اعلام شده است. این نرخ که از سال ۲۰۲۴ مبنای سیاست پولی این کشور قرار گرفته، برای مدیریت نقدینگی و هدایت هزینه تأمین مالی مورد استفاده قرار میگیرد. مقایسه آن با نرخ ۳۳.۹۲ درصدی ایران، اختلافی معادل ۲۸.۴۲ واحد درصد را نشان میدهد.
مجموع این ارقام نشان میدهد ایران در میان کشورهای مورد بررسی، در محدوده بالای نرخهای مرجع پولی قرار گرفته است. البته تفاوت ساختار اقتصادی، تورم، ریسک ارزی، نظام بانکی و ابزارهای سیاست پولی این کشورها اجازه نمیدهد صرفاً بر اساس نرخ بهره، عملکرد اقتصادی آنها را رتبهبندی کنیم؛ اما این فاصله، ضرورت بررسی هزینه تأمین مالی در اقتصاد ایران را برجسته میکند.
چرا افزایش سود بینبانکی برای تولید نگرانکننده است؟
یکی از مهمترین نگرانیها درباره افزایش نرخ سود بینبانکی، احتمال انتقال فشار بازار پول به بخش تولید است. بانکها برای تأمین منابع کوتاهمدت خود هزینه بیشتری پرداخت میکنند و این موضوع میتواند بر سیاستهای اعتباری آنها اثر بگذارد.
در چنین شرایطی، احتمال سختگیری بیشتر در پرداخت تسهیلات، افزایش هزینه تأمین مالی و محدود شدن منابع در دسترس بنگاههای اقتصادی وجود دارد.
این مسئله برای واحدهای تولیدی که به سرمایه در گردش وابسته هستند، اهمیت بیشتری دارد. بسیاری از بنگاهها برای خرید مواد اولیه، پرداخت حقوق کارکنان، تأمین قطعات، هزینه حملونقل و استمرار تولید به منابع بانکی نیاز دارند. افزایش هزینه پول میتواند فشار مضاعفی بر این واحدها وارد کند.
در واقع، اگر افزایش نرخ سود به بازار تسهیلات منتقل شود، تولیدکننده ممکن است با دو چالش همزمان مواجه شود؛ از یک طرف هزینه تأمین مالی افزایش پیدا میکند و از طرف دیگر، دسترسی به منابع بانکی دشوارتر میشود.
نتیجه احتمالی چنین وضعیتی، کاهش ظرفیت سرمایهگذاری، تعویق طرحهای توسعهای و افزایش هزینه تمامشده محصولات خواهد بود.
افزایش نرخ سود، ابزار کنترل تورم یا عامل افزایش هزینه تولید؟
از منظر سیاستگذاری پولی، افزایش نرخ سود معمولاً با هدف کنترل تقاضای اعتبار، کاهش فشار نقدینگی و مهار انتظارات تورمی انجام میشود. با این حال، اثرگذاری این سیاست به شرایط ساختاری اقتصاد وابسته است.
اگر افزایش نرخ سود با اصلاح ناترازی بانکها و کنترل رشد نقدینگی همراه باشد، میتواند به بازگشت تعادل در بازار پول کمک کند. اما اگر مشکلات ساختاری شبکه بانکی همچنان پابرجا بماند، افزایش نرخ بهتنهایی راهحل پایداری نخواهد بود.
از سوی دیگر، بالا رفتن هزینه تأمین مالی تولیدکنندگان میتواند به افزایش قیمت تمامشده کالاها منجر شود. در این وضعیت، سیاستی که با هدف کنترل تورم اجرا شده، ممکن است از مسیر افزایش هزینه تولید، فشارهای قیمتی جدیدی ایجاد کند.
بنابراین، سیاستگذار باید میان کنترل تورم و جلوگیری از تضعیف سرمایهگذاری و تولید تعادل برقرار کند.
ناترازی بانکها؛ مسئلهای فراتر از افزایش نرخ سود
یکی از موضوعاتی که پس از جهش نرخ سود بینبانکی باید مورد توجه قرار گیرد، وضعیت داراییها و بدهیهای بانکهاست.
داراییهای منجمد، مطالبات غیرجاری، ضعف مدیریت منابع و مصارف، اضافهبرداشت از بانک مرکزی و تعهدات مالی نامتوازن میتوانند نیاز برخی بانکها به منابع کوتاهمدت را افزایش دهند.
در چنین شرایطی، افزایش نرخ سود بینبانکی ممکن است فقط نشانهای از فشار موجود باشد، نه درمان ریشهای آن.
بانک مرکزی برای مدیریت این شرایط باید علاوه بر استفاده هدفمند از عملیات بازار باز، وضعیت بانکهای دارای کسری منابع را بهصورت تفکیکی بررسی کند. شناسایی بانکهای ناتراز، اصلاح کیفیت داراییها، مدیریت اضافهبرداشتها و افزایش شفافیت اطلاعات مالی از جمله اقداماتی است که میتواند به کاهش فشارهای ساختاری کمک کند.
بازار پول در آستانه یک تصمیم مهم
جهش نرخ سود بینبانکی به ۳۳.۹۲ درصد را باید از دو زاویه بررسی کرد. نخست، این افزایش میتواند نشاندهنده تغییر شرایط نقدینگی در شبکه بانکی باشد و دوم، در صورت تداوم، احتمال انتقال فشار به بازار تسهیلات و بخش تولید را افزایش میدهد.
مقایسه وضعیت ایران با ترکیه، پاکستان، ارمنستان، جمهوری آذربایجان و عراق نیز نشان میدهد هزینه منابع مالی در ایران با چالش قابلتوجهی مواجه است؛ هرچند تفاوت شاخصهای پولی کشورها باید در هرگونه ارزیابی لحاظ شود.
اکنون پرسش اصلی این است که آیا افزایش نرخ سود میتواند به کنترل پایدار نقدینگی و اصلاح ساختار بانکها منجر شود یا هزینه آن در نهایت به تولیدکنندگان، سرمایهگذاران و مصرفکنندگان منتقل خواهد شد؟
پاسخ این پرسش به نحوه مدیریت بانک مرکزی در هفتههای آینده وابسته است. آنچه اهمیت دارد، جلوگیری از تبدیل فشار نقدینگی بانکها به محدودیت اعتباری برای بنگاههای اقتصادی است. اقتصاد ایران برای عبور از شرایط تورمی، بیش از افزایش هزینه پول به اصلاح ساختار نظام بانکی، انضباط مالی و هدایت منابع به سمت فعالیتهای مولد نیاز دارد.
انتهای پیام/