رواج اقتصاد قسطی در ایران/ قیمت اقساطی کدام کالا بهصرفهتر است؟ از خودرو و طلا تا موبایل+ جدول
به گزارش برنا ،این اعداد نشان میدهد قسطیخریدن یک کالا، صرفاً تقسیم قیمت نیست؛ بلکه ترکیبی از قیمت کالا، زمان، اعتبار و هزینه تأمین مالی است.
طلای قسطی، ۹ میلیون و ۲۵۲ هزار تومان فاصله
براساس امارهای رسمی، قیمت طلای نقدی این کالا ۶۹ میلیون و ۲۴۸ هزار تومان ثبت شده، اما در مدل خرید قسطی، رقم معامله به ۷۸ میلیون و ۵۰۰ هزار تومان میرسد. بنابراین فاصله میان قیمت نقدی و اقساطی ۹ میلیون و ۲۵۲ هزار تومان است.بر اساس همین جدول، برای این خرید ۳۲ میلیون تومان پیشپرداخت در نظر گرفته شده و بازپرداخت طی ۵ ماه انجام میشود. نرخ سود مؤثر سالانه نیز ۲۹.۵ درصد اعلام شده است. در ستون مقایسه با تورم، فاصله ۶.۶ واحد درصد بیشتر از تورم درج شده است.
به این ترتیب، خریداری که به جای پرداخت نقدی سراغ مدل اقساطی میرود، باید در مجموع ۹ میلیون و ۲۵۲ هزار تومان بیشتر از قیمت نقدی پرداخت کند. البته درباره طلا یک تفاوت اساسی وجود دارد؛ طلا برخلاف بسیاری از کالاهای مصرفی، میتواند همزمان نقش دارایی نیز داشته باشد و تغییر قیمت آن در دوره بازپرداخت میتواند محاسبه اقتصادی معامله را تغییر دهد.
لوازم برقی؛ ۱۵ میلیون تومان بیشتر برای خرید مدتدار
در بخش لوازم برقی، قیمت نقدی ۶۰ میلیون تومان اعلام شده و مبلغ خرید اقساطی به ۷۵ میلیون تومان میرسد. یعنی فاصله میان قیمت نقدی و قسطی این کالا ۱۵ میلیون تومان است.
این اختلاف معادل ۲۵ درصد قیمت نقدی است. در این نمونه، پیشپرداختی درج نشده و مدت بازپرداخت ۵ ماه تعیین شده است. نرخ سود مؤثر سالانه نیز ۲۹.۵ درصد و فاصله آن با تورم ۶.۶ واحد درصد بیشتر از تورم درج شده است.
این ردیف یک نکته مهم را روشن میکند: پایین بودن مبلغ هر قسط لزوماً به معنای پایین بودن هزینه خرید نیست. معیار اصلی باید مبلغی باشد که خریدار در پایان قرارداد پرداخت میکند. در این نمونه، کالایی که با ۶۰ میلیون تومان امکان خرید نقدی دارد، در مدل اقساطی ۷۵ میلیون تومان هزینه خواهد داشت.
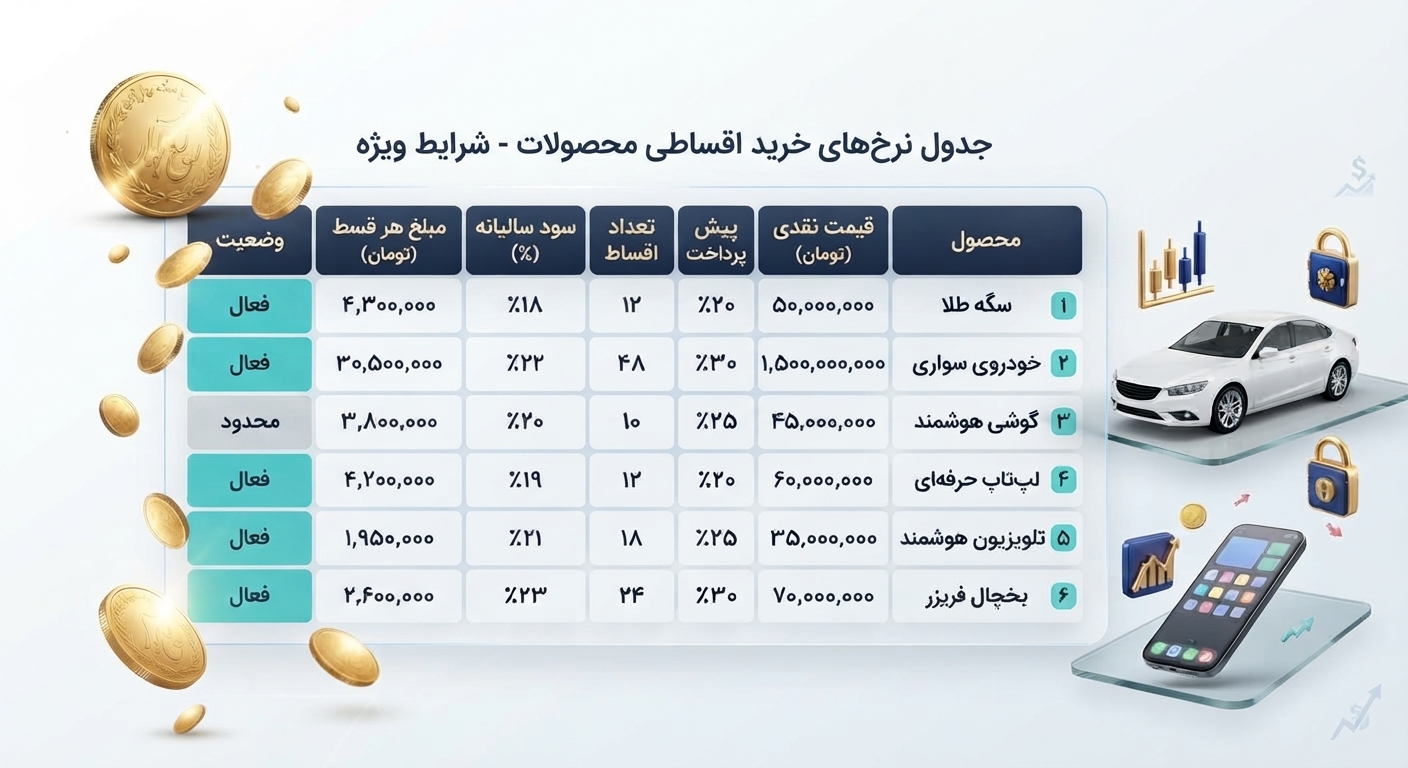
خودرو، بزرگترین شکاف قیمتی جدول
اما داستان در بازار خودرو کاملاً متفاوت است. در نمونه درجشده برای خودرو، قیمت نقدی یک میلیارد و ۴۰۰ میلیون تومان است، در حالی که مبلغ قسطی به ۲ میلیارد و ۴۲۴ میلیون تومان میرسد.
به این ترتیب، فاصله دو قیمت به حدود یک میلیارد و ۲۴ میلیون تومان میرسد؛ بزرگترین اختلاف میان قیمت نقدی و اقساطی در جدول.
در این معامله، ۸۸۰ میلیون و ۶۰۰ هزار تومان پیشپرداخت تعیین شده و مدت بازپرداخت ۴۸ ماه است. نرخ سود مؤثر سالانه نیز ۷.۷۱ درصد درج شده و در مقایسه با تورم، رقم ۱۸ واحد درصد کمتر از تورم ثبت شده است.
همین ترکیب اعداد اهمیت زیادی دارد. نرخ سود درجشده برای خودرو از نرخ سود برخی کالاهای دیگر جدول پایینتر است، اما قیمت نهایی فاصله بسیار زیادی با قیمت نقدی دارد. بنابراین نمیتوان صرفاً با مشاهده نرخ سود درباره هزینه واقعی معامله قضاوت کرد.
در چنین معاملاتی، مبلغ نهایی قرارداد باید در کنار پیشپرداخت، دوره بازپرداخت و قیمت نقدی بررسی شود. بهخصوص در قرارداد ۴۸ماهه، بخش قابل توجهی از درآمد آینده خریدار از پیش متعهد میشود.
BNPL، خریدی که قیمت اصلی را تغییر نمیدهد
مدل BNPL یا «اکنون بخر و بعداً پرداخت کن» در جدول ساختار متفاوتی دارد. در این مدل، مبلغ اصلی خرید بدون تغییر درج شده و پرداخت به چهار بخش تقسیم میشود.
پیشپرداخت در این روش معادل یکچهارم مبلغ خرید است و دوره پرداخت ۴ ماه تعیین شده است. نرخ سود مؤثر سالانه نیز ۳.۳ درصد درج شده؛ نرخی که در مقایسه با سایر نمونههای جدول پایینتر است.
در ستون فاصله با تورم نیز رقم ۱۵.۷ واحد درصد بیشتر از تورم ثبت شده است.
اهمیت این مدل در آن است که اعتبار را از خریدهای بزرگ جدا میکند و امکان استفاده از پرداخت مدتدار را برای خریدهای کوچکتر نیز فراهم میسازد. اما از منظر اقتصاد خانوار، نکته اصلی مجموع تعهدات است. اگر یک مصرفکننده چند خرید اعتباری را همزمان انجام دهد، هرچند هر قسط کوچک باشد، مجموع پرداختهای ماهانه میتواند به رقم قابل توجهی برسد.
موبایل، ۹ میلیون تومان فاصله میان نقد و قسط
در بازار موبایل، قیمت نقدی ۳۸ میلیون تومان اعلام شده و قیمت اقساطی به ۴۷ میلیون تومان میرسد. اختلاف این دو رقم ۹ میلیون تومان است؛ یعنی مبلغ نهایی خرید اقساطی حدود ۲۳.۷ درصد بالاتر از قیمت نقدی قرار میگیرد.
بر اساس جدول، خریدار باید ۵۰ درصد مبلغ قسطی را به عنوان پیشپرداخت بپردازد و باقیمانده طی ۵ ماه تسویه میشود. نرخ سود مؤثر سالانه این نمونه ۲۰.۵ درصد و فاصله آن با تورم ۱۱.۶ واحد درصد کمتر از تورم درج شده است.
اما موبایل یک ویژگی دارد که تحلیل آن را از خودرو و لوازم خانگی جدا میکند؛ سرعت تغییر فناوری. ارزش یک گوشی میتواند با ورود نسلهای جدید تغییر کند. بنابراین دوره بازپرداخت برای چنین کالایی اهمیت مضاعف پیدا میکند، زیرا ممکن است خریدار در حالی که هنوز اقساط را میپردازد، با کاهش ارزش بازار کالای خریداریشده مواجه شود.
ربعسکه،اختلاف چهار میلیون تومانی با بازپرداخت ۲۴ماهه
در ردیف ربعسکه، قیمت نقدی ۶۳ میلیون تومان و مبلغ قسطی ۶۷ میلیون تومان ثبت شده است. بنابراین اختلاف میان قیمت نقدی و اقساطی ۴ میلیون تومان است؛ رقمی معادل حدود ۶.۳ درصد قیمت نقدی.
در این نمونه پیشپرداختی درج نشده و دوره بازپرداخت ۲۴ ماه است. نرخ سود مؤثر سالانه نیز ۱۴.۵ درصد اعلام شده و فاصله آن با تورم ۰.۷۴ واحد درصد بیشتر از تورم ثبت شده است.
این ردیف اهمیت مدت قرارداد را به خوبی نشان میدهد. چهار میلیون تومان اختلاف به تنهایی اطلاعات کاملی درباره معامله نمیدهد؛ باید دید این اختلاف در چه بازهای ایجاد شده و خریدار طی چه مدتی درگیر پرداخت اقساط خواهد بود.
شش کالا، شش مدل متفاوت از هزینه اعتبار
اگر تمام ارقام جدول کنار هم قرار گیرد، یک تصویر مشخص شکل میگیرد. در طلای زینتی، اختلاف قیمت نقدی و اقساطی ۹ میلیون و ۲۵۲ هزار تومان است. در لوازم برقی این اختلاف به ۱۵ میلیون تومان میرسد. موبایل ۹ میلیون تومان فاصله دارد و ربعسکه با ۴ میلیون تومان کمترین اختلاف مطلق میان نمونههای دارای دو قیمت مشخص را نشان میدهد.
در مقابل، خودرو با اختلاف حدود یک میلیارد و ۲۴ میلیون تومان در سطح کاملاً متفاوتی قرار دارد.
همزمان، نرخ سود مؤثر نیز از ۳.۳ درصد برای BNPL تا ۲۹.۵ درصد برای طلای زینتی و لوازم برقی تغییر میکند. مدت بازپرداخت نیز از ۴ ماه در BNPL تا ۴۸ ماه در نمونه خودرو متغیر است.
این اختلافها نشان میدهد نمیتوان گفت «خرید قسطی» یک بازار یکدست است. هر کالا، بسته به قیمت، دوره بازپرداخت، نوع اعتبار و شرایط قرارداد، ساختار اقتصادی متفاوتی دارد.
قیمت قسطی را باید از انتهای قرارداد محاسبه کرد
مهمترین نکتهای که از این جدول میتوان استخراج کرد، تغییر روش محاسبه قیمت است.
خریدار نباید فقط بپرسد «قسط ماهانه چقدر است؟» بلکه باید چهار سؤال اصلی را کنار هم قرار دهد: قیمت نقدی چقدر است؟ پیشپرداخت چقدر است؟ مجموع اقساط چقدر میشود؟ و در نهایت کل مبلغ پرداختی چقدر خواهد بود؟
بعد از این چهار سؤال، مدت بازپرداخت و نرخ سود مؤثر اهمیت پیدا میکند.
برای مثال، در خودرو اختلاف میان قیمت نقدی و مبلغ قسطی بیش از یک میلیارد تومان است؛ در حالی که در ربعسکه این فاصله تنها ۴ میلیون تومان است. اگر فقط به مبلغ قسط نگاه کنیم، بخش بزرگی از تفاوت این دو معامله از دید پنهان میماند.
تورم، ضلع سوم معامله است
در اقتصاد تورمی، مقایسه قیمت نقدی و قسطی بدون توجه به زمان پرداخت کامل نیست. پولی که امروز پرداخت میشود و پولی که دو سال بعد پرداخت خواهد شد، از نظر قدرت خرید یکسان نیستند.
از سوی دیگر، قیمت خود کالا نیز در این فاصله میتواند تغییر کند. به همین دلیل، خرید قسطی خودرو، طلا یا سکه را نمیتوان با خرید قسطی موبایل دقیقاً یکسان دانست.
در کالاهای سرمایهای یا داراییمحور، تغییر قیمت دارایی میتواند بر نتیجه اقتصادی معامله اثر بگذارد؛ اما در کالاهای مصرفی، استهلاک و افت ارزش نیز باید وارد محاسبه شود.
در نتیجه، نرخ سود تنها یکی از اجزای هزینه است و نه تمام آن.
قسط کوچک، الزاماً معامله کوچک نیست
جدول مورد بررسی تصویری روشن از تفاوت قیمتگذاری اعتباری در بازار کالاهای مختلف ارائه میکند. طلای زینتی با قیمت نقدی ۶۹ میلیون و ۲۴۸ هزار تومان، در مدل اقساطی به ۷۸ میلیون و ۵۰۰ هزار تومان میرسد. لوازم برقی از ۶۰ به ۷۵ میلیون تومان افزایش دارد. موبایل از ۳۸ به ۴۷ میلیون تومان میرسد و ربعسکه از ۶۳ به ۶۷ میلیون تومان تغییر میکند.
اما بزرگترین فاصله مربوط به خودرو است؛ جایی که قیمت نقدی یک میلیارد و ۴۰۰ میلیون تومانی در جدول، در مدل اقساطی به ۲ میلیارد و ۴۲۴ میلیون تومان میرسد.
در کنار این ارقام، مدت بازپرداخت، پیشپرداخت و نرخ سود مؤثر نیز بهشدت متفاوت است؛ از اعتبار چهارماهه BNPL تا قرارداد ۴۸ماهه خودرو.
بنابراین در بازار امروز، قیمت واقعی یک کالا فقط عدد نقدی آن نیست. قیمت واقعی زمانی مشخص میشود که تمام پرداختها، مدت قرارداد و هزینه تأمین اعتبار کنار یکدیگر قرار گیرند.
به زبان ساده، خرید قسطی یعنی کالا را امروز میگیری و بخشی از هزینه امروز را به درآمد فردا منتقل میکنی. اینکه این انتقال برای خریدار چه هزینهای داشته باشد، دقیقاً همان چیزی است که اعداد جدول آشکار میکنند.