۸۰ درصد معادن سنگآهن غیرفعال شد / ترکیه در تولید فولاد پیشتاز است
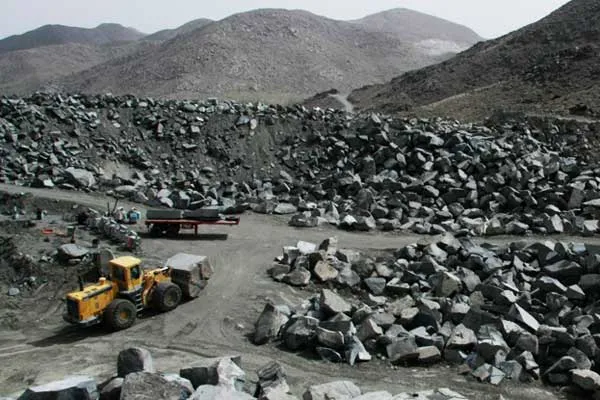
به گزارش برنا، در شرایطی که ایران در سال ۲۰۲۵ حدود ۳۲ میلیون تن فولاد خام تولید کرد، ترکیه با تولید حدود ۳۸.۱ میلیون تن در جایگاهی بالاتر قرار گرفت. بررسی دادههای بینالمللی و تحلیل اقتصاد معدن نشان میدهد که مسئله سنگآهن ایران را نمیتوان صرفاً به کمبود سرمایه یا افت تقاضا محدود کرد؛ کیفیت ذخایر، هزینه فرآوری، قیمت فروش، دسترسی به تجهیزات و توان رقابت در بازارهای منطقهای، مجموعه عواملی هستند که آینده این صنعت را در سال ۱۴۰۵ تعیین میکنند.
چهار معدن از هر پنج معدن تعطیل است
سعید عسکرزاده، دبیر انجمن سنگآهن ایران، با اشاره به وضعیت فعالیت معادن کشور اعلام کرده است که حدود ۸۰ درصد معادن دارای پروانه بهرهبرداری سنگآهن غیرفعال هستند. این اظهارنظر، اگرچه بهتنهایی جایگزین آمار رسمی تفصیلی نمیشود، از مسئلهای مهم در ساختار معدنکاری ایران پرده برمیدارد: برخورداری از ذخیره معدنی لزوماً به معنای امکان استخراج اقتصادی آن نیست.
برای درک ابعاد این نسبت، کافی است فرض کنیم از هر ۱۰۰ معدن دارای پروانه بهرهبرداری، حدود ۸۰ معدن فعالیت نداشته باشند. در این صورت، تنها ۲۰ معدن در شمار واحدهای فعال قرار میگیرند؛ با این توضیح که این محاسبه صرفاً بازنمایی نسبت اعلامشده از سوی دبیر انجمن است و نباید بدون آمار رسمی، بهعنوان شمارش قطعی معادن کشور تلقی شود.
نکته مهمتر آن است که تعداد معادن، بهتنهایی شاخص مناسبی برای اندازهگیری ظرفیت ازدسترفته نیست. ممکن است چند معدن بزرگ بخش عمده تولید کشور را تأمین کنند، در حالی که تعداد زیادی از معادن کوچک به دلیل ضعف اقتصادی متوقف مانده باشند. بنابراین، برای سنجش واقعی ابعاد بحران باید تعداد معادن غیرفعال در کنار ظرفیت استخراج، ذخیره قابلبرداشت، میزان تولید و علت توقف هر واحد بررسی شود.
با وجود این ملاحظه آماری، مسئله اصلی روشن است: صنعت سنگآهن ایران برای تبدیل ذخایر زمینشناسی به تولید اقتصادی، با محدودیتهایی مواجه است که آثار آن میتواند در تأمین مواد اولیه، اشتغال معدنی، سرمایهگذاری و رقابتپذیری زنجیره فولاد نمایان شود.
تولید فولاد بالا، بهرهبرداری معدنی نامتوازن
بر اساس آمار انجمن جهانی فولاد، ایران در سال ۲۰۲۵ حدود ۳۲ میلیون تن فولاد خام تولید کرد و در میان تولیدکنندگان بزرگ جهان قرار گرفت. ترکیه نیز با تولید حدود ۳۸.۱ میلیون تن، عملکرد بالاتری را ثبت کرد.
فاصله تقریبی ۶.۱ میلیون تنی تولید فولاد این دو کشور، بهخودیخود نشاندهنده برتری ترکیه در استخراج سنگآهن نیست؛ اما اهمیت رقابت صنعتی در منطقه را برجسته میکند. تولید فولاد به مجموعهای از عوامل وابسته است که تنها یکی از آنها دسترسی به سنگآهن داخلی است. نوع فناوری فولادسازی، استفاده از قراضه، واردات مواد اولیه، هزینه انرژی، بهرهوری کارخانهها و شرایط صادرات نیز در تعیین حجم تولید نقش دارند.
در ایران، وجود ظرفیت قابلتوجه فولادسازی در کنار گزارش غیرفعال بودن شمار زیادی از معادن، ضرورت بررسی ارتباط میان ظرفیت بالادستی و نیاز صنایع پاییندستی را افزایش میدهد. اگر بخشی از معادن نتوانند محصول موردنیاز کارخانهها را با کیفیت و قیمت مناسب تأمین کنند، ظرفیت زمینشناسی کشور الزاماً به مزیت اقتصادی تبدیل نخواهد شد.
از سوی دیگر، غیرفعال بودن برخی معادن لزوماً به معنای کمبود سنگآهن در بازار داخلی نیست. برای اثبات چنین رابطهای باید دادههای تولید، مصرف، موجودی انبارها، واردات و صادرات بهصورت همزمان بررسی شوند. آنچه میتوان با اطمینان بیشتری گفت، این است که تعداد پروانههای بهرهبرداری بهتنهایی نمیتواند تصویر کاملی از توان واقعی تأمین مواد اولیه ارائه کند.
چرا سنگآهن برخی معادن خریدار ندارد؟
به گفته دبیر انجمن سنگآهن ایران، بخشی از معادن به دلیل نوع ماده معدنی و محدودیت مصرف آن در شرایط فعلی زنجیره فولاد، با مشکل فروش مواجه هستند. او همچنین پایین بودن نرخ خرید کنسانتره و هزینه بالای فعالیت معدنی را از عواملی میداند که ادامه کار را برای بخشی از تولیدکنندگان دشوار کرده است.
از نظر فنی، سنگآهن یک محصول همگن نیست. عیار آهن، میزان فسفر و گوگرد، نوع کانیهای آهندار، ویژگیهای کانیشناسی و قابلیت فرآوری، تعیین میکنند که محصول یک معدن با چه هزینهای و برای کدام مصرفکننده قابلاستفاده باشد.
برای مثال، دو معدن ممکن است هر دو ذخیره سنگآهن داشته باشند، اما یکی بتواند با فرآوری محدود کنسانترهای با کیفیت مناسب تولید کند و دیگری برای رسیدن به همان کیفیت، به مراحل بیشتر خردایش، جدایش و پرعیارسازی نیاز داشته باشد. در حالت دوم، افزایش هزینه انرژی، آب، تجهیزات و سرمایهگذاری میتواند حاشیه سود را کاهش دهد.هماتیت و گوتیت نیز بهطور مطلق کانیهای غیرقابلمصرف در صنعت فولاد نیستند. قابلیت استفاده از ذخایر حاوی این کانیها به ترکیب شیمیایی، عیار، ناخالصیها، روش فرآوری و مشخصات موردنیاز مصرفکننده بستگی دارد. بنابراین، مسئله را باید در چارچوب اقتصاد فرآوری و مشخصات فنی محصول تحلیل کرد، نه صرفاً نام کانی.
در شرایطی که نرخ خرید محصول پایین باشد، معدندار نمیتواند هر میزان هزینه اضافی را به قیمت نهایی منتقل کند. اگر بازار حاضر به پرداخت هزینه فرآوری بیشتر نباشد، ذخیرهای که از نظر زمینشناسی ارزشمند است، ممکن است در شرایط اقتصادی موجود قابلیت بهرهبرداری نداشته باشد.
معادن کوچک زیر فشار هزینهها
یکی از محورهای مهم اظهارات دبیر انجمن سنگآهن، آسیبپذیری بیشتر معادن کوچکمقیاس در برابر افزایش هزینههاست. به گفته او، برخی معادن در دورهای با هزینه کمتر تجهیزات و زیرساختهای خود را تأمین کردهاند و به همین دلیل، توان بیشتری برای تحمل شرایط دشوار کنونی دارند.
این تفاوت در شرایط سرمایهگذاری، میتواند بر بقای اقتصادی معادن اثر بگذارد. واحدی که ماشینآلات مناسب، زیرساخت فرآوری و منابع مالی کافی دارد، معمولاً برای مقابله با نوسان قیمت و افزایش هزینهها ابزارهای بیشتری در اختیار دارد. در مقابل، معدن کوچک ممکن است با خرابی یک ماشین اصلی یا افزایش هزینه قطعات یدکی، بخش مهمی از توان عملیاتی خود را از دست بدهد.
مشکل زمانی تشدید میشود که معدن برای ادامه فعالیت به سرمایه در گردش نیاز داشته باشد، اما درآمد حاصل از فروش محصول پاسخگوی هزینههای جاری نباشد. در چنین شرایطی، کاهش تولید میتواند هزینه تمامشده هر تن را افزایش دهد و سودآوری را بیش از پیش تحت فشار قرار دهد.
در نتیجه، برخی معادن وارد چرخهای فرسایشی میشوند: کمبود نقدینگی، کاهش تعمیرات و سرمایهگذاری، افت بهرهوری، افزایش هزینه تولید و در نهایت توقف فعالیت.
با این حال، سیاست احیای معادن نباید بدون ارزیابی اقتصادی دنبال شود. همه معادن غیرفعال الزاماً قابلیت بازگشت به تولید سودآور را ندارند. ابتدا باید مشخص شود توقف هر معدن ناشی از مشکلات موقت، محدودیت فناوری، ضعف زیرساخت یا نامناسب بودن اقتصاد ذخیره است.
ترکیه، قزاقستان و پاکستان، رقابت منطقهای چه پیامی دارد؟
آمار انجمن جهانی فولاد از تولید سال ۲۰۲۵ نشان میدهد که کشورهای منطقه شرایط متفاوتی را تجربه کردهاند. ترکیه حدود ۳۸.۱ میلیون تن فولاد خام تولید کرد؛ در حالی که تولید ایران حدود ۳۲ میلیون تن بود. قزاقستان نیز حدود ۴.۳ میلیون تن فولاد خام تولید کرد. در همین دوره، تولید فولاد خام پاکستان حدود ۳.۶ میلیون تن گزارش شد.
این مقایسه از یک تفاوت ساختاری حکایت دارد: اندازه صنعت فولاد کشورهای منطقه یکسان نیست و نمیتوان عملکرد معادن آنها را صرفاً از روی میزان تولید فولاد ارزیابی کرد.
برای مثال، تولید فولاد یک کشور ممکن است تا حد زیادی به قراضه و کورههای قوس الکتریکی وابسته باشد، در حالی که کشور دیگری سهم بیشتری از مواد اولیه خود را از سنگآهن و محصولات فرآوریشده آن تأمین کند. به همین دلیل، تولید بالاتر فولاد الزاماً به معنای استخراج بیشتر سنگآهن یا بهرهوری بالاتر معادن نیست.
برای مقایسه واقعی ایران با ترکیه و قزاقستان، باید شاخصهایی مانند هزینه استخراج هر تن، عیار متوسط سنگآهن، میزان بازیابی در فرآوری، هزینه حملونقل، بهرهوری تجهیزات و سهم صادرات در درآمد معدن بررسی شود.
در عین حال، رقابت منطقهای برای ایران اهمیت ویژهای دارد. اگر تولیدکنندگان منطقه بتوانند مواد اولیه را با هزینه پایینتر تأمین کنند یا به بازارهای صادراتی دسترسی آسانتری داشته باشند، فشار رقابتی بر تولیدکنندگان ایرانی افزایش مییابد. بنابراین، بهبود بهرهوری و کاهش هزینههای قابلکنترل، یکی از مسیرهای اصلی حفظ مزیت صنعتی ایران خواهد بود.
چرا آمار جدید باید از عملکرد واقعی معدن آغاز شود؟
برای بررسی وضعیت صنعت سنگآهن در سال ۱۴۰۵، باید میان آمار سالانه ۲۰۲۵ و عملکرد جاری سال ۲۰۲۶ تفاوت گذاشت. سال ۱۴۰۵ از مارس ۲۰۲۶ آغاز شده است؛ بنابراین، دادههای سال ۲۰۲۵ برای شناخت روند قبلی مفید هستند، اما نمیتوان آنها را آمار عملکرد سال جاری ایران معرفی کرد.
در یک گزارش دقیق درباره وضعیت پنج یا شش ماه نخست سال ۱۴۰۵، ضروری است آمار تولید سنگآهن، کنسانتره و گندله، میزان استخراج، فروش داخلی، صادرات و تعداد معادن فعال با دوره مشابه سال قبل مقایسه شود. همچنین باید مشخص شود چه سهمی از تغییرات تولید ناشی از افزایش یا کاهش تقاضا، محدودیت انرژی، مشکلات حملونقل یا توقف واحدهای معدنی بوده است.
در نبود این مجموعه دادهها، ارائه یک رقم قطعی درباره میزان افت تولید یا ظرفیت ازدسترفته معادن ایران میتواند گمراهکننده باشد. آمار جهانی فولاد، هرچند برای تحلیل بازار اهمیت دارد، جایگزین اطلاعات عملیاتی معادن کشور نیست.
از همین رو، یکی از نیازهای اصلی سیاستگذاری در سال ۱۴۰۵، انتشار منظم دادههای تفکیکشده درباره فعالیت معادن است؛ دادههایی که امکان تشخیص تفاوت میان پروانههای غیرفعال، معادن در حال تجهیز، واحدهای دارای استخراج محدود و معادن متوقفشده به دلایل اقتصادی را فراهم کنند.
راه خروج از رکود، احیای اقتصادی بهجای افزایش صوری تعداد معادن
برای کاهش شمار معادن غیرفعال، نخست باید علت توقف هر واحد مشخص شود. معدن متوقفشده به دلیل کمبود سرمایه در گردش، با معدنی که ذخیره آن از نظر اقتصادی قابلیت استخراج ندارد، شرایط یکسانی ندارد. همچنین، معدن دارای ذخیره مناسب، اما فاقد تجهیزات فرآوری، به راهکاری متفاوت از واحدی نیاز دارد که محصول آن بازار فروش پایداری ندارد.
یکی از راهکارهای قابلبررسی، توسعه واحدهای فرآوری مشترک برای معادن کوچک است. چنین مدلی میتواند در صورت توجیه فنی و اقتصادی، هزینه سرمایهگذاری مستقل را کاهش دهد و دسترسی تولیدکنندگان به فناوری مناسب را بهبود بخشد.
راهکار دیگر، تنظیم قراردادهای شفاف و قابلپیشبینی میان معدنداران و مصرفکنندگان است. قراردادهای بلندمدت، در صورت تعیین روشن کیفیت، شیوه قیمتگذاری، هزینه حمل و تعهدات طرفین، میتوانند بخشی از نااطمینانی درآمدی معدن را کاهش دهند.
نوسازی تجهیزات، ارتقای روشهای استخراج، بهینهسازی مصرف انرژی و آب و استفاده از فناوریهای مناسب برای فرآوری ذخایر کمعیار نیز باید بر اساس مطالعات فنی و اقتصادی بررسی شود. اجرای این اقدامات زمانی منطقی است که افزایش بازیابی یا کاهش هزینهها، هزینه سرمایهگذاری را توجیه کند.
در حوزه صادرات نیز صرف وجود بازار خارجی به معنای سودآوری نیست. هزینه حمل، کیفیت محصول، محدودیتهای تجاری و قیمتهای جهانی باید در کنار هزینه تولید محاسبه شوند. صادرات زمانی میتواند به احیای معدن کمک کند که پس از احتساب همه هزینهها، درآمد خالص آن از گزینههای جایگزین بیشتر باشد.
جمعبندی؛ مسئله ایران کمبود ذخیره نیست، شکاف میان ظرفیت و اقتصاد تولید است
اظهارنظر دبیر انجمن سنگآهن ایران درباره غیرفعال بودن حدود ۸۰ درصد معادن دارای پروانه بهرهبرداری، ضرورت بازنگری در نحوه ارزیابی عملکرد بخش معدنی را برجسته میکند. با این حال، برای تعیین دقیق ابعاد مسئله، باید این نسبت با آمار رسمی تعداد معادن، ظرفیت تولید، میزان استخراج و علت توقف هر واحد تطبیق داده شود.
ایران در سال ۲۰۲۵ حدود ۳۲ میلیون تن فولاد خام تولید کرد و از بازیگران مهم این صنعت در منطقه باقی ماند. اما حفظ این جایگاه به معنای حل شدن مشکلات بخش بالادستی نیست. زنجیره فولاد زمانی از ظرفیت معدنی کشور بهره کامل میبرد که استخراج، فرآوری، حملونقل و مصرف مواد اولیه از نظر کیفیت، هزینه و حجم تولید با یکدیگر هماهنگ باشند.
در سال ۱۴۰۵، معیار اصلی موفقیت بخش سنگآهن نباید صرفاً تعداد پروانههای بهرهبرداری یا ظرفیت اسمی معادن باشد. افزایش تولید اقتصادی، کاهش هزینه تمامشده، بهبود بهرهوری، توسعه فناوری فرآوری و ایجاد بازار پایدار برای محصول معدنی، شاخصهای معنادارتری برای سنجش عملکرد این بخش هستند.
واقعیت این است که ذخیره معدنی، بهتنهایی مزیت رقابتی ایجاد نمیکند؛ مزیت زمانی شکل میگیرد که بتوان ذخیره را با هزینه قابلقبول، کیفیت موردنیاز بازار و بازده اقتصادی پایدار به محصول تبدیل کرد.
انتهای پیام/