سود ۱۲۹ درصدی مسکن در تهران/ چرا منطقه گرانتر، الزاماا سرمایهگذاری پرسودتری نیست؟
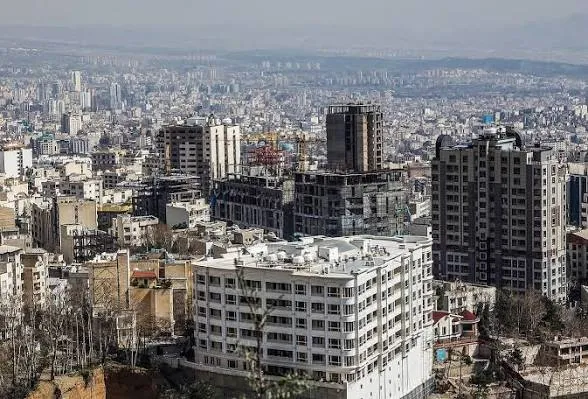
به گزارش برنا، بازار مسکن تهران در سالهای اخیر بیش از آنکه یک بازار یکپارچه باشد، مجموعهای از بازارهای متفاوت با رفتارهای قیمتی و اجارهای مستقل بوده است. بررسی نزدیک به ۷۸ هزار آگهی خرید و اجاره آپارتمان در مناطق ۲۲گانه پایتخت طی سالهای ۱۴۰۴ و ۱۴۰۵ نشان میدهد بازده سرمایهگذاری در مناطق مختلف، اختلاف قابل توجهی دارد.
در این بررسی، منطقه ۲ تهران با بازده کل برآوردی ۱۲۹ درصد در جایگاه نخست قرار گرفته است. مناطق ۵ و ۴ نیز در رتبههای بعدی دیده میشوند. این رتبهبندی نشان میدهد که سودآوری بازار مسکن صرفاً به میزان اجاره دریافتی محدود نیست و رشد ارزش ملک نیز سهم تعیینکنندهای در بازده نهایی سرمایهگذاری دارد.
برای تحلیل دقیقتر بازار، باید دو شاخص را از یکدیگر تفکیک کرد؛ بازده اجارهای که درآمد حاصل از اجاره ملک را نسبت به ارزش آن نشان میدهد و بازده سرمایهای که از افزایش قیمت ملک به دست میآید. ترکیب این دو شاخص، تصویر کاملتری از عملکرد سرمایهگذاری در بازار مسکن ارائه میکند.
اختلاف ۵۶ واحد درصدی رشد قیمت در دو منطقه تهران
یکی از مهمترین تفاوتهای بازار مسکن تهران در مقایسه مناطق مختلف، فاصله رشد قیمت پیشنهادی آپارتمانهاست. بر اساس دادههای بررسیشده، رشد قیمت پیشنهادی در منطقه ۲ حدود ۱۲۴ درصد بوده، در حالی که این شاخص در منطقه ۷ حدود ۶۸ درصد ثبت شده است.
به این ترتیب، اختلاف رشد قیمت در این دو منطقه به حدود ۵۶ واحد درصد میرسد؛ فاصلهای که نشان میدهد موقعیت جغرافیایی، سطح تقاضا، کیفیت دسترسیها و ویژگیهای بازار محلی میتوانند مسیر سرمایهگذاری را بهشدت تغییر دهند.
نکته مهم این است که منطقه ۲ با وجود سطح بالاتر قیمت مسکن، از نظر بازده کل عملکرد بهتری داشته است. این موضوع یک تصور رایج در بازار ملک را به چالش میکشد؛ اینکه مناطق ارزانتر الزاماً ظرفیت رشد بیشتری دارند و مناطق گرانتر به دلیل رسیدن به سقف قیمتی، دیگر امکان سودآوری قابل توجهی ندارند.
دادههای این بررسی نشان میدهد چنین قاعدهای را نمیتوان به همه مناطق تعمیم داد. در بازار مسکن، ظرفیت رشد قیمت به مجموعهای از عوامل وابسته است و صرفاً پایین بودن قیمت اولیه یک منطقه، تضمینی برای بازده بالاتر آن محسوب نمیشود.
منطقه ۱۶، اجاره بیشتر، اما نه بیشترین سود کل
یکی از نکات قابل توجه در بررسی مناطق تهران، وضعیت منطقه ۱۶ است. این منطقه با وجود قرار گرفتن در رتبه نخست بازده اجارهای، از نظر بازده کل در جایگاه هفتم قرار گرفته است.
این اختلاف رتبه نشان میدهد درآمد اجارهای بالا بهتنهایی نمیتواند معیار مناسبی برای انتخاب ملک سرمایهگذاری باشد. ممکن است ملکی درآمد اجارهای مناسبی ایجاد کند، اما رشد قیمت آن در مقایسه با مناطق دیگر محدودتر باشد.
در مقابل، برخی مناطق ممکن است بازده اجارهای پایینتری داشته باشند، اما افزایش ارزش ملک در طول دوره بررسی، عملکرد کلی سرمایهگذاری را بهبود ببخشد.
به همین دلیل، سرمایهگذاران باید میان دو هدف متفاوت تمایز قائل شوند؛ کسب درآمد مستمر از اجاره و افزایش ارزش دارایی در بلندمدت. انتخاب منطقه مناسب به اولویت سرمایهگذار، افق زمانی و میزان نقدشوندگی مورد انتظار او بستگی دارد.
رشد ۶۵ درصدی اجاره، اما کاهش بازده اجارهای در منطقه ۲
یکی از مهمترین یافتههای آماری این بررسی به منطقه ۲ مربوط میشود. در این منطقه، اجاره معادل حدود ۶۵ درصد افزایش یافته، اما بازده اجارهای از ۴.۶ درصد به ۳.۴ درصد رسیده است.
به بیان دیگر، با وجود رشد قابل توجه درآمد اجاره، نسبت درآمد اجارهای به ارزش ملک کاهش یافته است. افت این شاخص معادل ۱.۲ واحد درصد است که از نظر نسبی حدود ۲۶.۱ درصد کاهش را نشان میدهد.
این اتفاق زمانی رخ میدهد که قیمت ملک سریعتر از درآمد اجارهای افزایش پیدا کند. در چنین شرایطی، مستأجر ممکن است با رشد هزینه اجاره روبهرو شود، اما مالک از نظر نسبت درآمد اجاره به ارزش دارایی، بازده کمتری به دست آورد.
این وضعیت یکی از ویژگیهای مهم بازارهای مسکن در دورههای رشد سریع قیمت است؛ افزایش ارزش دارایی الزاماً به معنای بهبود درآمد جاری سرمایهگذار نیست.
تهران در مقایسه با بازار جهانی اجاره چه وضعیتی دارد؟
مقایسه بازده اجارهای تهران با بازارهای بینالمللی میتواند درک دقیقتری از وضعیت سرمایهگذاری ملکی ارائه دهد. بر اساس دادههای منتشرشده در نوامبر ۲۰۲۶ از سوی Global Property Guide، میانه بازده ناخالص اجاره مسکونی در ۸۱ بازار بررسیشده حدود ۵.۴ درصد بوده است.
در این مقایسه، آفریقای جنوبی با بازده ۱۱.۵۳ درصد و قزاقستان با ۱۰.۹۵ درصد در میان بازارهای دارای بازده بالاتر قرار گرفتهاند. ترکیه با ۷.۸۶ درصد، عربستان سعودی با ۷.۴۵ درصد و ایالات متحده آمریکا با ۶.۷۱ درصد نیز بازده اجارهای بالاتری از میانه جهانی داشتهاند.
در مقابل، بازده اجارهای ایتالیا ۶.۶۱ درصد، هند ۵.۱۶ درصد، امارات متحده عربی ۴.۹۴ درصد، فرانسه ۴.۸۳ درصد و آلمان ۳.۳۵ درصد گزارش شده است.
در این میان، بازده اجارهای ۳.۴ درصدی منطقه ۲ تهران، از نظر عددی به برخی بازارهای اروپایی نزدیکتر است؛ اما مقایسه مستقیم این ارقام باید با احتیاط انجام شود. تفاوت در تورم، مالیات، هزینه نگهداری، ریسک ارزی، مقررات اجاره و روش محاسبه بازده میتواند نتیجه مقایسه را تغییر دهد.
یک هشدار بینالمللی، رشد اسمی قیمت مسکن همیشه به معنای سود واقعی نیست
یکی از خطاهای رایج در تحلیل بازار مسکن، تمرکز بر رشد اسمی قیمتها بدون محاسبه اثر تورم است. ممکن است قیمت یک ملک در طول یک سال افزایش پیدا کند، اما پس از کسر تورم، هزینههای نگهداری و سایر مخارج، بازده واقعی سرمایهگذاری بسیار محدودتر باشد.
بر اساس گزارش شاخص جهانی قیمت مسکن Knight Frank در سهماهه نخست سال ۲۰۲۵، میانگین رشد اسمی سالانه قیمت مسکن در ۵۵ بازار بررسیشده حدود ۲.۳ درصد بوده است؛ اما با تعدیل تورمی، رشد واقعی این بازارها به منفی ۰.۴ درصد رسیده است.
نمونه قابل توجه در این گزارش، ترکیه است؛ بازاری که با وجود رشد اسمی ۳۲.۲ درصدی قیمت مسکن، پس از محاسبه تورم با افت واقعی ۴.۲ درصدی روبهرو شده است.
این دادهها یک پیام مهم برای سرمایهگذاران دارد: رشد اسمی قیمت مسکن بهتنهایی معیار کافی برای تشخیص سودآوری نیست. آنچه اهمیت دارد، میزان افزایش واقعی قدرت خرید دارایی پس از در نظر گرفتن تورم و هزینههای سرمایهگذاری است.
معیار OECD برای تشخیص سودآوری واقعی مسکن
سازمان همکاری و توسعه اقتصادی (OECD) برای بررسی وضعیت بازار مسکن، تنها به قیمت اسمی واحدهای مسکونی اکتفا نمیکند و شاخصهایی مانند نسبت قیمت مسکن به اجاره و نسبت قیمت مسکن به درآمد خانوار را نیز مورد توجه قرار میدهد.
نسبت قیمت به اجاره نشان میدهد قیمت خرید ملک در مقایسه با درآمدی که از اجاره آن حاصل میشود، تا چه اندازه بالا یا پایین است. افزایش این نسبت میتواند نشانه گرانتر شدن ملک نسبت به درآمد اجارهای آن باشد.
نسبت قیمت به درآمد نیز ارتباط میان قیمت مسکن و توان مالی خانوارها را بررسی میکند. رشد این شاخص میتواند نشاندهنده کاهش قدرت خرید مسکن باشد؛ موضوعی که در بلندمدت بر تقاضای مصرفی و سرمایهای اثر میگذارد.
به همین دلیل، برای ارزیابی بازار مسکن تهران نیز باید در کنار بازده کل، تغییرات نسبت قیمت به اجاره و قیمت به درآمد خانوار مورد توجه قرار گیرد. بدون چنین شاخصهایی، ممکن است افزایش قیمت ملک به اشتباه بهعنوان بهبود پایدار وضعیت سرمایهگذاری تفسیر شود.
چرا رتبهبندی سودآوری مناطق تهران باید با احتیاط خوانده شود؟
هرچند بررسی نزدیک به ۷۸ هزار آگهی خرید و اجاره، تصویر گستردهای از وضعیت بازار مسکن تهران ارائه میکند، اما آگهیهای منتشرشده الزاماً معادل معاملات قطعی نیستند. قیمت پیشنهادی فروشنده ممکن است با قیمت نهایی معامله تفاوت داشته باشد و مبلغ اجاره نیز میتواند در مذاکرات میان مالک و مستأجر تغییر کند.
از سوی دیگر، بازده اجارهای ناخالص با سود خالص مالک تفاوت دارد. هزینه تعمیرات، نگهداری، مالیات، خالی ماندن واحد، کمیسیون و سایر مخارج باید از درآمد اجارهای کسر شوند تا بازده واقعی مشخص شود.
همچنین، تفاوت کیفیت ساختمانها، متراژ، سن بنا، موقعیت محله و دسترسی به امکانات شهری میتواند باعث شود دو ملک در یک منطقه عملکرد متفاوتی داشته باشند.
بنابراین، رتبهبندی مناطق باید بهعنوان یک ابزار تحلیلی برای شناسایی روندها در نظر گرفته شود، نه نسخهای قطعی برای خرید ملک در یک منطقه مشخص.
تغییر نقشه سرمایهگذاری ، از اجارهمحوری تا بازده ترکیبی
نتایج بررسی بازار مسکن تهران نشان میدهد که نگاه تکبعدی به درآمد اجارهای یا رشد قیمت، دیگر برای ارزیابی فرصتهای سرمایهگذاری کافی نیست. منطقه ۲ با بازده کل ۱۲۹ درصدی در صدر قرار گرفته، در حالی که منطقه ۱۶ با وجود رتبه نخست در بازده اجارهای، از نظر بازده کل هفتم شده است.
این اختلاف نشان میدهد سرمایهگذارانی که فقط به درآمد ماهانه اجاره توجه میکنند، ممکن است بخش مهمی از ظرفیت افزایش ارزش دارایی را نادیده بگیرند. در مقابل، تمرکز صرف بر رشد قیمت نیز میتواند ریسک کاهش درآمد جاری و افت نقدشوندگی را پنهان کند.
در شرایطی که بازار مسکن با تورم، کاهش قدرت خرید خانوارها و تفاوت شدید قیمت میان مناطق مختلف روبهروست، انتخاب ملک باید بر اساس ترکیبی از بازده اجارهای، ظرفیت رشد قیمت، هزینه نگهداری، نقدشوندگی و ریسک سرمایهگذاری انجام شود.
انتهای پیام/