تیراژ ساخت در ایران به نصف روزهای اوج رسید/ عربستان و ترکیه چگونه سردمدار تولید مسکن منطقه شدند
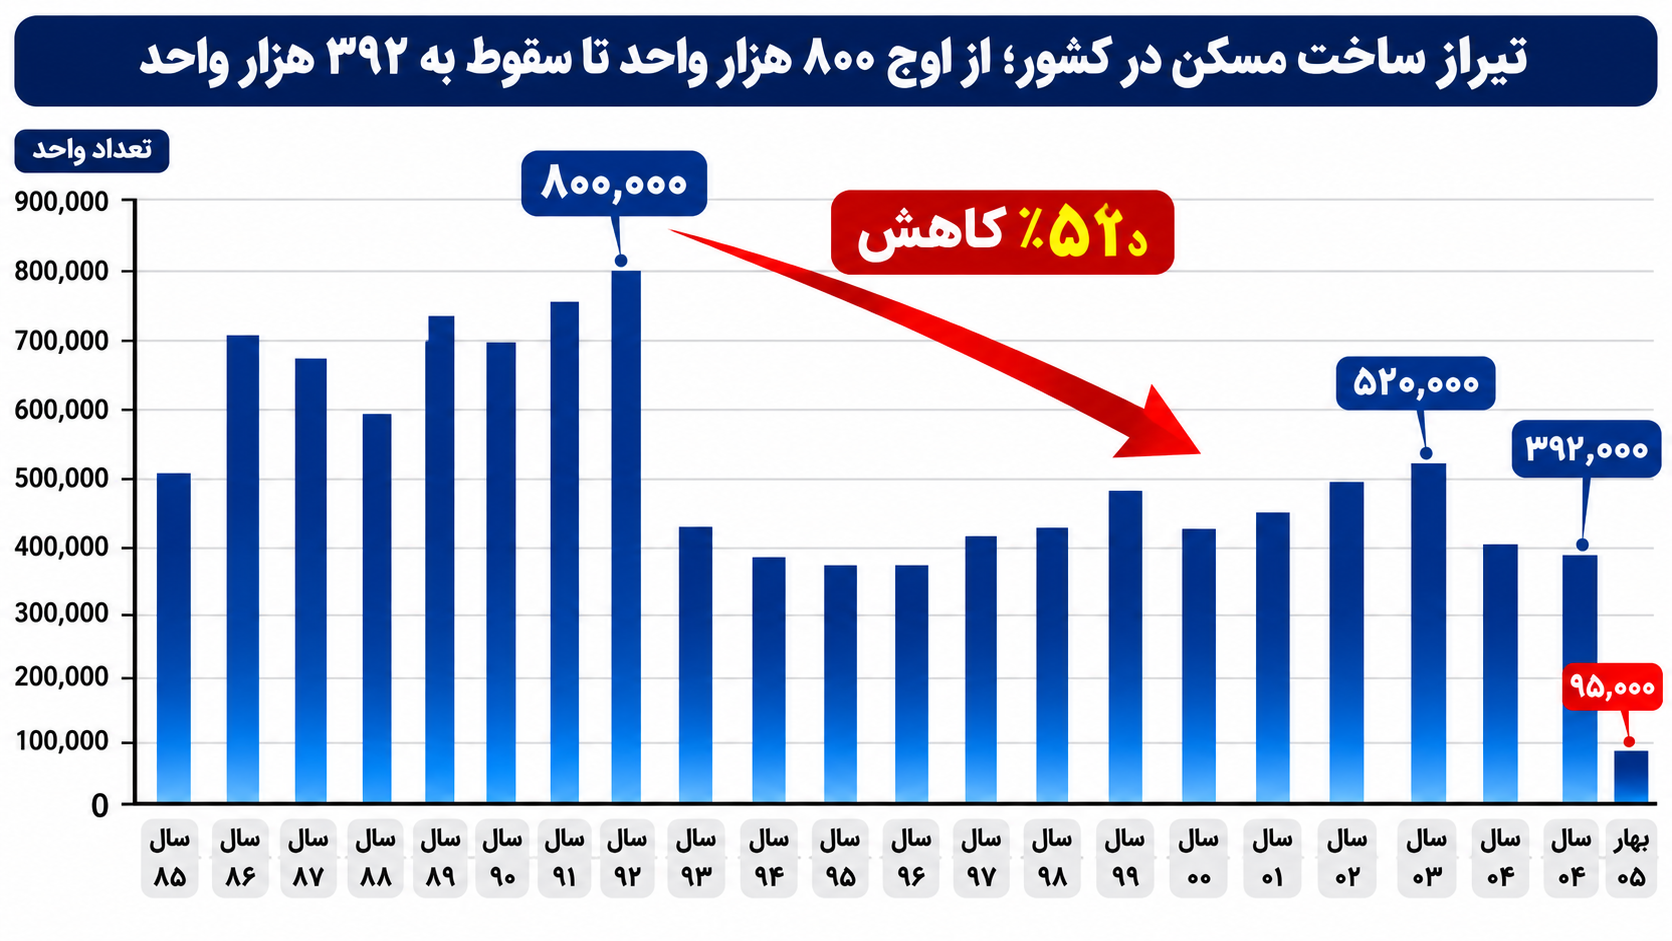
به گزارش برنا، تعداد واحدهای مسکونی پیشبینیشده در پروانههای ساختمانی از حدود ۸۰۰ هزار واحد در سال ۱۳۹۱ به ۳۹۲ هزار واحد در سال ۱۴۰۴ سقوط کرده؛ یعنی ظرفیت ثبتشده ساختوساز در مقایسه با نقطه اوج این دوره، بیش از ۵۱ درصد کوچکتر شده است. در بهار ۱۴۰۵ نیز تنها ۹۵ هزار واحد در پروانههای ساختمانی پیشبینی شده که نسبت به بهار سال قبل ۱۳ درصد کاهش دارد. این در حالی است که نیاز سالانه کشور حدود ۵۹۰ هزار واحد برآورد میشود. مقایسه با ترکیه، عراق و امارات در سال ۲۰۲۶ نشان میدهد ایران نهتنها با مسئله تأمین مسکن، بلکه با چالش کاهش سرمایهگذاری، عقبماندگی ظرفیت تولید و دشواری تبدیل مجوزهای ساختمانی به واحدهای آماده تحویل روبهروست.
سقوط ۵۱ درصدی تیراژ ساخت؛ از ۸۰۰ هزار واحد تا ۳۹۲ هزار واحد
برای درک ابعاد تغییرات بازار مسکن ایران، باید روند ساختوساز را در یک بازه بلندمدت بررسی کرد. دادههای تاریخی نمودار نشان میدهد تعداد واحدهای مسکونی پیشبینیشده در پروانههای ساختمانی مناطق شهری، در سال ۱۳۸۵ حدود ۵۰۰ هزار واحد بوده است. این رقم در سال ۱۳۸۶ به محدوده ۷۰۰ هزار واحد رسید و پس از نوسان در سالهای بعد، در سال ۱۳۹۱ به حدود ۸۰۰ هزار واحد افزایش یافت.
اما پس از این نقطه، مسیر صنعت ساختمان تغییر کرد. تیراژ ساخت در سال ۱۳۹۲ با سقوطی شدید به محدوده ۳۵۰ هزار واحد رسید؛ یعنی در یک سال حدود ۵۶ درصد از ظرفیت ثبتشده ساختوساز نسبت به سال قبل کاهش پیدا کرد.
این افت، یک نوسان کوتاهمدت نبود. در سالهای ۱۳۹۳ تا ۱۳۹۶ تعداد واحدهای پیشبینیشده در پروانهها عمدتاً در محدوده ۳۲۰ تا ۳۵۰ هزار واحد باقی ماند. در سالهای ۱۳۹۷ و ۱۳۹۸ بهبود محدودی اتفاق افتاد و در سال ۱۳۹۹ تیراژ به حدود ۴۸۰ هزار واحد رسید.
بااینحال، این روند نیز دوام نداشت. پس از نوسانات سالهای ۱۴۰۰ تا ۱۴۰۲، نمودار در سال ۱۴۰۳ به محدوده ۵۲۰ هزار واحد رسید؛ اما در سال ۱۴۰۴ بار دیگر مسیر نزولی شد و تعداد واحدهای پیشبینیشده در پروانههای ساختمانی به ۳۹۲ هزار واحد کاهش یافت.
محاسبه بر مبنای دو نقطه اصلی نمودار نشان میدهد تیراژ ساخت مسکن از حدود ۸۰۰ هزار واحد در سال ۱۳۹۱ به ۳۹۲ هزار واحد در سال ۱۴۰۴ رسیده است؛ به این معنا که تعداد واحدهای پیشبینیشده در پروانهها حدود ۵۱ درصد کمتر شده است.
این کاهش فقط یک عقبگرد آماری نیست؛ بلکه نشانهای از کوچکشدن ظرفیت ورود پروژههای جدید به چرخه ساختوساز شهری است.
شکاف ۱۹۸ هزار واحدی، هر سال چه میزان مسکن کمتر از نیاز ساخته میشود؟
یکی از مهمترین ارقام بازار مسکن ایران، فاصله میان نیاز سالانه و تعداد واحدهای پیشبینیشده در پروانههای ساختمانی است.
برآورد نیاز سالانه کشور حدود ۵۹۰ هزار واحد مسکونی است؛ در مقابل، در سال ۱۴۰۴ برای ساخت ۳۹۲ هزار واحد پروانه صادر شده است.
محاسبات این دو رقم، تصویری روشن از وضعیت عرضه ارائه میدهد:
نیاز سالانه: ۵۹۰ هزار واحد
واحدهای پیشبینیشده در پروانههای ۱۴۰۴: ۳۹۲ هزار واحد
فاصله میان نیاز و پروانهها: ۱۹۸ هزار واحد
پوشش نیاز سالانه توسط تیراژ پروانهها: ۶۶٫۴ درصد
کسری نسبت به نیاز برآوردشده: ۳۳٫۶ درصد
به عبارت دیگر، تیراژ پروانههای ساختمانی سال ۱۴۰۴ معادل حدود دو سوم نیاز سالانه برآوردشده کشور بوده است.
اگر این فاصله صرفاً برای پنج سال و بدون در نظر گرفتن تغییرات نیاز، تکمیل پروژهها و سایر عوامل ثابت فرض شود، به حدود ۹۹۰ هزار واحد میرسد. البته این عدد یک سناریوی محاسباتی است، نه برآورد قطعی کسری واقعی مسکن؛ زیرا پروانه ساختمانی با تولید و تحویل نهایی یکسان نیست و بخشی از عرضه نیز از محل پروژههای سالهای قبل تأمین میشود.
نکته مهمتر آن است که حتی همین شاخص اولیه نیز از کاهش ظرفیت عرضه آینده خبر میدهد. وقتی تعداد پروژههای جدید پایین میآید، اثر آن با فاصله زمانی در تعداد واحدهای آماده تحویل و بازار اجاره ظاهر میشود.
بهار ۱۴۰۵، کاهش ۱۳ درصدی و ادامه پنج فصل رکود
عملکرد بهار ۱۴۰۵ نشان میدهد افت ساختوساز به سال ۱۴۰۴ محدود نمانده است.
در این فصل، حدود ۹۵ هزار واحد مسکونی در پروانههای ساختمانی مناطق شهری پیشبینی شد؛ درحالیکه این رقم در بهار سال قبل حدود ۱۰۹ هزار واحد بود.
بنابراین کاهش سالانه حدود ۱۴ هزار واحد و معادل نزدیک به ۱۳ درصد بوده است.
برای درک بهتر مقیاس این رقم، ۹۵ هزار واحد تنها معادل ۱۶٫۱ درصد نیاز سالانه ۵۹۰ هزار واحدی کشور است. البته این مقایسه به معنای آن نیست که تولید کل سال ۱۴۰۵ فقط ۹۵ هزار واحد خواهد بود؛ این رقم صرفاً عملکرد یک فصل را نشان میدهد.
همچنین طی پنج فصل متوالی منتهی به ابتدای تابستان ۱۴۰۵، تیراژ ساختوساز در مقایسه با فصل مشابه سال قبل بهطور متوسط ۲۳ درصد کاهش داشته است.
تداوم افت در پنج فصل متوالی اهمیت ویژهای دارد؛ زیرا نشان میدهد مسئله صرفاً ناشی از یک دوره کوتاه رکود معاملاتی نیست و بخش عرضه نیز با ضعف مستمر مواجه شده است.
سرمایهگذاری واقعی ۲۹ درصد کوچک شد، سازندگان چرا عقب نشستند؟
یکی از مهمترین عوامل کاهش ظرفیت ساختوساز، افت سرمایهگذاری در بخش ساختمان است.
بر اساس ارقام گزارششده برای سال ۱۴۰۴، سرمایهگذاری واقعی در ساختمان با کاهش ۲۹ درصدی مواجه شده است. این اتفاق به معنای آن است که منابع واقعی اختصاصیافته به فعالیت ساختمانی کاهش پیدا کرده و سازندگان برای آغاز پروژههای تازه با محدودیت بیشتری روبهرو شدهاند.
در صنعت ساختمان، فاصله میان هزینه تولید و قیمت فروش اهمیت تعیینکنندهای دارد. افزایش قیمت مصالح، زمین، دستمزد، تجهیزات، هزینههای مالی و عوارض ساختمانی، سرمایه موردنیاز برای اجرای پروژه را بالا میبرد.
از طرف دیگر، کاهش قدرت خرید خانوارها و دشوارترشدن فروش واحدهای ساختهشده، سرعت بازگشت سرمایه را پایین میآورد.
بر اساس برآوردهای مطرحشده در گزارش مورد استناد، هزینه ساخت در سال گذشته حدود ۶۰ درصد افزایش یافته، درحالیکه رشد قیمت مسکن حدود ۳۰ درصد بوده است. این اختلاف ۳۰ واحد درصدی، فشار قابلتوجهی بر حاشیه سود سازندگان ایجاد میکند.
نتیجه چنین شرایطی معمولاً در سه رفتار دیده میشود: کاهش شروع پروژههای جدید، طولانیشدن زمان ساخت و انتقال سرمایه به فعالیتهایی با دوره بازگشت کوتاهتر.
بنابراین کاهش تعداد پروانهها را نمیتوان صرفاً به کمبود تقاضا نسبت داد. بازار با یک مسئله دوطرفه مواجه است؛ از یک سو خانوارها توان خرید کمتری دارند و از سوی دیگر سازندگان نیز انگیزه و توان مالی کمتری برای افزایش تولید پیدا کردهاند.
ترکیه در ۲۰۲۶، رشد ۳۷ درصدی پروانهها در بهار، افت در تابستان
ترکیه یکی از مهمترین نمونههای مقایسهای برای بررسی وضعیت صنعت ساختمان ایران است؛ کشوری با جمعیت زیاد، شهرنشینی گسترده و بازار فعال املاک.
بر اساس آمار رسمی مؤسسه آمار ترکیه، در سهماهه نخست سال ۲۰۲۶ تعداد واحدهای مسکونی دارای پروانه ساختمانی نسبت به دوره مشابه سال قبل ۳۷ درصد افزایش داشته است.
اما در سهماهه دوم ۲۰۲۶ شرایط تغییر کرد و تعداد واحدهای مسکونی دارای پروانه نسبت به فصل مشابه سال قبل ۹٫۵ درصد کاهش یافت.
این دو آمار نشان میدهد حتی بازار بزرگ ساختمان ترکیه نیز از نوسانات مصون نیست؛ بااینحال، نکته مهم در مقایسه دو کشور، تفاوت مسیر حرکت شاخصهاست. ایران در پنج فصل متوالی با کاهش متوسط ۲۳ درصدی تیراژ مواجه بوده، درحالیکه ترکیه در فصل نخست ۲۰۲۶ رشد ۳۷ درصدی را ثبت کرده است.
البته نباید درصد رشد ترکیه را بدون توجه به سطح پایه و تعداد مطلق واحدها با ایران مقایسه کرد. برای ارزیابی دقیقتر باید تعداد واحدهای دارای پروانه، متراژ، تعداد پروژهها و واحدهای تکمیلشده در یک دوره یکسان بررسی شود.
در ترکیه همچنین میان صدور پروانه و تکمیل پروژه تفاوت قابلتوجهی وجود دارد. در سهماهه دوم ۲۰۲۶، تعداد واحدهای دارای مجوز بهرهبرداری ۱۰٫۷ درصد افزایش یافت؛ درحالیکه تعداد واحدهای دارای پروانه جدید کاهش داشت. این موضوع نشان میدهد تکمیل پروژههای قبلی میتواند همزمان با افت پروژههای جدید ادامه پیدا کند.
عراق؛ کسری ۲٫۳ میلیون واحدی و برنامه ساخت شهرهای جدید
عراق از نظر نیاز انباشته مسکن، یکی از مهمترین بازارهای قابلمقایسه با ایران است.
برآوردهای برنامه ملی مسکن عراق نشان میدهد این کشور با کسری حدود ۲٫۳ میلیون واحد مسکونی مواجه است. همچنین در بررسیهای مربوط به وضعیت خانوارها، نرخ تراکم و زندگی چند خانوار در یک واحد، از چالشهای اصلی بازار مسکن این کشور محسوب میشود.
عراق از سال ۲۰۲۴ اجرای ۲۱ پروژه شهر جدید را با ظرفیت تقریبی ۷۶۵ هزار واحد در دستور کار قرار داده است. علاوه بر آن، هشت پروژه دیگر با ظرفیت نزدیک به ۳۲۹ هزار واحد در مراحل بررسی و تصویب قرار داشتهاند.
مجموع ظرفیت این دو گروه پروژه به حدود یک میلیون و ۹۴ هزار واحد میرسد.
در کنار این طرحها، برنامههای سرمایهگذاری خصوصی نیز دنبال میشود. ظرفیت اعلامشده برای ۴۱ پروژه سرمایهگذاری خصوصی مسکن عراق حدود ۴۳۹ هزار و ۴۳۰ واحد است.
این ارقام ظرفیت برنامهریزیشده و پروژههای اعلامشده را نشان میدهند، نه واحدهای تکمیلشده و تحویلدادهشده.
تفاوت مهم عراق با ایران در شیوه مواجهه با کمبود مسکن، حرکت به سمت شهرهای جدید و مشارکت گستردهتر سرمایهگذاران خصوصی در پروژههای بزرگ است. بااینحال، تأمین مالی، زیرساخت و سرعت اجرای پروژهها همچنان از چالشهای این کشور به شمار میرود.
در واقع عراق با وجود کسری بزرگ مسکن، تلاش میکند کمبود عرضه را به پروژههای سرمایهگذاری و توسعه شهری تبدیل کند؛ موضوعی که برای سیاستگذاری مسکن ایران نیز قابلتوجه است.
امارات، دبی در شش ماه ۲۴ هزار و ۵۳۷ واحد تحویل داد
در مقایسه با ایران، بازار دبی نمونه متفاوتی از رابطه میان سرمایهگذاری، اجرای پروژه و عرضه واقعی مسکن ارائه میکند.
در نیمه نخست سال ۲۰۲۶، تعداد ۲۴ هزار و ۵۳۷ واحد مسکونی جدید به موجودی مسکن دبی اضافه شد. این رقم در مقایسه با ۱۸ هزار و ۴۳ واحد در نیمه نخست سال ۲۰۲۵، حدود ۳۶ درصد افزایش نشان میدهد.
محاسبه اختلاف این دو دوره نشان میدهد دبی در شش ماه نخست ۲۰۲۶ حدود ۶ هزار و ۴۹۴ واحد بیشتر از دوره مشابه سال قبل به موجودی مسکونی خود اضافه کرده است.
همچنین ارزش معاملات مسکن دبی در نیمه نخست سال ۲۰۲۶ به حدود ۲۲۱٫۴ میلیارد درهم رسید و تعداد معاملات ثبتشده حدود ۷۹ هزار و ۳۰۰ مورد بود.
این آمار نشان میدهد بازار املاک دبی علاوه بر توسعه پروژههای جدید، از گردش مالی قابلتوجهی نیز برخوردار است.
نکته مهم در تجربه دبی، تفاوت میان واحدهای ثبتشده در پروژهها و واحدهای تکمیلشده است. در این بازار، پروژههای بزرگ با سرمایهگذاری خصوصی، پیشفروش، تأمین مالی و جذب سرمایه خارجی اجرا میشوند و تحویل واقعی واحدها نقش مهمی در ارزیابی عملکرد سازندگان دارد.
برای ایران، مقایسه با دبی از این جهت اهمیت دارد که نشان میدهد افزایش عرضه تنها با صدور مجوز حاصل نمیشود؛ بلکه دسترسی به سرمایه، امکان فروش، زیرساخت و توان اجرایی پروژه نیز تعیینکننده است.
عربستان، ۶۳ هزار خانواده در شش ماه نخست ۲۰۲۶ صاحبخانه شدند
عربستان سعودی نیز در سال ۲۰۲۶ نمونه متفاوتی از سیاستگذاری مسکن را دنبال میکند. تمرکز این کشور فقط بر افزایش تعداد پروژههای ساختمانی نیست، بلکه افزایش مالکیت خانوارها و اتصال تولید مسکن به نظام تأمین مالی نیز در دستور کار قرار دارد.
در نیمه نخست سال ۲۰۲۶، بیش از ۶۳ هزار خانواده سعودی به نخستین خانه خود نقل مکان کردند. همچنین تعداد قراردادهای حمایتی مسکن از زمان آغاز برنامه «سکنی» در سال ۲۰۱۷ تا پایان ژوئن ۲۰۲۶ به یک میلیون و ۴۶ هزار و ۸۹۰ قرارداد رسید.
نرخ مالکیت مسکن خانوارهای سعودی نیز در پایان سال ۲۰۲۵ به ۶۶٫۲۴ درصد افزایش یافت؛ رقمی که به هدف ۷۰ درصدی تعیینشده برای سال ۲۰۳۰ نزدیکتر شده است.
از نظر ساختار موجودی مسکن نیز در سال ۲۰۲۵ حدود ۴ میلیون و ۵۰۵ هزار و ۸۱۶ واحد مسکونی در اختیار خانوارهای سعودی قرار داشت. آپارتمانها با ۲ میلیون و ۱۰۸ هزار و ۹۳ واحد، ۴۶٫۸ درصد این ترکیب را تشکیل میدادند و تعداد ویلاها نیز به یک میلیون و ۳۲۹ هزار و ۸۴۷ واحد میرسید.
البته این ارقام مربوط به واحدهای مورد استفاده خانوارهای سعودی است و نباید با کل موجودی مسکن یا تعداد واحدهای تازهساختهشده در یک سال اشتباه گرفته شود.
نکته قابلتوجه دیگر، آمار پروانههای ساختمانی عربستان است. در هفت ماه نخست ۲۰۲۶، تعداد ۳۹ هزار و ۲۰۵ پروانه ساختمانی صادر شد که نسبت به ۴۳ هزار پروانه در دوره مشابه سال قبل، حدود ۸٫۸ درصد کاهش نشان میدهد.
این موضوع نشان میدهد حتی عربستان نیز با وجود برنامههای گسترده مسکن، در شاخص صدور مجوزها با نوسان مواجه است؛ بااینحال، سیاست حمایتی، تسهیلات و پیوند دادن سازندگان با متقاضیان واقعی، از ابزارهای مهم این کشور برای تقویت بازار مسکن محسوب میشود.
مقایسه ایران با چهار بازار منطقهای، تفاوت در عدد نیست، در مدل توسعه است
مقایسه وضعیت مسکن ایران با کشورهای منطقه نشان میدهد نمیتوان تنها با یک عدد درباره موفقیت یا شکست بازارهای ساختمانی قضاوت کرد. شاخص پروانه ساختمانی، واحد تکمیلشده، موجودی مسکن و نرخ مالکیت هرکدام بخش متفاوتی از بازار را توضیح میدهند.
بااینحال، ارقام سال ۲۰۲۶ چند تفاوت مهم را آشکار میکنند.
در ایران، تیراژ واحدهای پیشبینیشده در پروانههای ساختمانی سال ۱۴۰۴ به ۳۹۲ هزار واحد کاهش یافته و در بهار ۱۴۰۵ نیز ۹۵ هزار واحد ثبت شده است. سرمایهگذاری واقعی ساختمان نیز با افت ۲۹ درصدی مواجه شده است.
در ترکیه، صدور پروانههای ساختمانی در سهماهه نخست ۲۰۲۶ از رشد ۳۷ درصدی تعداد واحدها خبر میدهد، هرچند در سهماهه دوم کاهش ۹٫۵ درصدی ثبت شده است.
در عراق، کسری حدود ۲٫۳ میلیون واحدی، دولت را به سمت توسعه شهرهای جدید با ظرفیت برنامهریزیشده بیش از یک میلیون واحد سوق داده است.
در دبی، ۲۴ هزار و ۵۳۷ واحد مسکونی در شش ماه نخست ۲۰۲۶ به موجودی مسکن اضافه شده و ارزش معاملات این بازار به ۲۲۱٫۴ میلیارد درهم رسیده است.
در عربستان نیز بیش از ۶۳ هزار خانواده در نیمه نخست سال به نخستین خانه خود نقل مکان کردهاند و نرخ مالکیت مسکن خانوارهای سعودی به ۶۶٫۲۴ درصد رسیده است.
این ارقام یک پیام مشترک دارند: توسعه بازار مسکن فقط با تعیین هدف ساخت یا افزایش صدور پروانه اتفاق نمیافتد. دسترسی به منابع مالی، مشارکت سرمایهگذاران، قدرت خرید خانوارها، زیرساختهای شهری و سرعت تکمیل پروژهها در موفقیت سیاستهای مسکن نقش تعیینکننده دارند.
بحران مسکن ایران از زمین شروع نمیشود؛ از اقتصاد ساختوساز آغاز میشود
یکی از خطاهای رایج در تحلیل بازار مسکن، تقلیل تمام مشکلات به کمبود زمین یا نبود پروژههای عمرانی است. درحالیکه آمارهای موجود نشان میدهد مسئله ایران ابعاد گستردهتری دارد.
وقتی سرمایهگذاری واقعی ساختمان ۲۹ درصد کاهش پیدا میکند، هزینه ساخت افزایش مییابد و فروش واحدها با محدودیت قدرت خرید مواجه میشود، سازنده برای ورود به پروژه جدید با ریسک بیشتری روبهرو خواهد شد.
در چنین وضعیتی حتی زمین آماده ساخت نیز لزوماً به معنای شروع عملیات ساختمانی نیست. سازنده باید بتواند هزینه زمین، مصالح، دستمزد، تجهیزات و تأمین مالی را پوشش دهد و در نهایت واحدی تولید کند که متقاضی واقعی توان خرید آن را داشته باشد.
از طرف دیگر، سیاستهای حمایتی مسکن زمانی اثربخش خواهند بود که به منابع مالی پایدار، نظام اعتباری کارآمد و برنامه مشخص برای تکمیل واحدها متصل شوند.
تجربه عربستان نشان میدهد حمایت از تقاضا و افزایش مالکیت میتواند در کنار توسعه عرضه دنبال شود. تجربه دبی بر نقش سرمایهگذاری و تکمیل پروژهها تأکید دارد و برنامه عراق نیز نشان میدهد توسعه شهرهای جدید بدون مشارکت سرمایهگذاران و زیرساختهای لازم به نتیجه مطلوب نمیرسد.
ایران نیز برای عبور از وضعیت فعلی باید میان سه بخش تولید، تأمین مالی و قدرت خرید ارتباط مؤثرتری برقرار کند.
کاهش ساختوساز امروز، بحران عرضه فردا
پیامد افت ساختوساز معمولاً بلافاصله در قیمتها ظاهر نمیشود. میان صدور پروانه، آغاز عملیات، پیشرفت فیزیکی و تحویل واحد مسکونی فاصله زمانی وجود دارد.
به همین دلیل، کاهش تیراژ پروانههای ساختمانی در سال ۱۴۰۴ و بهار ۱۴۰۵ میتواند در سالهای آینده بر میزان عرضه واحدهای آماده اثر بگذارد.
اگر تعداد خانوارهای جدید افزایش پیدا کند، تقاضای ناشی از ازدواج و مهاجرت ادامه داشته باشد و واحدهای فرسوده نیز نیازمند جایگزینی باشند، کاهش ورود پروژههای جدید میتواند فشار بیشتری به بازار اجاره وارد کند.
این مسئله تنها به خریداران مسکن مربوط نیست. مستأجران، بنگاههای ساختمانی، کارگران، تولیدکنندگان مصالح و صنایع وابسته نیز از افت فعالیت ساختمان تأثیر میپذیرند.
ساختمان یکی از پیشرانهای مهم اقتصاد شهری است و کاهش سرمایهگذاری در آن میتواند به کاهش تقاضا برای محصولات فولادی، سیمان، کاشی، سرامیک، شیشه، تجهیزات تأسیساتی، خدمات مهندسی و حملونقل منجر شود.
بنابراین افت ۲۹ درصدی سرمایهگذاری واقعی در ساختمان را باید فراتر از یک عدد در بازار املاک بررسی کرد؛ این شاخص میتواند بر زنجیرهای گسترده از تولید و اشتغال اثر بگذارد.
آزمون سخت سیاستگذار، چگونه شکاف ۱۹۸ هزار واحدی جبران میشود؟
بازار مسکن ایران در شرایطی قرار گرفته که از یک طرف به حدود ۵۹۰ هزار واحد ساخت سالانه نیاز دارد و از طرف دیگر، تیراژ پیشبینیشده در پروانههای ساختمانی سال ۱۴۰۴ تنها ۳۹۲ هزار واحد بوده است.
جبران فاصله ۱۹۸ هزار واحدی، به معنای افزایش فوری و دستوری صدور پروانه نیست. اگر منابع مالی، زیرساخت و تقاضای مؤثر وجود نداشته باشد، افزایش مجوزها ممکن است صرفاً به بزرگتر شدن تعداد پروژههای نیمهتمام منجر شود.
راهکار اصلی، بازگرداندن توجیه اقتصادی به ساختوساز است. کاهش زمان صدور مجوز، ثبات مقررات، تسهیل تأمین مالی، استفاده از ابزارهای سرمایهگذاری، توسعه بازار اجاره حرفهای و حمایت هدفمند از خریداران مصرفی میتواند به بهبود شرایط کمک کند.
همچنین باید میان ساخت مسکن لوکس، واحدهای سرمایهای و مسکن متناسب با درآمد خانوارها تفاوت قائل شد. افزایش تعداد واحدهای گرانقیمت الزاماً مشکل دسترسی خانوارهای متوسط و کمدرآمد را حل نمیکند.
سیاستگذار باید بهجای تمرکز صرف بر تعداد واحدهای اعلامشده، سه شاخص را بهصورت همزمان ارزیابی کند: تعداد پروژههای واقعاً آغازشده، تعداد واحدهای تکمیلشده و تعداد واحدهایی که با قدرت خرید خانوارهای هدف تناسب دارند.
ایران در دوراهی بازسازی تولید مسکن یا تعمیق بحران اجاره
آمارهای بازار مسکن ایران در سال ۲۰۲۶ تصویری روشن از کاهش ظرفیت ساختوساز ارائه میدهد. افت تیراژ از حدود ۸۰۰ هزار واحد در نقطه اوج تاریخی نمودار به ۳۹۲ هزار واحد در سال ۱۴۰۴، کاهش ۱۳ درصدی بهار ۱۴۰۵ و افت ۲۹ درصدی سرمایهگذاری واقعی، سه علامت مهم از فشار بر صنعت ساختمان هستند.
در طرف مقابل، ترکیه با وجود نوسانات فصلی همچنان بازار بزرگی برای صدور پروانه و تکمیل واحدها دارد؛ عراق در حال برنامهریزی برای توسعه شهرهای جدید است؛ دبی توانسته در نیمه نخست ۲۰۲۶ بیش از ۲۴ هزار واحد به موجودی مسکن خود اضافه کند و عربستان نیز افزایش مالکیت خانوارها را با برنامههای حمایتی دنبال میکند.
این مقایسه به معنای برتری مطلق همه بازارهای همسایه نیست؛ هرکدام با محدودیتها و چالشهای خاص خود مواجهاند. اما تفاوت مهم در این است که سیاست مسکن باید از مرحله اعلام هدف عبور کند و به تولید واقعی، تأمین مالی و تحویل واحدهای قابلخرید برسد.
در ایران، مسئله دیگر فقط این نیست که سالانه چند خانه باید ساخته شود؛ پرسش اساسی این است که چه سازوکاری میتواند سرمایه را دوباره به ساختمان بازگرداند، پروژهها را از مرحله پروانه به مرحله تحویل برساند و فاصله میان درآمد خانوار و هزینه خرید مسکن را کاهش دهد.
اگر این سه مسئله حل نشود، افت امروز تیراژ ساخت میتواند به کمبود فردای عرضه تبدیل شود؛ کمبودی که نخستین و سنگینترین هزینه آن را مستأجران و خانوارهای فاقد مسکن پرداخت خواهند کرد.
انتهای پیام/