هشدار نائبرئیس شورای شهر بجنورد درباره مانعتراشی برای سرمایهگذاری شهری
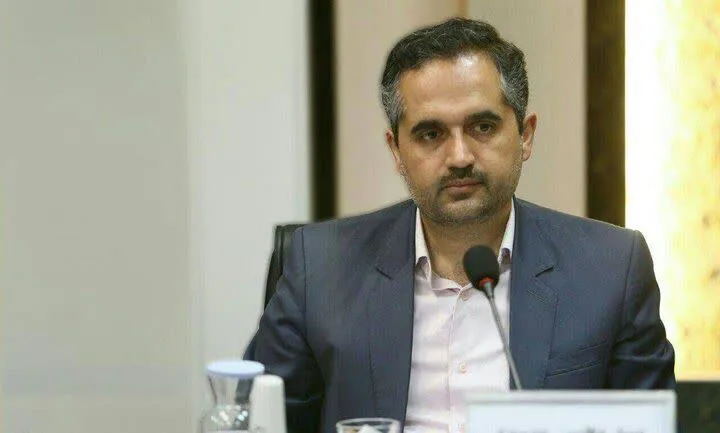
به گزارش برنا از خراسان شمالی، سید محسن موسوی، کارشناس ارشد اقتصاد توسعه و برنامهریزی، در گفتگو با خبرگزاری برنا ،با اشاره به اینکه فرصتهای سرمایهگذاری نقش ویژهای در رشد، توسعه و عمران شهری و اثرگذاری بالا در اقتصاد شهری و رونق دارند، تأکید کرد: تحقق این فرصتها مستلزم تسهیلگری است.
وی با بیان اینکه بر اساس استناد به تبصره ۳ ماده ۵۰ قانون مالیات بر ارزش افزوده مصوب سال ۱۳۸۷، مصوبات سرمایهگذاری شورا خلاف قانون تلقی و حذف میشوند، به بررسی ابعاد مختلف این موضوع پرداخت و نکات قابل تأملی را مطرح کرد.
تخفیفهای سنواتی شوراها قانونی است
موسوی گفت: اگر این استناد درست باشد، کل تخفیفهای ۳۰ و ۴۰ درصدی که شورای اسلامی در بجنورد و سایر مناطق شهری هر ساله تبلیغ و اعطا میگردد و اکنون نیز جاری است، باید خلاف و غیرقانونی تلقی شود؛ این در حالی است که تخفیف و بخشودگی از اختیارات قانونی شورا است و یک برنامه روتین سنواتی است که در کل کشور اجرا میشود و هیچ مغایرتی با قانون ندارد.
ناسخ و منسوخ بودن قوانین
وی با اشاره به ماهیت آزمایشی قانون مالیات بر ارزش افزوده مصوب ۱۳۸۷ که برای مدت پنج سال تصویب شده بود، اظهار داشت: قانون تسهیل و رفع موانع تولید رقابتپذیر مصوب ۱۳۹۴ که قانونی مؤخر است، آن را نقض کرده و در ماده ۵۹ اختیار تخفیف و بخشودگی را به شورای اسلامی داده است.
این کارشناس اقتصادی و عضو شورا افزود: در مقابل بیان میشود که قانون مالیات بر ارزش افزوده مصوب ۱۳۸۷ در قانون بودجه ۱۳۹۷ تمدید شده و چون قانون بودجه ۱۳۹۷ مؤخر بر قانون تسهیل و رفع موانع تولید مصوب ۱۳۹۴ است، پس معتبر است؛ اما نکته مهم که کمتر مورد توجه قرار گرفته آن است که هر قانونی که تمدید میگردد، با تمام اصلاحات صورتگرفته تمدید میشود. اگر غیر از این بود، باید ماده ۵۹ قانون تسهیل و رفع موانع تولید که به شورا اختیار تخفیف و بخشودگی داده نیز ابطال میگردید، که این اتفاق نیفتاده و آن قانون در حال اجراست.
نسخ ماده ۵۰ با تصویب قانون جدید در سال ۱۴۰۰
موسوی تصریح کرد: نکته مهمتر آنکه قانون مالیات بر ارزش افزوده در سال ۱۴۰۰ بازنگری و تصویب شده و ماده ۵۰ قانون مالیات بر ارزش افزوده مصوب ۱۳۸۷ نسخ و مفاد ماده ۵۰ قانون اخیرالتصویب کاملاً تغییر کرده و موضوع دیگری را بیان میکند و هیچ ارتباطی به موضوع عوارض ندارد.
اختیارات شوراها برای سیاستهای تشویقی
وی با استناد به تبصره ذیل ماده ۱۸ قانون برنامه پنجساله پنجم توسعه جمهوری اسلامی ایران مصوب ۱۳۸۹ که به صراحت بیان میدارد «هرگونه تخفیف، بخشودگی حقوق و عوارض شهرداریها توسط دولت و قوانین مصوب منوط به تأمین آن از بودجه عمومی سالانه کشور است» و بند «ت» ماده ۲۳ قانون احکام دائمی برنامههای توسعه کشور مصوب ۱۳۹۵/۱۱/۱۰ که تصریح میکند «هرگونه تخفیف و بخشودگی عوارض شهرداریها توسط دولت ممنوع است»، نتیجه گرفت: طبق تبصره مورد استناد، قوانین مربوط به تخفیف یا بخشودگی عوارض به دستگاههای دولتی لغو شده است و نه اختیارات شوراها برای اعمال سیاستهای تشویقی.
فلسفه وجودی کمیسیون توافقات شهرداریها
نائبرئیس شورای شهر بجنورد تأکید کرد: اگر غیر از این بود، فلسفه وجودی کمیسیون توافقات شهرداریها و مصوبات شوراهای اسلامی شهرهای مختلف در لحاظ تخفیف و بخشودگی عوارض در مناسبتهای مختلف به مردم زیر سؤال میرفت که با منطق سازگاری نخواهد داشت.
تعیین درصد تخفیف از اختیارات شوراهاست
وی افزود: از طرفی تعیین درصد تخفیف و بخشودگی نیز با توجه به نوع پروژهها و میزان اثرگذاری آنها در توسعه و عمران شهری و اقتصاد شهری از اختیارات شوراهاست و این در شهرهای مختلف مسبوق به سابقه است و با همین اختیار قانونی است که میتوانند سیاستهای تشویقی برای ایجاد انگیزه و جذب سرمایهگذاری در راستای نیازهای توسعه و عمران شهری را اتخاذ کنند؛ در غیر این صورت فلسفه وجودی خود شوراهای اسلامی نیز زیر سؤال میرود.
اختیار شهرداریها در توافق با مالکین
موسوی با اشاره به قوانین مربوط به مدیریت شهری و طرحهای جامع شهری گفت: در این قوانین به صراحت به شهرداریها این اختیار داده شده که بهمنظور توسعه شهری با مالکین زمینهای حومه شهرها وارد مذاکره شده و با اخذ حقالسهم (حداکثر تا ۲۵ درصد) با آنها توافق نمایند.
این جمله خود بیانکننده این واقعیت است که اولاً شورا و شهرداری اختیار تخفیف و بخشودگی را دارند و ثانیاً درصد حقالسهم شهرداریها میتواند از ۱ درصد تا هر عددی بین ۱ تا ۲۵ درصد باشد.
این کارشناس ارشد اقتصاد توسعه و برنامهریزی شهری در پایان با تأکید بر اینکه اعمال این سیاست تشویقی برای پروژههای سرمایهگذاری در راستای توسعه شهری است و برای سرمایهگذار پروژههای شهری ارزش اقتصادی ایجاد مینماید، هشدار داد: با توجه به موارد فوق، اینگونه به نظر میرسد در شرایطی که با اهداف و نگاه بر تسهیل سرمایهگذاری مخالفت میگردد، مسیرهای رشد و توسعه شهری بجنورد به بزرگترین مانع تبدیل شدهاند. لذا بررسی دقیق جوانب مختلف کار و جلوگیری از فرار سرمایههای شهری انتظار میرود.