صاحبان مشاغل با فروش کمتر از ۱۲۰ میلیارد ریال در سال ۱۴۰۵ از صدور صورتحساب الکترونیکی معاف شدند
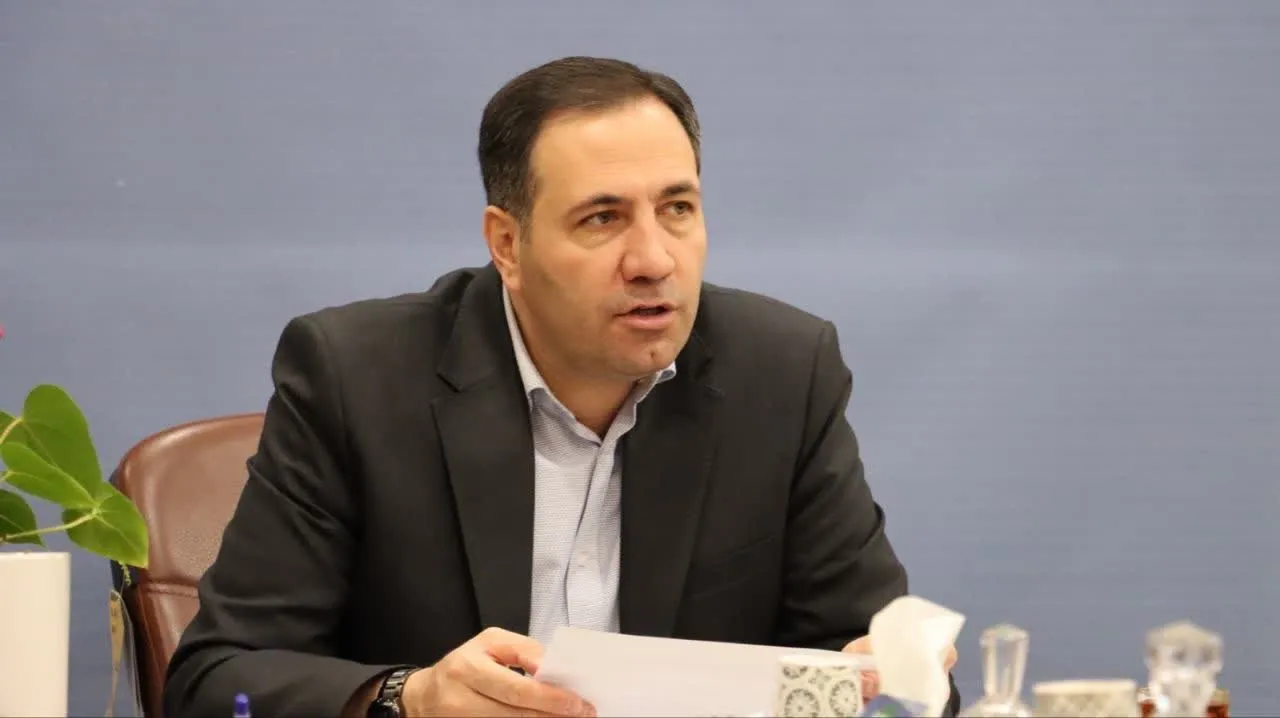
به گزارش خبرگزاری برنا از قزوین؛ سید محمود موسویصانع با اشاره به بخشنامه جدید سازمان امور مالیاتی کشور در خصوص اجرای ماده (۱۴) مکرر قانون پایانههای فروشگاهی و سامانه مؤدیان، اظهار کرد: کلیه صاحبان مشاغل موضوع فصل چهارم باب سوم قانون مالیاتهای مستقیم که تا پایان سال ۱۴۰۴ از صدور صورتحساب الکترونیکی موضوع ماده (۱۴) قانون پایانههای فروشگاهی و سامانه مؤدیان معاف بودهاند یا از سال ۱۴۰۵ فعالیت خود را آغاز کردهاند، مادامی که مجموع فروش کالا و خدمات آنها در سال ۱۴۰۵ کمتر از ۱۲۰ میلیارد ریال باشد، از صدور و ثبت صورتحساب الکترونیکی نوع اول و دوم در سامانه مؤدیان معاف خواهند بود.
وی افزود: چنانچه مجموع فروش کالا و خدمات صاحبان مشاغل در سال ۱۴۰۲ از حد نصاب ۱۸۰ میلیارد ریال و در سالهای ۱۴۰۳ و ۱۴۰۴ از حد نصاب ۱۴۴ میلیارد ریال عبور نکرده باشد، اما در سال ۱۴۰۵ از حد نصاب ۱۲۰ میلیارد ریال عبور کند، مؤدی مربوطه از ابتدای دومین دوره پس از اتمام دوره عبور از نصاب مذکور، مشمول معافیت موضوع این بخشنامه نخواهد بود و با رعایت مفاد بخشنامه شماره ۲۰۰/۱۴۰۵/۱۱ مورخ ۱۴۰۵/۰۲/۱۳، مکلف به صدور و ثبت صورتحساب الکترونیکی نوع اول یا دوم، حسب مورد، خواهد بود.
موسویصانع تصریح کرد: حد نصاب موضوع ماده (۱۴) مکرر قانون در رابطه با پروندههای اشخاص حقیقی، اعم از انفرادی یا مشارکتی، به ازای هر پرونده مالیاتی و بر اساس مبالغ مقرر در بخشنامه محاسبه میشود.
گروههای مشمول صدور صورتحساب الکترونیکی بدون توجه به میزان فروش
مدیرکل امور مالیاتی استان قزوین با اشاره به استثنائات تعیینشده در بخشنامه جدید گفت: برخی اشخاص، فارغ از میزان فروش سالانه، همچنان مکلف به صدور صورتحساب الکترونیکی بوده و مشمول معافیتهای موضوع این بخشنامه نخواهند بود.
وی این گروهها را شامل موارد زیر عنوان کرد:
۱. کلیه اشخاص حقوقی موضوع فصل پنجم باب سوم قانون مالیاتهای مستقیم مصوب سال ۱۳۶۶ و اصلاحیههای بعدی آن
۲. اشخاص حقیقی موضوع جزء (۲) بند (ط) تبصره (۶) قانون بودجه سال ۱۴۰۲، شامل صاحبان حرف و مشاغل پزشکی، پیراپزشکی، داروسازی و داروخانهها، دامپزشکی و فروشندگان تجهیزات پزشکی و همچنین اشخاص شاغل در کسبوکارهای حقوقی اعم از وکالت و مشاوره حقوقی و خانواده؛
۳. عرضهکنندگان کالا و خدمات مرتبط با طلا، جواهر و پلاتین با هر میزان فروش کالا و خدمات، به استناد جزء (۴) بند (ب) ماده (۲۶) قانون مالیات بر ارزش افزوده مصوب سال ۱۴۰۰؛
۴. فروشندگان مواد معدنی به واحدهای فرآوری مواد معدنی موضوع بند (م) تبصره (۷) قانون بودجه سال ۱۴۰۲؛
۵. کلیه واحدهای تولیدی، صنعتی، معدنی و خدماتی آلاینده که به تشخیص سازمان حفاظت محیط زیست، حدود مجاز و استانداردهای زیستمحیطی را رعایت نمیکنند، از ابتدای دومین دوره مالیاتی پس از اتمام دوره درج در پایگاه واحدهای آلاینده.
وی خاطرنشان کرد: مفاد این بخشنامه برای فعالان اقتصادی مستقر در مناطق آزاد تجاری ـ صنعتی و سایر مناطق کشور نیز جاری است.
امکان بهرهمندی مجدد از معافیت پس از رفع شرایط مشمولیت وجود ندارد
موسویصانع ادامه داد: مؤدیانی که در یک دوره، مطابق مقررات، شرایط بهرهمندی از معافیت صدور صورتحساب الکترونیکی موضوع ماده (۱۴) مکرر را از دست داده و ملزم به صدور صورتحساب الکترونیکی میشوند، در دورههای بعدی امکان بهرهمندی مجدد از این معافیت را نخواهند داشت.
وی افزود: این حکم مواردی همچون درج اطلاعات مؤدی در پایگاه واحدهای آلاینده یا عبور میزان فروش کالا و خدمات از نصاب مقرر در ماده (۱۴) مکرر و تبصره (۱) آن را نیز دربرمیگیرد و حتی در صورت رفع آلایندگی یا کاهش میزان فروش در دورههای بعدی، معافیت مجدد برقرار نخواهد شد.
رسید کارتخوان در شرایط مشخص، صورتحساب الکترونیکی محسوب میشود
مدیرکل امور مالیاتی استان قزوین همچنین گفت: فارغ از ضوابط مقرر در این بخشنامه، در صورتی که مؤدی عرضهکننده یک نوع کالا یا خدمت باشد یا کالاها و خدمات مورد عرضه وی مشمول نرخ یکسان مالیات بر ارزش افزوده باشند، تا پایان سال ۱۴۰۵، رسید دستگاه کارتخوان بانکی یا درگاه پرداخت الکترونیکی وی، صورتحساب الکترونیکی محسوب میشود.
وی افزود: همچنین فروش کلیه کالا و خدمات فعالان اقتصادی که مشمول فراخوانهای مالیات بر ارزش افزوده نیستند، مشمول حکم تبصره (۲) ماده (۱۴) مکرر قانون پایانههای فروشگاهی و سامانه مؤدیان خواهد بود.
انتهای پیام