دومین مرحله عرضه خانهریز در فصل پاییز آغاز شد/ از فروش ۱۵ هزار خانهریز تا آزمون بزرگ نقدشوندگی/ تجربه کشورها چه میگوید؟
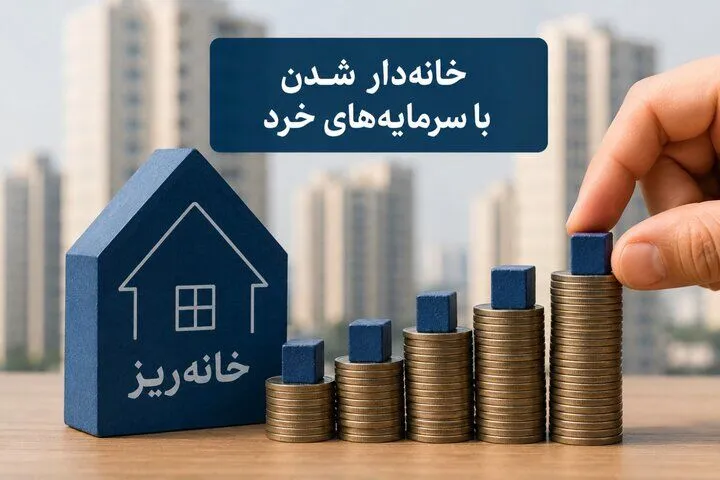
به گزارش برنا، این عرضه در شرایطی انجام میشود که نخستین پروژه خانهریز، یعنی پروژه «فجر» در منطقه ۵ تهران، پیش از این در سه مرحله مجموعاً ۱۵ هزار خانهریز عرضه کرده و طبق اعلام سکوی خانهریز، تمام این واحدها به فروش رسیدهاند. اما اعداد مربوط به فروش اولیه تنها یک بخش از داستان است. پرسش بزرگتر این است که این دارایی در بازار ثانویه چقدر قابلیت معامله دارد و سرمایهگذار هنگام نیاز به پول تا چه اندازه میتواند از آن خارج شود. تجربه آمریکا، بریتانیا و کانادا نشان میدهد سرمایهگذاری کسری در ملک میتواند از یک ایده جذاب به بازاری بزرگ تبدیل شود، اما در صورت ضعف نقدشوندگی، ابهام حقوقی یا بحران پلتفرم، سرمایهگذاری با چند میلیون تومان نیز میتواند با ریسکهایی روبهرو شود که در نگاه نخست دیده نمیشوند.
چهارشنبه، عرضه جدید خانهریز در حالی آغاز میشود که بازار هنوز در مرحله آزمایش است
بر اساس اطلاعیه منتشرشده درباره عرضه مهرماه، سفارشگیری «خانهریز» از ساعت ۸ صبح چهارشنبه ۱۵ مهر آغاز میشود و متقاضیان میتوانند از طریق پنل کاربری خود سفارش خرید ثبت کنند. در این مدل، به جای آنکه سرمایهگذار مجبور به خرید یک واحد کامل یا حتی یک مترمربع کامل باشد، میتواند واحدهای بسیار کوچکتری از منافع اقتصادی پروژه را خریداری کند.
اهمیت این مدل زمانی روشنتر میشود که اندازه سرمایه موردنیاز برای ورود به آن را با خرید مستقیم ملک مقایسه کنیم. در نخستین پروژه خانهریز، قیمت اعلامشده برای هر واحد در مقطعی حدود ۲ میلیون و ۱۹۰ هزار تومان بود و هر ۱۰۰ خانهریز معادل یک مترمربع تعریف شد. به این ترتیب، قیمت مبنای هر مترمربع در آن عرضه حدود ۲۱۹ میلیون تومان محاسبه میشد. همچنین طبق توضیحات منتشرشده از سوی مدیرعامل سازمان سرمایهگذاری و مشارکتهای مردمی شهرداری تهران، سقف خرید در آن مرحله برای هر کد ملی ۱۰۰ خانهریز اعلام شده بود.
این اعداد یک ویژگی مهم مدل را نشان میدهد: خانهریز قرار نیست با سرمایه چند صد میلیون یا چند میلیارد تومانی وارد بازار شود، بلکه نقطه ورود را به چند میلیون تومان کاهش میدهد. اما کاهش سرمایه اولیه نباید با کاهش ریسک اشتباه گرفته شود؛ چرا که سرمایهگذار همچنان در معرض عملکرد پروژه، ارزش ملک، هزینه ساخت، زمانبندی و وضعیت بازار ثانویه قرار دارد.
اولین نمونه واقعی خانهریز چه ابعادی دارد؟
برای ارزیابی این طرح، باید به نخستین پروژه آن نگاه کرد. پروژه «فجر» در بلوار آیتالله کاشانی و منطقه ۵ تهران قرار دارد. طبق اطلاعات اعلامشده، این پروژه ۱۰ هزار و ۲۹۰ مترمربع زیربنای کل، ۶ هزار و ۴۸۰ مترمربع زیربنای مفید، ۹ طبقه و ۵۴ واحد مسکونی دارد. بنابراین با یک پروژه ۱۰ هزار مترمربعی و ۵۴ واحدی مواجه هستیم، نه یک مفهوم انتزاعی یا صرفاً یک ابزار مالی روی کاغذ.
در توضیحات رسمی طرح، هر ۱۰۰ خانهریز معادل منافع اقتصادی تغییر ارزش یک مترمربع از پروژه تعریف شده و قرار است سرمایهگذار همزمان با پیشرفت پروژه و تغییر ارزش ملک، از منافع اقتصادی آن برخوردار شود. در مقطع معرفی پروژه نیز اعلام شده بود که پروژه در مرحله گودبرداری قرار دارد.
همین موضوع اهمیت شفافیت را بیشتر میکند. وقتی سرمایهگذار وارد پروژهای میشود که هنوز در مراحل ساخت قرار دارد، بازدهی او فقط به قیمت نهایی ملک وابسته نیست؛ زمان ساخت، هزینههای اجرا، وضعیت بازار مصالح، تأخیر احتمالی و شرایط فروش واحدهای نهایی نیز بر نتیجه سرمایهگذاری اثر میگذارند.
از سوی دیگر، طبق توضیحات بعدی مدیرعامل سازمان سرمایهگذاری شهرداری تهران، مدت اجرای پروژه فجر ۱۸ ماه اعلام شده و در زمان تحویل، افرادی که تعداد خانهریزهایشان معادل یک واحد آپارتمان باشد، در اولویت واگذاری قرار میگیرند. این نکته نشان میدهد که خانهریز صرفاً یک مفهوم «سانتیمتری» برای حفظ ارزش پول نیست و میتواند در شرایط مشخص به بحث تملک واحد نیز برسد.
استقبال واقعی بود، اما این فقط مرحله اول است
اولین عرضه خانهریز در ۲۰ مردادماه با عرضه ۵ هزار واحد از پروژه فجر آغاز شد. طبق اعلام سکوی خانهریز، این ۵ هزار واحد در مدت چهار ساعت، از ساعت ۱۰:۳۰ تا ۱۴:۳۰، به فروش رسید.
بعد از آن، در مردادماه مجموع عرضه به ۱۵ هزار خانهریز رسید؛ سه مرحله ۵ هزار واحدی که طبق اعلام خود سکوی خانهریز، تمام آنها به فروش رسیدند. پس از پایان عرضههای مردادماه نیز بازار مبادله فعال شد تا دارندگان بتوانند دارایی خود را به سایر متقاضیان واگذار کنند.
این آمار برای یک محصول تازه مهم است. اگر هر خانهریز را معادل یک صدم مترمربع در نظر بگیریم، ۱۵ هزار خانهریز معادل منافع اقتصادی ۱۵۰ مترمربع از پروژه خواهد بود. اما این عدد به هیچ وجه به معنای فروش ۱۵۰ مترمربع واحد مسکونی به ۱۵ هزار نفر نیست؛ این افراد در واقع واحدهای بسیار کوچک سرمایهگذاری از پروژه را در اختیار گرفتهاند.
همین تفاوت برای تحلیل اقتصادی طرح حیاتی است. استقبال اولیه نشان میدهد تقاضا برای سرمایهگذاری خرد وجود دارد، اما هنوز درباره عمق بازار ثانویه نمیتوان صرفاً از روی آمار فروش اولیه نتیجهگیری کرد.
در واقع، خانهریز دو آزمون متفاوت دارد. آزمون نخست این است که آیا مردم حاضرند بخرند؟ آزمون دوم این است که آیا وقتی مردم بخواهند بفروشند، خریدار واقعی وجود دارد؟
قیمتگذاری ماهانه، نقطه قوتی که باید با شفافیت همراه باشد
یکی از مهمترین ویژگیهایی که در مراحل بعدی برای خانهریز اعلام شده، تغییر قیمت پایه متناسب با شرایط پروژه است. طبق اطلاعیه سکوی خانهریز، قیمتگذاری مرحله بعد با توجه به میزان پیشرفت پروژه، شرایط بازار مسکن و ارزیابی رسمی انجام شده و قرار است قیمت پایه هر خانهریز بهصورت ماهانه با استفاده از نظر گروهی از کارشناسان رسمی تعیین شود.
از منظر سرمایهگذاری، این سازوکار میتواند یک نقطه قوت باشد؛ زیرا اگر قیمت دارایی برای مدت طولانی ثابت بماند، ارتباط آن با ارزش واقعی پروژه قطع میشود. اما قیمتگذاری کارشناسی زمانی برای سرمایهگذار قابل اتکا است که روش آن شفاف باشد.
سرمایهگذار باید بتواند بفهمد تغییر قیمت پایه دقیقاً ناشی از چه عواملی بوده است. آیا رشد قیمت زمین باعث افزایش ارزش شده؟ آیا پیشرفت فیزیکی پروژه عامل اصلی بوده؟ آیا قیمت معاملات منطقه افزایش یافته؟ آیا هزینه ساخت بالا رفته؟ یا ترکیبی از این عوامل در قیمت جدید اثر داشته است؟
اگر پاسخ این پرسشها منتشر شود، قیمت کارشناسی میتواند به کشف قیمت کمک کند. اما اگر فقط یک عدد نهایی اعلام شود، سرمایهگذار همچنان فاصله میان «قیمت کارشناسی» و «قیمت واقعی بازار» را نمیداند.
آمریکا، Arrived نشان میدهد سرمایهگذاری کسری میتواند بزرگ شود
برای مقایسه، باید به آمریکا رفت؛ بازاری که در آن سرمایهگذاری کسری در املاک طی سالهای اخیر توسعه پیدا کرده است.
پلتفرم Arrived یکی از نمونههای شناختهشده این مدل است. این مجموعه به سرمایهگذاران اجازه میدهد در سهام کسری از املاک مسکونی و اجارهای سرمایهگذاری کنند. تفاوت مهم آن با خرید مستقیم خانه این است که فرد لازم نیست کل ارزش ملک را پرداخت کند و مدیریت ملک نیز بر عهده سرمایهگذار منفرد نیست.
اما مهمتر از مدل ورود، مقیاسی است که این بازار توانسته به آن برسد. Arrived در گزارش عملکرد سهماهه نخست ۲۰۲۶ از توسعه بازار ثانویه و افزایش دسترسی سرمایهگذاران به گزینههای نقدشوندگی خبر داده است. این شرکت همچنین در سال ۲۰۲۶ بازار ثانویه خود را به پنجره معاملاتی ماهانه تبدیل کرده است.
جزئیات این بازار نشان میدهد نقدشوندگی در چنین مدلی حتی در آمریکا نیز یک فرآیند محدود و مدیریتشده است. بر اساس مقررات اعلامشده از سوی Arrived، سهم یک ملک پس از تأمین کامل مالی و حداقل شش ماه نگهداری میتواند وارد بازار ثانویه شود و معاملات در یک پنجره یکهفتهای در هر ماه انجام میشود.
از این مهمتر، خود Arrived صراحتاً اعلام میکند که نقدشوندگی تضمینشده نیست؛ فروش سهم به وجود خریدار و شرایط بازار بستگی دارد و قیمت فروش ممکن است پایینتر از قیمت خرید باشد.
این تجربه برای خانهریز بسیار آموزنده است. حتی در آمریکا، جایی که بازار سرمایه و زیرساختهای فناوری مالی بسیار توسعهیافته است، بازار ثانویه به این معنا نیست که سرمایهگذار هر زمان خواست، دقیقاً با همان قیمت خرید از سرمایهگذاری خارج شود.
آمریکا یک نمونه موفق دارد، اما یک هشدار جدی هم دارد
در طرف دیگر، Landa قرار دارد؛ پلتفرمی که در آمریکا سرمایهگذاری ملکی را حتی با ۵ دلار برای کاربران خود مطرح کرده بود. ایده آن دقیقاً روی همان جذابیتی بنا شده بود که سرمایهگذاری کسری ایجاد میکند: ورود افراد عادی به بازار املاک با سرمایه بسیار پایین. Landa در سال ۲۰۲۲ اعلام کرده بود که ۳۳ میلیون دلار سرمایه جذب کرده است.
اما داستان Landa به همان اندازه که برای طرفداران سرمایهگذاری خرد جذاب بود، برای تحلیلگران ریسک نیز آموزنده شد. TechCrunch در مه ۲۰۲۵ گزارش کرد که وبسایت Landa از دسترس خارج شده، اپلیکیشن با مشکل مواجه شده و برخی کاربران از توقف پرداختها و ناتوانی در فروش سرمایهگذاری خود خبر دادهاند.
این تجربه نشان میدهد یک نکته بسیار مهم در مدل خانهریز وجود دارد: سرمایهگذار فقط روی ساختمان سرمایهگذاری نمیکند؛ در عمل به ساختار حقوقی، شرکت واسط، مدیر پروژه و زیرساخت پلتفرم نیز وابسته است.
پس اگر خانهریز بخواهد از تجربه Landa درس بگیرد، باید از همین امروز پاسخ یک سؤال را روشن کند: اگر پلتفرم با مشکل فنی، مالی یا مدیریتی مواجه شد، مالکیت و حقوق اقتصادی سرمایهگذار بدون وابستگی به ادامه فعالیت پلتفرم چگونه حفظ میشود؟
بریتانیا، بازار ثانویه بدون خریدار کافی، فقط یک امکان روی کاغذ است
بریتانیا تجربه متفاوتی دارد. London House Exchange تلاش کرده است برای داراییهای ملکی، زیرساختی شبیه بازار سهام ایجاد کند و امکان معامله ثانویه را در اختیار سرمایهگذاران قرار دهد.
مزیت این مدل در مقایسه با خرید مستقیم ملک، افزایش قابلیت معامله است. اما یک اصل اقتصادی همچنان پابرجاست: وجود بازار با وجود تقاضای مؤثر یکی نیست.
ممکن است یک سامانه امکان ثبت سفارش فروش را فراهم کند، اما اگر در آن لحظه خریدار کافی وجود نداشته باشد، دارنده دارایی نمیتواند با سرعت مورد انتظار از سرمایه خود خارج شود. حتی اگر خریدار پیدا شود، ممکن است قیمت پیشنهادی پایینتر از ارزش کارشناسی یا قیمت خرید اولیه باشد.
این مسئله برای خانهریز اهمیت زیادی دارد. اگر قرار است بازار مبادله خانهریز بهعنوان یکی از مزیتهای اصلی طرح معرفی شود، در آینده باید آمار آن نیز منتشر شود؛ مثلاً تعداد سفارشهای خرید و فروش، حجم معاملات انجامشده، متوسط زمان فروش و فاصله میان قیمت پیشنهادی و قیمت نهایی معامله.
بدون این اطلاعات، «بازار مبادله» صرفاً وجود یک زیرساخت معاملاتی را ثابت میکند، نه نقدشوندگی واقعی را.
کانادا، Addy و ریسک فراتر از ساختمان
کانادا نیز نمونهای دارد که برای سرمایهگذاران خرد ایرانی قابل توجه است. Addy Technology، که در حوزه سرمایهگذاری کسری در املاک فعالیت میکرد، در سال ۲۰۲۶ وارد فرآیند رسمی بازسازی مالی شد.
طبق اسناد متولی ورشکستگی Crowe MacKay، Addy Technology در ۱۶ آوریل ۲۰۲۶ اعلامیه قصد ارائه پیشنهاد بازسازی را ثبت کرد. در ادامه، دادگاه عالی بریتیشکلمبیا در ۲۹ آوریل روند بازسازی را تأیید کرد و بخشی از بدهیها و تعهدات شرکت به یک شخصیت حقوقی جدید منتقل شد. این شخصیت حقوقی نیز در ۱۵ ژوئن ۲۰۲۶ وارد فرآیند ورشکستگی شد.
این پرونده الزاماً به معنای از بین رفتن تمام داراییهای سرمایهگذاران نیست، اما یک مسئله اساسی را برجسته میکند: شرکت واسط و ساختار حقوقی سرمایهگذاری، بخشی از ریسک سرمایهگذار است.
برای همین در ایران نیز باید از ابتدا مشخص باشد که سرمایهگذار خانهریز دقیقاً چه حقی دارد و در صورت توقف پروژه، تغییر مجری یا بروز مشکل برای شرکتهای مرتبط، این حقوق چگونه از داراییهای شرکت تفکیک میشود.
خانهریز نباید با «خرید متری مسکن» اشتباه گرفته شود
یک خطای تحلیلی مهم، یکیگرفتن خانهریز با خرید مستقیم مسکن است.فردی که یک واحد آپارتمان میخرد، یک دارایی فیزیکی مشخص دارد. اما در خانهریز، فرد بخشی بسیار کوچک از منافع اقتصادی پروژه را در اختیار میگیرد و نحوه تبدیل این منافع به واحد مسکونی یا نقدینگی به مقررات و ساختار پروژه بستگی دارد.
در پروژه فجر، برای نمونه اعلام شده که افرادی که تعداد خانهریزهای آنها معادل یک واحد آپارتمان باشد، در زمان تحویل در اولویت واگذاری قرار میگیرند. بنابراین ممکن است برای برخی سرمایهگذاران مسیر تملک واحد نیز مطرح باشد، اما این موضوع نباید باعث شود همه خریداران تصور کنند با خرید تعداد محدودی خانهریز، بهطور خودکار صاحب آپارتمان خواهند شد. این تفاوت باید در تبلیغات و اطلاعرسانی عمومی بسیار روشن باشد.
منتقدان چه میگویند؟
در کنار مزیتهای این طرح، نقدهایی نیز مطرح شده است. یکی از اعضای هیئتمدیره انجمن انبوهسازان استان تهران، درباره خانهریز نسبت به نقدشوندگی آن ابراز تردید کرده و تأکید کرده است که برای ارزیابی طرح باید درباره نحوه اجرا، پیمانکار، قیمت، زمان تحویل و میزان واقعی خروجی پروژه شفافیت وجود داشته باشد.
این نقد از یک جهت مهم است که مسئله اصلی را از «قیمت خرید» به «نتیجه نهایی» منتقل میکند.
خانهریز اگر قرار است یک ابزار اقتصادی موفق باشد، باید بتواند فراتر از فروش چند هزار واحد سرمایهگذاری، نشان دهد که پروژهها به موقع پیش میروند، ارزشگذاری آنها قابل دفاع است، اطلاعات مالی بهصورت منظم منتشر میشود و سرمایهگذار در صورت نیاز میتواند مسیر خروج مشخصی داشته باشد.
آیا خانهریز میتواند به ساخت مسکن کمک کند؟
پاسخ به این سؤال به نحوه مصرف منابع بستگی دارد.
اگر پول جمعشده از هزاران سرمایهگذار واقعاً به ساخت پروژههای ساختمانی اختصاص پیدا کند، مدل خانهریز میتواند منابع پراکنده خانوارها را به سرمایه ساخت تبدیل کند. این موضوع از نظر اقتصاد مسکن اهمیت دارد، زیرا سرمایهگذاری خرد در این صورت فقط یک ابزار حفظ ارزش پول نیست و میتواند به تأمین مالی تولید نیز کمک کند.
اما اگر عمده فعالیت اقتصادی در بازار ثانویه اتفاق بیفتد و منابع جدید وارد چرخه ساخت نشوند، اثر آن بر تولید مسکن محدودتر خواهد بود.
بنابراین یک شاخص مهم برای ارزیابی خانهریز در سالهای آینده باید این باشد: به ازای هر هزار میلیارد تومان سرمایه جذبشده، چه میزان ساختوساز واقعی ایجاد شده است؟
این شاخص بسیار مهمتر از تعداد حسابهای ایجادشده یا تعداد خانهریزهای فروختهشده خواهد بود.
سه عددی که آینده خانهریز را تعیین میکنند
برای ارزیابی دقیق این طرح در ماهها و سالهای آینده، سه گروه عدد باید بهصورت مستمر منتشر شود.
عدد اول، سرمایه جذبشده و سرمایه واردشده به ساختوساز است. باید مشخص باشد از منابع جذبشده چه میزان واقعاً در پروژه هزینه شده است.
عدد دوم، پیشرفت پروژه است. اگر پروژه در زمان عرضه مثلاً در مرحله گودبرداری قرار دارد، سرمایهگذار باید بتواند ماه به ماه ببیند چند درصد پیشرفت کرده و این پیشرفت با برنامه زمانبندی اولیه چقدر فاصله دارد.
عدد سوم، بازار ثانویه است. چند سفارش فروش ثبت شده؟ چند مورد واقعاً معامله شده؟ متوسط زمان فروش چقدر بوده؟ متوسط اختلاف قیمت معامله با قیمت پایه چقدر بوده است؟
این سه گروه داده میتواند خانهریز را از یک محصول تبلیغاتی به یک ابزار قابل سنجش اقتصادی تبدیل کند.
آزمون واقعی خانهریز چهارشنبه نیست
عرضه چهارشنبه ۱۵ مهرماه، مرحله تازهای از توسعه خانهریز است، اما نتیجه این عرضه هرچه باشد، هنوز برای قضاوت نهایی درباره مدل کافی نیست.
نخستین عرضه ۵ هزار خانهریز در چهار ساعت تمام شد و طبق اعلام سکوی خانهریز، مجموع عرضه مردادماه به ۱۵ هزار واحد رسید که همه آنها به فروش رفتند. نخستین پروژه نیز یک ساختمان ۵۴ واحدی با ۱۰ هزار و ۲۹۰ مترمربع زیربنا و ۶ هزار و ۴۸۰ مترمربع زیربنای مفید است. اینها اعداد واقعی و قابل اندازهگیری یک پروژه واقعی هستند.
اما تجربه جهانی نشان میدهد که موفقیت چنین مدلی با فروش اولیه تمام نمیشود. در آمریکا، Arrived نشان داده که سرمایهگذاری کسری میتواند به یک بازار بزرگ تبدیل شود، اما حتی آنجا نیز بازار ثانویه فقط در پنجرههای مشخص فعال است و نقدشوندگی تضمین نمیشود.
Landa نشان داده که اختلال در خود پلتفرم میتواند سرمایهگذار را با مشکل مواجه کند و پرونده Addy در کانادا نیز اهمیت ساختار حقوقی شرکت واسط را برجسته کرده است.
بنابراین خانهریز برای موفقیت واقعی باید چهار مسئله را همزمان حل کند: شفافیت قیمتگذاری، امنیت حقوقی سرمایهگذار، پیشرفت واقعی پروژه و نقدشوندگی بازار ثانویه.
در نهایت، مهمترین سؤال درباره خانهریز این نیست که «چند نفر توانستند با چند میلیون تومان وارد بازار ملک شوند؟» سؤال مهمتر این است که وقتی همین سرمایهگذاران بخواهند پول خود را خارج کنند، بازار تا چه اندازه آماده خرید دارایی آنهاست؟
اگر پاسخ این سؤال مثبت باشد، خانهریز میتواند یکی از ابزارهای جدید تأمین مالی ساختوساز و سرمایهگذاری خرد در ایران شود. اما اگر پاسخ منفی باشد، کوچکشدن مبلغ ورود فقط اندازه سرمایهگذاری را نه لزوماً اندازه ریسک را.کاهش داده است،
انتهای پیام/