صنایع کوچک، آزمون جدید سیاست اعتباری دولت
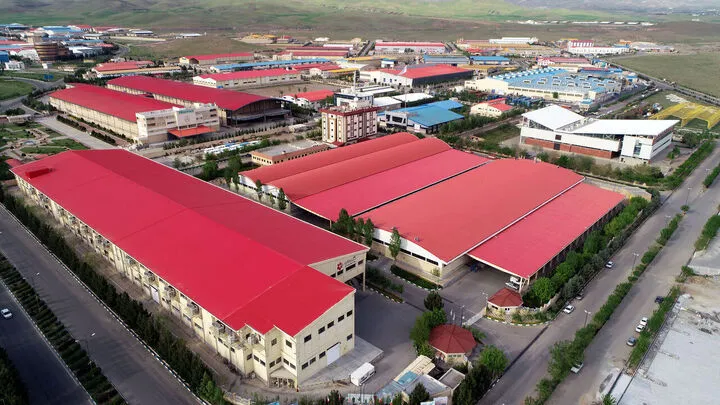
به گزارش برنا، اکنون پرسش اصلی این است که آیا ۴۰۰ همت جدید واقعاً به واحدهای کوچک خواهد رسید یا بار دیگر محدودیتهای بانکی، وثایق سنگین و فرآیندهای طولانی، این منابع را به سمت بنگاههای بزرگتر هدایت خواهد کرد؟
۴۰۰ همت، عدد بزرگ، اما سابقه نگرانکننده
لاهوتی اعلام کرده است که برای حمایت اختصاصی از صنایع کوچک و متوسط، ۴۰۰ همت تسهیلات در نظر گرفته شده و شاخصهای تخصیص منابع و زنجیرههای مشمول نیز مشخص شدهاند. قرار است این منابع در قالب سرمایه در گردش، سرمایه ثابت و توسعه روابط شبکهای هزینه شود.
اما مسئله اصلی، نه اعلام رقم ۴۰۰ همت، بلکه توان دسترسی صنایع کوچک به این منابع است. اگر یک بنگاه کوچک برای دریافت تسهیلات همچنان به وثیقههای سنگین، گردش حساب بالا و سابقه اعتباری گسترده نیاز داشته باشد، افزایش سقف منابع بانکی الزاماً مشکل تأمین مالی آن را حل نمیکند.
به گفته کارشناسان، تجربه بسته ۷۰۰ همتی سال گذشته باید بهعنوان یک هشدار جدی مورد توجه قرار گیرد. وقتی خود متولی بخش صنایع کوچک اعلام میکند که این بنگاهها از منابع قبلی سهم کافی نداشتهاند، انتظار میرود در بسته جدید سازوکار توزیع منابع بهطور شفافتر و قابل سنجش طراحی شود.
فاصله ایران با مدلهای حمایتی همسایگان
بررسی سیاستهای کشورهای همسایه نشان میدهد مشکل فقط کمبود منابع نیست، بلکه نوع ابزار تأمین مالی نیز اهمیت دارد. در ترکیه، مانده تسهیلات صنایع کوچک و متوسط در آوریل ۲۰۲۵ به حدود ۴۹۱۷ میلیارد لیر رسید و این رقم نسبت به سال قبل ۳۳.۲ درصد افزایش داشت. علاوه بر این، در فاصله ۲۰۲۳ تا ۲۰۲۵ حدود ۲۸۵.۴ میلیارد لیر اعتبار از طریق نظام ضمانت اعتباری مورد استفاده قرار گرفت که ۷۸ درصد آن به SMEها اختصاص داشت.
این تفاوت مهم است؛ زیرا در چنین مدلی بخشی از مشکل وثیقه و ریسک اعتباری بنگاه کوچک از طریق سازوکار ضمانت پوشش داده میشود. در ایران، اگر ۴۰۰ همت صرفاً در قالب تسهیلات بانکی عادی و با همان شروط سنتی پرداخت شود، بخش مهمی از بنگاههای کوچک همچنان ممکن است پشت درهای نظام اعتباری باقی بمانند.
حمایت واقعی از شهرک های صنعتی به شکل کشورهای پیشرفته
در کشورهای پیشرفته، حمایت از صنایع کوچک و متوسط معمولاً فقط به پرداخت وام محدود نمیشود و مجموعهای از ابزارهای مالی، ضمانت اعتباری، تسهیلات کمبهره و حمایت از سرمایهگذاری در فناوری را دربرمیگیرد. برای نمونه، در آلمان بانک توسعهای KfW با استفاده از شبکه بانکی، تأمین مالی بنگاههای کوچک را تسهیل میکند و بخشی از ریسک اعتباری را پوشش میدهد. در ژاپن نیز نظام ضمانت اعتباری و برنامههای تأمین مالی ویژه بنگاههای کوچک، دسترسی این واحدها به منابع بانکی را تقویت کرده است. در آمریکا هم برنامههای ضمانت وام اداره کسبوکارهای کوچک، امکان دریافت منابع برای بنگاههایی را فراهم میکند که ممکن است بدون حمایت دولتی دسترسی دشوارتری به اعتبار داشته باشند. این تجربهها نشان میدهد معیار موفقیت یک بسته حمایتی صرفاً رقم منابع اعلامشده نیست، بلکه میزان دسترسی واقعی بنگاهها و اثر آن بر سرمایهگذاری، اشتغال و تولید اهمیت بیشتری دارد.
آذربایجان، تأمین مالی فقط وام بانکی نیست
در همسایگی ایران همانند آذربایجان سیاست تأمین مالی بنگاههای کوچک به سمت استفاده از ابزارهای متنوع حرکت کرده است. بانک مرکزی این کشور در سال ۲۰۲۵ سازوکاری برای انتقال منابع جذبشده از مؤسسات مالی خارجی به بانکها و مؤسسات اعتباری غیربانکی ایجاد کرد تا این منابع در قالب وام و لیزینگ به بنگاههای خرد، کوچک و متوسط برسد.
این تجربه یک نکته مهم برای ایران دارد؛ صنایع کوچک همیشه به پول نقد برای هزینههای جاری نیاز ندارند. گاهی مشکل اصلی، ناتوانی در خرید ماشینآلات و تجهیزات است. در چنین شرایطی، لیزینگ میتواند ابزار مؤثرتری نسبت به وام نقدی باشد.
ارمنستان، هدفگذاری منابع به جای توزیع عمومی
در ارمنستان نیز نمونههایی از تأمین مالی هدفمند وجود دارد. در یکی از برنامههای حمایت از بنگاههای کوچک، تا پایان سال ۲۰۲۵ تعداد ۱۱۳۴ وام به ارزش ۶۱.۱ میلیارد درام در سبد تسهیلات قرار گرفته بود و ۸۷ درصد منابع مرحله چهارم به پروژههای مرتبط با SMEها اختصاص داشت.
این مدل نشان میدهد منابع میتوانند بر اساس هدف مشخص توزیع شوند؛ برای مثال توسعه مناطق، افزایش بهرهوری انرژی یا سرمایهگذاری سبز. چنین رویکردی با پرداخت تسهیلات بدون شاخص روشن تفاوت دارد و امکان ارزیابی نتیجه را افزایش میدهد.
خطر تکرار یک تجربه قدیمی
انتقاد اصلی به بسته ۴۰۰ همتی این نیست که چرا برای صنایع کوچک منابع اختصاص یافته است، بلکه این است که آیا سازوکار پرداخت این منابع تغییر کرده است یا نه؟
اگر همان بنگاهی که سال گذشته به دلیل وثیقه یا شرایط اعتباری نتوانسته تسهیلات دریافت کند، امسال نیز با همان موانع روبهرو باشد، اعلام رقم ۴۰۰ همت بهتنهایی تغییری در وضعیت تأمین مالی او ایجاد نمیکند.
از سوی دیگر، اگر منابع با نرخ بالا و دوره بازپرداخت کوتاه در اختیار واحدهای تولیدی قرار گیرد، ممکن است بخشی از تسهیلات صرف بازپرداخت بدهیهای قبلی شود و اثر آن بر توسعه تولید محدود بماند.
معیار موفقیت باید تولید باشد، نه میزان پرداخت
کارشناسان معتقدند ارزیابی بسته ۴۰۰ همتی نباید با یک شاخص ساده مانند «میزان تسهیلات پرداختشده» انجام شود. معیارهای مهمتر شامل افزایش ظرفیت تولید، میزان سرمایهگذاری جدید، نوسازی ماشینآلات، حفظ اشتغال، رشد فروش و افزایش بهرهوری بنگاههاست.
حتی میتوان برای این بسته شاخصهای قابل اندازهگیری تعیین کرد؛ برای مثال مشخص شود از ۴۰۰ همت چه مقدار به سرمایه در گردش، چه مقدار به سرمایه ثابت و چه مقدار به توسعه زنجیرههای تولید اختصاص یافته و هر بخش چه میزان اشتغال یا ظرفیت تولید ایجاد کرده است.
۴۰۰ همت، فرصت یا تکرار مسیر قبلی؟
اکنون ۴۰۰ همت در برابر یک آزمون مهم قرار دارد. تجربه ۷۰۰ همت سال گذشته نشان داده است که رقم بزرگ در بخشنامه، الزاماً به معنای پول در حساب بنگاه کوچک نیست. اگر قرار است سیاست جدید متفاوت باشد، باید مسیر دسترسی، شرایط وثیقه، نحوه اعتبارسنجی، سهم هر صنعت و نتیجه نهایی پرداختها شفاف باشد.
در غیر این صورت، ممکن است ۴۰۰ همت نیز در آمارهای رسمی بهعنوان حمایت از تولید ثبت شود، اما بخش قابل توجهی از واحدهای کوچک همچنان با همان مشکل قدیمی یعنی کمبود سرمایه در گردش، فرسودگی تجهیزات و دسترسی محدود به اعتبار مواجه بمانند.
به همین دلیل، نقطه حساس این طرح از زمان اعلام رقم ۴۰۰ همت آغاز نمیشود؛ آزمون واقعی از زمان تخصیص نخستین ریال و مشخص شدن نام، اندازه و عملکرد بنگاههای دریافتکننده منابع آغاز خواهد شد.