۸۵۰ هزار خانه در حال ساخت، ۷۰۰ هزار متقاضی در انتظار/ ایران در برابر ۵ همسایه چه میکند؟
به گزارش برنا ،در همین شرایط، وزارت راه اعلام کرده متقاضیان دهکهای بالاتر که آورده مورد نیاز خود را تأمین نکنند، ممکن است از ادامه حضور در پروژه حذف شوند؛ در مقابل، برای دهکهای یک تا چهار، تسهیلات قرضالحسنه تا سقف ۴۰۰ میلیون تومان در نظر گرفته شده است. این اعداد نشان میدهد چالش مسکن حمایتی در ایران فقط کمبود زمین و ساختوساز نیست، بلکه شکاف میان هزینه واقعی خانه و توان پرداخت خانوار به یکی از گلوگاههای اصلی تبدیل شده است.
۸۵۰ هزار خانه در حال ساخت، ۷۰۰ هزار متقاضی در انتظار
بر اساس آخرین اظهارات مسئولان وزارت راه و شهرسازی، حدود ۸۵۰ هزار واحد مسکن حمایتی در حال ساخت است که عملیات اجرایی آنها آغاز شده و از این تعداد حدود ۲۵۰ هزار واحد در اختیار بنیاد مسکن انقلاب اسلامی قرار دارد.
در سوی دیگر این معادله، بیش از ۷۰۰ هزار متقاضی واجد شرایط هنوز تعیینتکلیف نشدهاند. به این معنا که حتی در صورت وجود پروژه و زمین، بخش قابل توجهی از متقاضیان هنوز به مرحله نهایی دریافت واحد نرسیدهاند.
وزارت راه هدفگذاری کرده است تا پایان سال ۱۴۰۵ حدود ۱۳۰ هزار واحد مسکن حمایتی افتتاح شود. بنابراین فاصله میان تعداد واحدهای در حال ساخت و تعداد واحدهایی که قرار است در کوتاهمدت به بهرهبرداری برسند، نشان میدهد که مسیر تبدیل پروژههای ساختمانی به واحدهای قابل تحویل همچنان طولانی است.
کارشناسان معتقدند در چنین شرایطی، صرف اعلام تعداد واحدهای در حال ساخت نمیتواند تصویر کاملی از وضعیت مسکن حمایتی ارائه دهد. شاخص مهمتر، تعداد واحدهایی است که به مرحله تکمیل، تحویل و سکونت واقعی میرسند.
شرط تازه برای ماندن؛ آورده یا حذف
یکی از مهمترین بخشهای اظهارات اخیر معاون مسکن و ساختمان وزیر راه، مربوط به وضعیت متقاضیانی است که توان تأمین آورده خود را ندارند.
طبق این توضیحات، متقاضیان دهکهای یک تا چهار از حمایت متفاوتی برخوردارند و برای آنها تا سقف ۴۰۰ میلیون تومان تسهیلات قرضالحسنه در نظر گرفته شده است. اما برای سایر متقاضیان، روند ساخت پروژه تا حد زیادی به پرداخت آورده وابسته است.
در نتیجه، اگر متقاضی دهکهای بالاتر نتواند آورده تعیینشده را پرداخت کند، امکان ادامه حضور او در پروژه وجود نخواهد داشت.
این تصمیم از منظر اجرایی قابل درک است، زیرا پروژههای مسکن به منابع مالی مستمر نیاز دارند و توقف پرداختها میتواند زمان ساخت را افزایش دهد. اما از منظر اجتماعی یک پرسش جدی مطرح میشود: اگر متقاضی در زمان ثبتنام واجد شرایط بوده، اما در فاصله چند سال قدرت خرید خود را از دست داده است، حذف او تا چه اندازه با فلسفه مسکن حمایتی سازگار است؟
به گفته کارشناسان، افزایش هزینه مصالح، زمین، دستمزد و سایر هزینههای ساخت باعث شده فاصله میان توان مالی خانوار و هزینه نهایی واحد مسکونی بیشتر شود. بنابراین سیاست حمایتی نمیتواند تنها بر مرحله ثبتنام متمرکز باشد و باید توان پرداخت خانوار در طول اجرای پروژه نیز مورد توجه قرار گیرد.
۴۰۰ میلیون تومان، کمک بزرگ یا آوردهای که از هزینه خانه عقب مانده است؟
تسهیلات ۴۰۰ میلیون تومانی برای دهکهای یک تا چهار در نگاه نخست رقم قابل توجهی به نظر میرسد، اما مسئله اصلی ارزش واقعی این مبلغ در برابر هزینه ساخت مسکن است.
در اقتصادی که هزینه ساخت و قیمت زمین در سالهای اخیر افزایش قابل توجهی داشته، ۴۰۰ میلیون تومان بهتنهایی نمیتواند شکاف مالی خرید یا ساخت یک واحد مسکونی را پوشش دهد. اهمیت این تسهیلات بیشتر در آن است که بخشی از فشار اولیه را از دوش خانوارهای کمدرآمد بردارد.
به همین دلیل، کارشناسان معتقدند حمایت مؤثر باید ترکیبی از زمین ارزان یا رایگان، تسهیلات بلندمدت، نرخ سود پایین، یارانه مستقیم و کنترل هزینه ساخت باشد. در غیر این صورت، حتی تسهیلات قرضالحسنه نیز ممکن است در برابر رشد هزینههای پروژه اثر محدودی داشته باشد.
ایران در برابر همسایگان، مدلها متفاوت است
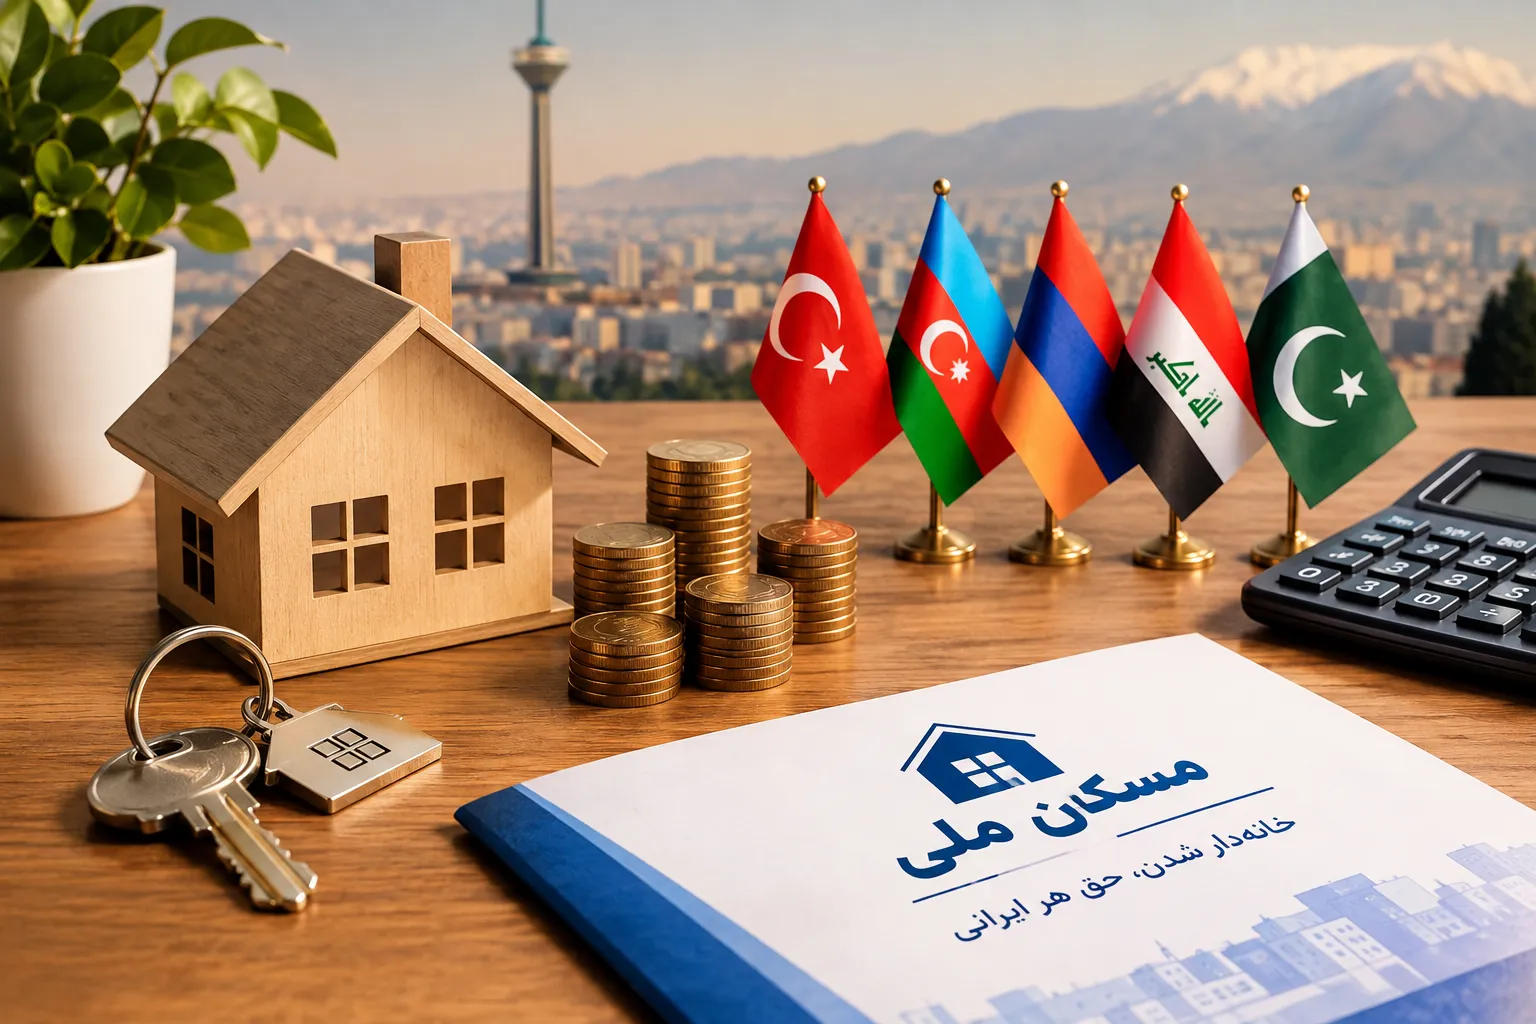
مقایسه وضعیت ایران با پنج کشور همسایه نشان میدهد که دولتها برای حل مسئله مسکن از یک نسخه واحد استفاده نمیکنند. برخی کشورها بیشتر بر ساخت مستقیم خانه، برخی بر تسهیلات بانکی و برخی بر ترکیب زمین دولتی و وام ارزان تمرکز کردهاند.
ترکیه، ساخت گسترده و سهم پررنگ دولت
ترکیه در سال ۲۰۲۶ همچنان از مدل ساخت گسترده مسکن اجتماعی از طریق استفاده میکند. پروژههای ۲۵۰ هزار و ۵۰۰ هزار واحدی در سامانه رسمی این نهاد در حال اجرا و واگذاری است و در ماههای اخیر پروژههای متعدد ۵۰۰ هزار واحدی در شهرهای مختلف در فهرست قرار گرفتهاند.
تفاوت مهم این مدل با ایران در نقش پررنگتر نهاد متولی در تولید، عرضه و فروش مستقیم واحدهای اجتماعی است. در واقع سیاست ترکیه تنها به تأمین تسهیلات محدود نمیشود، بلکه ساخت و عرضه گسترده نیز بخش مهمی از برنامه است.
آذربایجان، خانه ارزانتر از بازار با فروش دیجیتال
آذربایجان در سال ۲۰۲۶ نمونه متفاوتی ارائه کرده است. در پروژههای اجتماعی این کشور، واحدهای نوساز و آماده سکونت با قیمتهایی پایینتر از سطح بازار عرضه میشوند.
در تازهترین آمار رسمی، قیمت برخی از این واحدها حدود ۴۳۵ تا ۸۳۰ منات به ازای هر مترمربع اعلام شده است. این واحدها در مجتمعهایی در باکو، آبشرون و ساموخ قرار دارند و امکان استفاده از تسهیلات رهنی نیز برای آنها وجود دارد.
حتی در چهارم سپتامبر ۲۰۲۶، ۵۳۵ واحد در سه مجتمع مسکونی لانکاران، شیروان و یولاخ از طریق سامانه الکترونیکی مسکن مقرونبهصرفه به فروش رسید.
این تجربه نشان میدهد که شفافیت دیجیتال و عرضه مستقیم واحد آماده میتواند بخشی از مشکلات فرآیند طولانی ثبتنام تا تحویل را کاهش دهد.
عراق، تسهیلات با نرخ ۲ درصد
عراق نیز در سال ۲۰۲۶ مسیر متفاوتی را دنبال کرده است. صندوق مسکن این کشور امکان ثبت درخواست وام مسکن را فراهم کرده و نرخ سود کاهشی تسهیلات را ۲ درصد اعلام کرده است. همچنین ۲ درصد کارمزد اداری نیز برای تسهیلات در نظر گرفته شده است.
نکته قابل توجه این مدل، تمرکز بر تأمین مالی خرید یا ساخت مسکن از مسیر تسهیلات کمهزینه است. بنابراین برخلاف مدل کاملاً ساختمحور، ابزار بانکی در عراق نقش مهمتری در دسترسی خانوار به مسکن دارد.
پاکستان، ۵۰۰ هزار خانه با بسته مالی ۳.۲ تریلیون روپیه
پاکستان نیز در سال ۲۰۲۶ برنامهای پنجساله برای تأمین مالی ساخت ۵۰۰ هزار خانه راهاندازی کرده است. حجم مالی این برنامه ۳.۲ تریلیون روپیه اعلام شده و هدف آن افزایش دسترسی خانوارهای کمدرآمد به مسکن است.
در همین چارچوب، سقف تسهیلات مسکن تا ۱۰ میلیون روپیه پاکستان افزایش یافته و نرخ نهایی برای دریافتکننده به ۵ درصد کاهش یافته است.
آمار رسمی تا سپتامبر ۲۰۲۶ نیز از دریافت حدود ۱۶۴.۸ هزار درخواست، تأیید ۶۱ هزار درخواست و پرداخت حدود ۵۳.۴۵ میلیارد روپیه حکایت دارد.
این تجربه نشان میدهد که پاکستان نیز تلاش کرده به جای اتکا به آورده سنگین خانوار، از یارانه نرخ سود و تقسیم ریسک میان دولت و بانکها برای افزایش قدرت خرید استفاده کند.
ارمنستان، حمایت هدفمند به جای طرح یکسان برای همه
ارمنستان نیز در سال ۲۰۲۶ مجموعهای از طرحهای هدفمند مسکن را اجرا کرده است. برای خانوادههای مشمول برنامه تأمین مسکن، حمایت دولتی بسته به محل سکونت متفاوت است و در برخی مناطق به ازای هر عضو خانواده تا ۵ میلیون درام و در سایر مناطق تا ۴ میلیون درام تعیین شده است. برای ایروان نیز سقفهای متفاوتی اعمال میشود.
در برنامه مسکن مناطق مرزی و روستایی نیز دولت در سال ۲۰۲۶ سقف حمایت برای ساخت خانه را به ۱۶ میلیون درام رسانده است. تا اول ژوئیه ۲۰۲۶ نیز ۳۲۲۲ خانواده در این برنامه واجد شرایط شناخته شده بودند و ۲۶۹۵ خانواده وارد مرحله دریافت وام شده بودند.
مدل ارمنستان یک نکته مهم دارد: حمایت الزاماً برای همه متقاضیان یکسان نیست، بلکه بر اساس منطقه، شرایط خانوار و هدف سیاستی تغییر میکند.
مسئله اصلی ایران، خانه ساخته میشود اما متقاضی توان ادامه ندارد
مقایسه پنج کشور همسایه نشان میدهد مسئله اصلی ایران فقط تعداد پروژهها نیست. در ترکیه ساخت مستقیم گسترده، در آذربایجان عرضه واحدهای ارزانتر از بازار، در عراق تسهیلات کمبهره، در پاکستان یارانه نرخ سود و در ارمنستان حمایت هدفمند منطقهای به کار گرفته شده است.
در ایران نیز بخشهایی از این ابزارها وجود دارد، اما مشکل اصلی به ترکیب آنها و استمرار حمایت تا زمان تحویل برمیگردد.
وقتی از یک طرف ۸۵۰ هزار واحد در حال ساخت اعلام میشود و از طرف دیگر ۷۰۰ هزار متقاضی واجد شرایط هنوز تعیینتکلیف نشدهاند، مشخص است که مسئله صرفاً «تعداد خانه» نیست. فاصله میان ثبتنام، تأمین زمین، تأمین مالی، پرداخت آورده، پیشرفت فیزیکی و تحویل واحد باید به صورت زنجیرهای مدیریت شود.
مسکن کارگری، نسخهای که میتواند فشار را از دولت کم کند
یکی از بخشهای مهم برنامه جدید وزارت راه، ورود صنایع و کارخانهها به تأمین مسکن کارگران است.
بر اساس این مدل، تأمین زمین و آمادهسازی بر عهده وزارت راه و شهرسازی و تأمین تسهیلات و آورده کارگران بر عهده صنایع و واحدهای تولیدی خواهد بود.
کارشناسان معتقدند این مدل در صورت اجرای واقعی میتواند یک مزیت مهم داشته باشد: مسکن به محل اشتغال نزدیک میشود و بخشی از هزینه رفتوآمد و فشار اجاره نیز کاهش پیدا میکند.
البته تجربه پروژههای گذشته نشان داده که تخصیص زمین به تنهایی کافی نیست. در برخی موارد زمین تحویل شده اما به دلیل نبود نقشههای آمادهسازی، کمبود تسهیلات یا مشارکت ناکافی صنایع، پروژه وارد مرحله ساخت نشده است.
بنابراین اگر صنعت زمین دریافت کند اما وارد فاز اجرا نشود، عملاً منابع عمومی بدون نتیجه ملموس باقی میماند.
خطر حذف متقاضیان؛ فرصت یا تهدید؟
حذف متقاضیانی که آورده خود را پرداخت نمیکنند از منظر مالی میتواند برای پروژه ضروری باشد، اما اجرای آن بدون طراحی مسیر جایگزین ممکن است هدف اجتماعی طرح را تضعیف کند.
به گفته کارشناسان، بهتر است پیش از حذف نهایی، برای خانوارهایی که به دلیل کاهش قدرت خرید دچار مشکل شدهاند، گزینههایی مانند تقسیط مجدد، افزایش دوره پرداخت، جایگزینی با واحد کوچکتر، تخفیف در هزینه آمادهسازی یا انتقال به پروژه ارزانتر در نظر گرفته شود.
در غیر این صورت، ممکن است بخشی از خانوارهایی که در زمان ثبتنام واقعاً نیازمند مسکن بودهاند، صرفاً به دلیل کاهش قدرت خرید از طرح خارج شوند.
آمارهای ۲۰۲۶ نشان میدهد طرح مسکن حمایتی ایران در مقیاسی بزرگ در حال اجراست؛ ۸۵۰ هزار واحد در حال ساخت، حدود ۲۵۰ هزار واحد در پروژههای بنیاد مسکن، هدف افتتاح ۱۳۰ هزار واحد تا پایان سال و بیش از ۷۰۰ هزار متقاضی واجد شرایط که هنوز تعیینتکلیف نشدهاند.
اما موفقیت طرح را نمیتوان فقط با تعداد واحدهای در حال ساخت سنجید. معیار اصلی زمانی است که متقاضی بتواند کل مسیر را طی کند و در نهایت کلید خانه را تحویل بگیرد.
مقایسه با ترکیه، آذربایجان، عراق، پاکستان و ارمنستان نیز نشان میدهد کشورهای منطقه برای افزایش قدرت خرید خانوارها از ترکیبی از زمین دولتی، ساخت مستقیم، تسهیلات کمبهره، یارانه نرخ سود و حمایت نقدی هدفمند استفاده میکنند.
بنابراین چالش اصلی مسکن ملی ایران در سال ۲۰۲۶ دیگر فقط «ساختن» نیست؛ مسئله مهمتر این است که خانهای که ساخته میشود، برای متقاضی قابل پرداخت و قابل تحویل باشد. اگر آورده خانوار از سرعت رشد هزینه ساخت عقب بماند، حتی افزایش تعداد پروژهها نیز الزاماً به افزایش تعداد صاحبخانهها منجر نخواهد شد.
انتهای پبام/