کدام بازار مالی برنده مهرماه شد؟/ از کارنامه هفتماهه تا عملکرد مهر
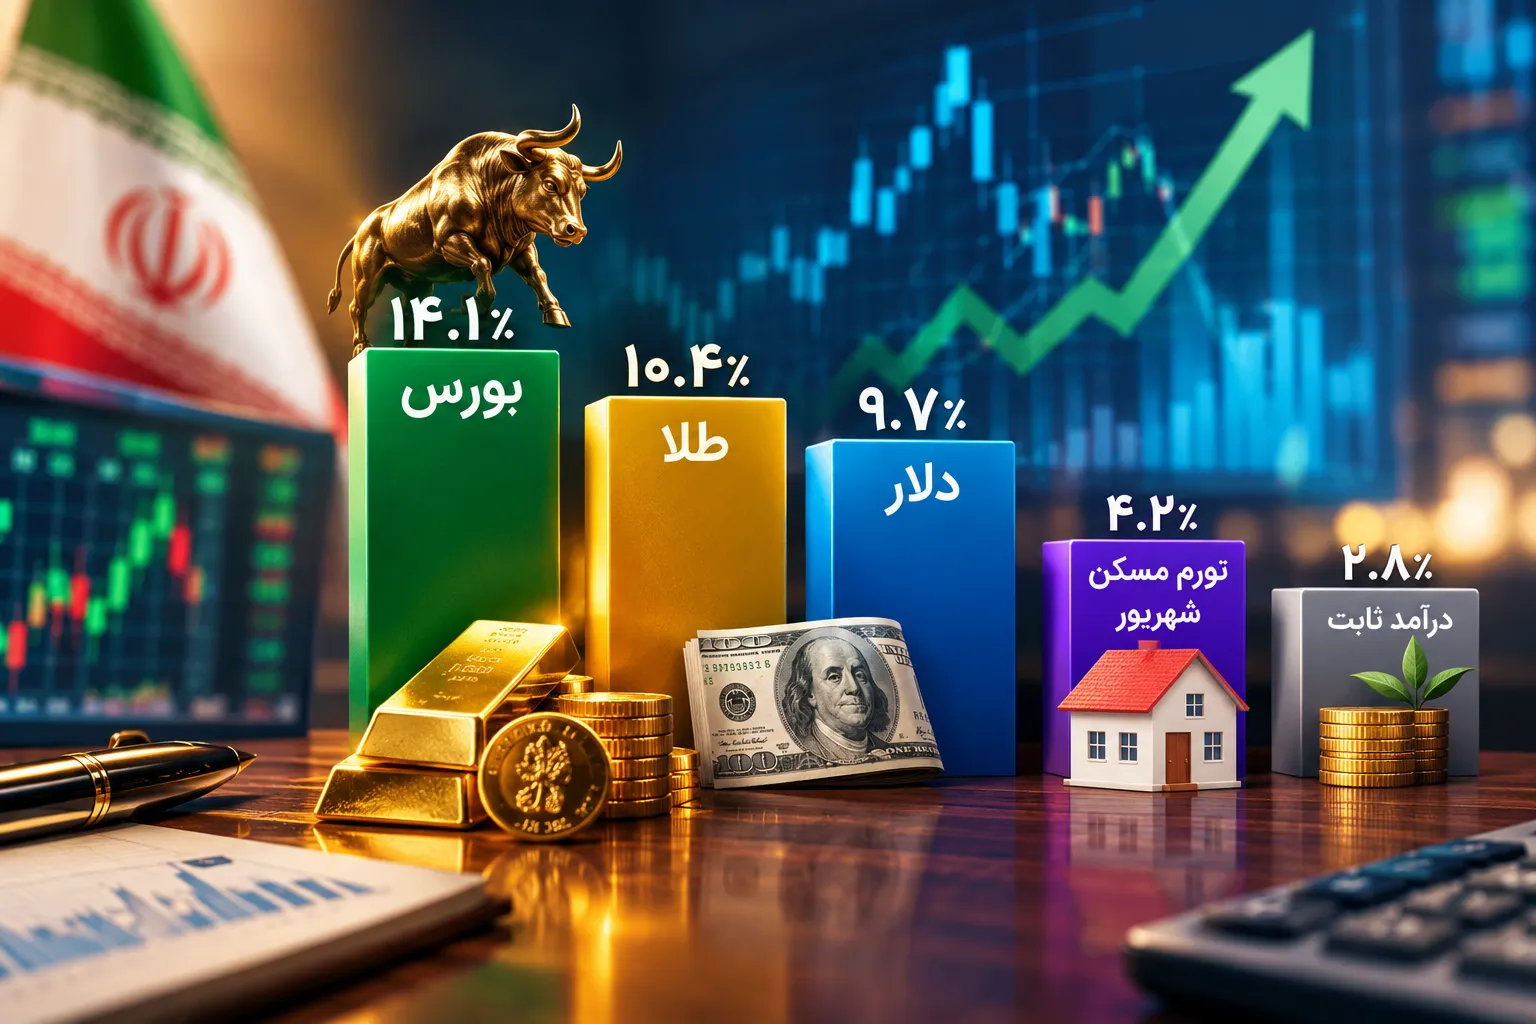
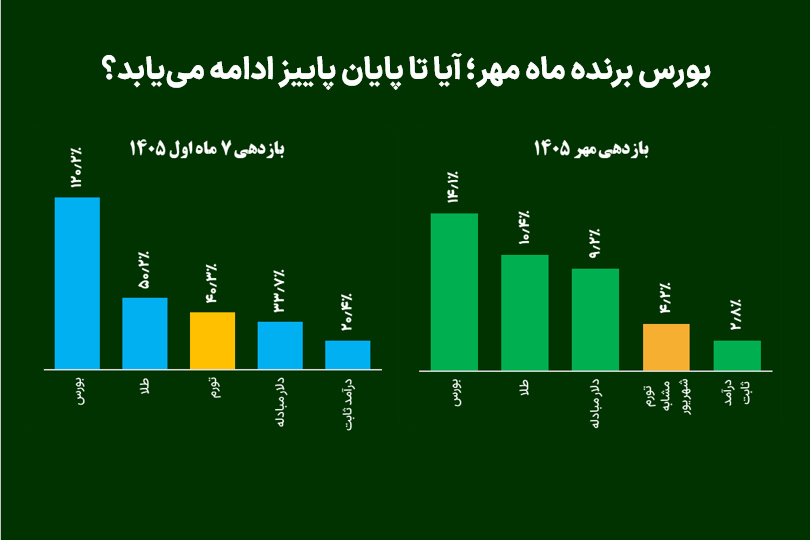
به گزارش برنا ، بررسی عملکرد بازارهای دارایی از ابتدای سال ۱۴۰۵ تا پایان مهر نشان میدهد که بورس، دلار، مسکن، طلا، سکه و صندوقهای درآمد ثابت بازدهیهای متفاوتی داشتهاند. بر اساس دادههای مقایسهای فاندای تا ۲۹ مهر، شاخص هموزن بورس با رشد ۱۳۶٫۸ درصدی و شاخص کل با افزایش ۱۲۰٫۱ درصدی در صدر بازدهی بازارهای بررسیشده قرار گرفتهاند. پس از آن، متوسط قیمت مسکن تهران با رشد برآوردی ۷۴ درصدی، دلار بازار آزاد با ۶۹٫۱ درصد، طلای ۱۸ عیار با ۵۳٫۴ درصد و سکه امامی با ۴۲٫۹ درصد قرار دارند. میانه بازدهی صندوقهای درآمد ثابت نیز ۲۰٫۶ درصد بوده است. در مقابل، اونس جهانی طلا به دلار افت ۸٫۲ درصدی را تجربه کرده است.
بورس، بالاترین بازدهی اسمی در میان بازارهای بررسیشده
در هفت ماه نخست سال، شاخص هموزن بورس با رشد ۱۳۶٫۸ درصدی از شاخص کل با بازدهی ۱۲۰٫۱ درصدی پیشی گرفت. اختلاف ۱۶٫۷ واحد درصدی این دو شاخص نشان میدهد که عملکرد شاخص هموزن در این دوره قویتر بوده است. این تفاوت میتواند با مشارکت بیشتر بخشی از شرکتهای کوچک و متوسط در رشد بازار سازگار باشد؛ بااینحال، برای اثبات فراگیری رشد باید بازده صنایع، تعداد نمادهای مثبت و منفی و ارزش معاملات نیز بررسی شود.
رشد شاخصها به معنای سود یکسان تمام سهامداران نیست. ترکیب سبد سرمایهگذاری، زمان خریدوفروش، هزینه معاملات و تفاوت عملکرد شرکتها میتواند بازده واقعی سرمایهگذار را تغییر دهد. بنابراین، با وجود صدرنشینی بورس در بازدهی اسمی، ارزیابی پایداری رشد آن به بررسی سودآوری شرکتها، ارزشگذاری سهام و جریان نقدینگی نیاز دارد.
دلار آزاد، رشد ۶۹ درصدی در هفت ماه
دلار بازار آزاد در این دوره ۶۹٫۱ درصد افزایش قیمت داشته است. این رشد در مقایسه با شاخصهای بورس کمتر، اما از بازدهی طلا، سکه و صندوقهای درآمد ثابت بیشتر بوده است.
نرخ ارز از متغیرهایی مانند انتظارات تورمی، عرضه و تقاضای ارز، سیاستهای ارزی و تحولات اقتصادی و سیاسی تأثیر میپذیرد. افزایش دلار همچنین میتواند بر هزینه واردات، قیمت کالاها و درآمد ریالی شرکتهای صادراتی اثر بگذارد؛ هرچند پیامد آن برای تمام صنایع یکسان نیست.
نکته مهم: این رقم مربوط به دلار بازار آزاد است و نباید با نرخ حواله مرکز مبادله یا سایر نرخهای رسمی یکسان در نظر گرفته شود.
مسکن، رشد برآوردی ۷۴ درصدی
برآورد متوسط قیمت هر مترمربع مسکن تهران در مجموعه داده مورد استفاده، افزایش حدود ۷۴ درصدی را نشان میدهد. این رقم از رشدهای اسمی قابلتوجه در میان بازارهای بررسیشده است؛ اما باید با احتیاط تفسیر شود، زیرا دادههای مسکن ماهانه و تقریبیاند و میانگین قیمت نیز لزوماً تغییر ارزش تمام واحدها را نشان نمیدهد.
قیمت ملک به منطقه، سن بنا، متراژ و کیفیت ساختمان وابسته است. افزون بر این، هزینه معامله، نگهداری و زمان لازم برای فروش میتواند بازده خالص سرمایهگذاری در مسکن را تغییر دهد. در نتیجه، افزایش برآوردی متوسط قیمت تهران را نمیتوان بهعنوان سود قطعی تمام مالکان یا معیاری برای کل بازار مسکن کشور معرفی کرد.
طلا و سکه،رشد ریالی در برابر افت اونس جهانی
طلای ۱۸ عیار در هفت ماه نخست سال ۵۳٫۴ درصد و سکه امامی ۴۲٫۹ درصد بازدهی ثبت کردهاند. در همین مقایسه، اونس جهانی طلا به دلار ۸٫۲ درصد افت داشته است.
این تفاوت نشان میدهد قیمت طلای داخلی تنها از اونس جهانی تأثیر نمیگیرد؛ نرخ ارز و شرایط تقاضای داخلی نیز نقش مهمی دارند. حتی در صورت کاهش قیمت جهانی طلا، رشد نرخ ارز میتواند قیمت ریالی طلا را افزایش دهد.
سکه علاوه بر قیمت طلا و ارز، از تغییرات حباب و تقاضای بازار اثر میپذیرد. به همین دلیل، بازدهی آن ممکن است از طلای ۱۸ عیار بیشتر یا کمتر باشد. برای تحلیل دقیقتر اختلاف بازده سکه و طلا، باید تغییر حباب سکه در ابتدا و انتهای دوره نیز محاسبه شود.
صندوقهای درآمد ثابت، بازدهی کمتر با کارکرد متفاوت
میانه بازدهی صندوقهای درآمد ثابت در هفت ماه نخست سال ۲۰٫۶ درصد بوده است. این رقم در مقایسه با بازدهی اسمی بورس، دلار، طلا و برآورد قیمت مسکن پایینتر است؛ اما صندوقهای درآمد ثابت معمولاً با هدف کسب درآمد نسبتاً باثباتتر و مدیریت نوسان استفاده میشوند.
ازاینرو، مقایسه آنها با داراییهای پرنوسان باید با توجه به سطح ریسک، افق سرمایهگذاری و تورم انجام شود. همچنین میانه بازدهی به معنای عملکرد یکسان تمام صندوقها نیست و بازده هر صندوق میتواند متفاوت باشد.
نرخ حواله ارز، جدا از دلار بازار آزاد
برای جلوگیری از اختلاط نرخها، نرخ حواله دلار مرکز مبادله باید جداگانه بررسی شود. بر اساس آرشیو نرخهای منتشرشده در موامله۲۴، نرخ حواله دلار از ۱۳۹ هزار و ۶۰۲ تومان در ابتدای فروردین به ۱۸۴ هزار و ۳۸۳ تومان در ۳۰ مهر رسیده است؛ یعنی حدود ۳۲٫۱ درصد افزایش. این محاسبه بر مبنای همان سری نرخ حواله است و با بازده ۶۹٫۱ درصدی دلار آزاد قابلجایگزینی نیست. منبع نرخ حواله
این اختلاف نشان میدهد که نتیجه مقایسه بازار ارز به نوع نرخ مورد استفاده وابسته است. نرخ حواله تجاری و دلار آزاد کاربرد و سازوکار متفاوتی دارند و باید در گزارشهای مالی بهصورت مستقل ارائه شوند.
عملکرد بازارها در مهرماه ۱۴۰۵
در مهرماه، فاصله بازدهی بازارهای اصلی کمتر از اختلافی بود که در مقیاس هفتماهه دیده میشود. طبق گزارش بازدهی فاندای، شاخص هموزن بورس ۱۵٫۷۹ درصد رشد کرد، دلار آزاد ۱۵٫۵۲ درصد افزایش یافت و شاخص کل بورس ۱۴٫۰۴ درصد بازدهی ثبت کرد. سکه امامی ۱۴٫۲۹ درصد و طلای ۱۸ عیار ۱۳٫۰۲ درصد رشد داشتند. در همین مدت، میانه بازدهی صندوقهای درآمد ثابت ۲٫۷۱ درصد بود و اونس جهانی طلا به دلار ۵٫۰۴ درصد افت کرد. برآورد متوسط قیمت مسکن تهران نیز تقریباً بدون تغییر ماند.
بورس در مهر، شاخص هموزن جلوتر از شاخص کل
در مهرماه، شاخص هموزن از حدود یک میلیون و ۹۲۲ هزار واحد در پایان شهریور به حدود دو میلیون و ۲۲۶ هزار واحد در پایان مهر رسید و ۱۵٫۷۹ درصد رشد کرد. شاخص کل نیز از حدود ۷ میلیون و ۱۶۷ هزار واحد به ۸ میلیون و ۱۷۴ هزار واحد رسید و ۱۴٫۰۴ درصد بازدهی ثبت کرد.
به این ترتیب، بازده شاخص هموزن حدود ۱٫۷۵ واحد درصد بیشتر از شاخص کل بود. این اختلاف نشان میدهد عملکرد شاخص هموزن در مهرماه قویتر بوده است؛ هرچند برای تعیین اینکه کدام صنایع عامل اصلی رشد بودهاند، به دادههای تفصیلی معاملات، تغییرات شاخص صنایع و جریان ورود و خروج پول نیاز است.
نکته دیگر، کاهش بازدهی شاخص کل نسبت به شهریور است. شاخص کل در شهریور حدود ۱۸٫۲۴ درصد رشد کرده بود، اما بازدهی آن در مهر به ۱۴٫۰۴ درصد رسید. در مقابل، بازدهی شاخص هموزن از حدود ۱۱٫۹۱ درصد در شهریور به ۱۵٫۷۹ درصد در مهر افزایش یافت. این تغییر نشان میدهد ترکیب عملکرد شاخصها در دو ماه یکسان نبوده است.
دلار آزاد در مهر، افزایش ۳۶ هزار و ۲۰۰ تومانی
دلار آزاد از ۲۳۳ هزار و ۲۰۰ تومان در پایان شهریور به ۲۶۹ هزار و ۴۰۰ تومان در پایان مهر رسید. به این ترتیب، قیمت هر دلار در این بازه ۳۶ هزار و ۲۰۰ تومان افزایش یافت و بازدهی ماهانه آن به ۱۵٫۵۲ درصد رسید.
بااینحال، بازدهی دلار در مهر از بازدهی حدود ۲۱ درصدی شهریور کمتر بود. این کاهش به معنای افت قیمت دلار نیست؛ بلکه نشان میدهد سرعت رشد ماهانه آن نسبت به ماه قبل کمتر شده است.
افزایش نرخ ارز میتواند از تغییر انتظارات نسبت به تورم و شرایط اقتصادی تأثیر بگیرد، اما نسبتدادن رشد مهرماه به یک عامل مشخص، بدون بررسی دادههای عرضه و تقاضا و تحولات سیاسی، دقیق نیست. همچنین نرخ دلار بازار آزاد با نرخهای رسمی تفاوت دارد و باید این تمایز در انتشار آمار حفظ شود.
طلا و سکه در مهر. رشد داخلی با وجود افت اونس جهانی
قیمت طلای ۱۸ عیار در مهرماه حدود ۱۳٫۰۲ درصد رشد کرد و از ۲۳ میلیون و ۹۳۹ هزار تومان به ۲۷ میلیون و ۵۵ هزار تومان برای هر گرم رسید. سکه امامی نیز با رشد ۱۴٫۲۹ درصدی از حدود ۲۳۷ میلیون و ۴۹۰ هزار تومان به ۲۷۱ میلیون و ۴۲۵ هزار تومان افزایش یافت.
در همین بازه، اونس جهانی طلا از حدود ۴ هزار و ۳۶۰ دلار به ۴ هزار و ۱۴۰ دلار کاهش پیدا کرد؛ افتی در حدود ۵٫۰۴ درصد. بنابراین، افزایش قیمت طلا و سکه در بازار داخلی با وجود افت اونس جهانی رخ داده است. نرخ ارز و شرایط بازار داخل از عوامل مهمی هستند که میتوانند این اختلاف را توضیح دهند؛ اما تعیین سهم دقیق هر عامل به محاسبات جداگانه نیاز دارد.
سکه در مهرماه اندکی بهتر از طلای ۱۸ عیار عمل کرد. این تفاوت میتواند با تغییرات حباب سکه و شرایط تقاضای بازار مرتبط باشد، اما برای اثبات آن باید حباب سکه در ابتدا و انتهای دوره محاسبه شود.
درآمد ثابت در مهر، بازدهی ۲٫۷۱ درصدی
میانه بازدهی صندوقهای درآمد ثابت در مهرماه ۲٫۷۱ درصد بود؛ در حالی که بازارهای اصلی دیگر عمدتاً بازدهی دو رقمی ثبت کردند. این رقم نشان میدهد صندوقهای درآمد ثابت از نظر بازده اسمی در مهرماه عقبتر از بورس، ارز، طلا و سکه بودند.
بااینحال، ارزیابی نهایی آنها باید با توجه به ریسک مورد انتظار، نقدشوندگی و نرخ تورم همان ماه انجام شود. از آنجا که نرخ رسمی تورم مهر در داده مقایسهای مورد استفاده درج نشده است، نمیتوان صرفاً با این ارقام درباره مثبت یا منفی بودن بازده واقعی صندوقها قضاوت قطعی کرد.
مسکن، در مهر؛ ثبات در برآورد ماهانه
برآورد متوسط قیمت هر مترمربع مسکن تهران در داده مقایسهای از حدود ۲۲۰ میلیون تومان به حدود ۲۲۰ میلیون تومان رسیده است؛ تغییری که عملاً نزدیک به صفر درصد محسوب میشود.
این رقم به معنای ثابت ماندن قیمت تمام واحدهای مسکونی نیست. داده مسکن ماهانه و تقریبی است و میانگین آن میتواند تحت تأثیر ترکیب معاملات قرار گیرد. برای نتیجهگیری درباره رکود یا رونق بازار، باید تعداد معاملات قطعی و قیمتها به تفکیک منطقه نیز بررسی شود.
تورم و بازده واقعی سرمایهگذاری
برای مشخص شدن اینکه کدام بازار بیشترین افزایش قدرت خرید را ایجاد کرده، باید بازده اسمی با تورم تجمعی همان دوره مقایسه شود. بازده اسمی نشان میدهد ارزش دارایی چه میزان افزایش یافته است؛ بازده واقعی مشخص میکند پس از در نظر گرفتن افزایش عمومی قیمتها، قدرت خرید سرمایهگذار چه تغییری کرده است.
طبق گزارش منتشرشده به نقل از مرکز آمار ایران، تورم ماهانه شهریور ۱۴۰۵ برابر با ۴٫۲ درصد، تورم نقطهبهنقطه ۸۹٫۸ درصد و تورم سالانه ۷۳٫۶ درصد اعلام شده است. این ارقام مربوط به شهریور هستند و نباید بهعنوان تورم مهرماه یا تورم تجمعی هفتماهه معرفی شوند.
برای محاسبه دقیق بازده واقعی هفتماهه، باید شاخص قیمت مصرفکننده در ابتدای سال و پایان مهر در دسترس باشد. همچنین مقایسه بازده مهر با تورم همان ماه به رقم رسمی تورم مهر نیاز دارد. بنابراین، صرف مقایسه بازده هفتماهه با تورم یک ماه، نتیجه معتبری ارائه نمیکند.
تصویر بازارها تا پایان مهر
در هفت ماه نخست سال ۱۴۰۵، شاخص هموزن با رشد ۱۳۶٫۸ درصدی و شاخص کل با بازدهی ۱۲۰٫۱ درصدی بالاترین بازدهیهای جدول را ثبت کردند. پس از آن، برآورد متوسط قیمت مسکن تهران، دلار آزاد، طلای ۱۸ عیار و سکه امامی قرار گرفتند. میانه بازدهی صندوقهای درآمد ثابت پایینتر بود و اونس جهانی طلا به دلار افت کرد.
در مهرماه، شاخص هموزن با ۱۵٫۷۹ درصد اندکی از دلار آزاد با ۱۵٫۵۲ درصد جلو افتاد. شاخص کل ۱۴٫۰۴ درصد، سکه امامی ۱۴٫۲۹ درصد و طلای ۱۸ عیار ۱۳٫۰۲ درصد رشد کردند. صندوقهای درآمد ثابت ۲٫۷۱ درصد بازدهی داشتند، اونس جهانی ۵٫۰۴ درصد افت کرد و برآورد قیمت مسکن تهران تقریباً ثابت ماند.
نتیجه این مقایسه آن است که رتبهبندی بازارها به دوره زمانی و نوع دارایی وابسته است. بازدهی اسمی بالا به معنای سود خالص یا افزایش قطعی قدرت خرید نیست. برای ارزیابی دقیقتر، باید هزینههای سرمایهگذاری، ریسک، نقدشوندگی و تورم همان دوره در نظر گرفته شود.
یادداشت منابع: ارقام بازدهی بازارها از دادههای مقایسهای فاندای استخراج شدهاند؛ این مجموعه به دادههای بورس تهران و قیمتهای روزانه بازار آزاد ارجاع میدهد، اما خود نهاد رسمی دولتی نیست. نرخ حواله ارز جداگانه و از آرشیو نرخ حواله گزارش شده است. آمار تورم نیز به گزارش منتشرشده به نقل از مرکز آمار ایران استناد دارد. ارقام بازار آزاد و برآورد مسکن نباید بهعنوان آمار رسمی دولتی معرفی شوند.
انتهای پیام/