خانه بخریم یا نخریم؟ پیشبینی بازار مسکن در ماههای آینده/ آیا موج گرانی ملک ادامهدار خواهد بود؟
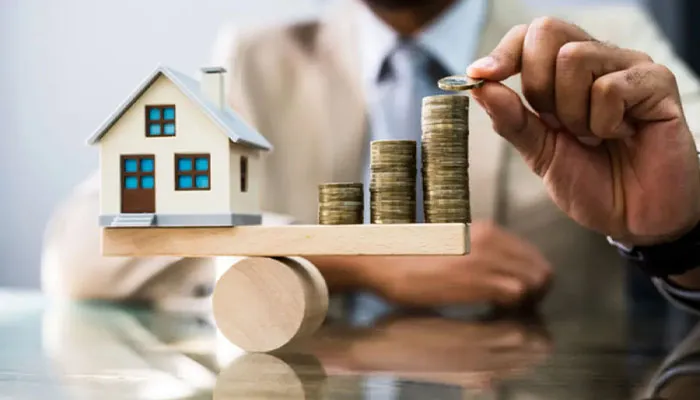
به گزارش برنا، در این میان، اظهارات معاون مسکن و ساختمان وزیر راه و شهرسازی نشان میدهد که اگرچه نمیتوان از تداوم قطعی گرانی سخن گفت، اما فشار هزینههای ساخت همچنان یکی از عوامل مهم تعیینکننده مسیر آینده بازار خواهد بود.
بازار مسکن در ماههای اخیر یکی از متفاوتترین دورههای خود را تجربه کرده است؛ بازاری که از یکسو با افزایش قابل توجه قیمتهای پیشنهادی فروشندگان روبهرو شده و از سوی دیگر، به دلیل کاهش قدرت خرید خانوارها و محدودیت منابع مالی، با کمبود تقاضای مؤثر مواجه است. این وضعیت باعث شده است فاصله میان قیمتهای اعلامی در آگهیهای فروش و توان واقعی خریداران بیشتر شود و بسیاری از متقاضیان خرید خانه، تصمیم خود را به زمان دیگری موکول کنند.
پرسش اصلی این روزهای متقاضیان مسکن این است که آیا اکنون زمان مناسبی برای خرید خانه است یا بهتر است تا روشنتر شدن شرایط اقتصادی و مشخص شدن مسیر قیمتها منتظر بمانند؟ پاسخ به این پرسش به مجموعهای از متغیرها بستگی دارد؛ از هزینه مصالح و دستمزد نیروی کار گرفته تا نرخ تورم، وضعیت بازار ارز، میزان عرضه واحدهای مسکونی، تسهیلات بانکی و توان اقتصادی خانوارها.
جهش ۳۰۰ درصدی نهادههای ساختمانی و موتور محرک افزایش قیمت مسکن
یکی از مهمترین عوامل افزایش قیمت مسکن در ماههای گذشته، رشد شدید هزینه نهادههای ساختمانی بوده است. حبیبالله طاهرخانی، معاون مسکن و ساختمان وزیر راه و شهرسازی، با اشاره به افزایش ۳۰۰ درصدی نهادههای ساختمانی، این موضوع را یکی از دلایل اصلی رشد قیمت ملک دانسته و تأکید کرده است که افزایش هزینه مصالح و تجهیزات ساختمانی تأثیر قابل توجهی بر قیمت تمامشده واحدهای مسکونی داشته است.
افزایش هزینه ساخت، تنها به قیمت سیمان، فولاد، میلگرد، آهنآلات و سایر مصالح محدود نمیشود؛ هزینه حملونقل، دستمزد نیروی انسانی، تجهیزات تأسیساتی، خدمات مهندسی، زمین و هزینههای مرتبط با اجرای پروژه نیز در تعیین قیمت نهایی ساختمان نقش دارند. به همین دلیل، زمانی که هزینه نهادههای ساختمانی با سرعت افزایش پیدا میکند، سازندگان برای حفظ حاشیه سود و جبران سرمایهگذاری خود ناچار به بازنگری در قیمت فروش واحدهای جدید میشوند.
البته افزایش هزینه ساخت الزاماً به معنای افزایش فوری و هماندازه قیمت تمامشده در تمام معاملات بازار نیست. در شرایطی که تقاضای مؤثر کاهش پیدا کرده و خریداران توان پرداخت قیمتهای جدید را ندارند، بخشی از فشار هزینهها ممکن است به شکل کاهش حاشیه سود سازندگان، توقف پروژهها یا طولانی شدن زمان فروش واحدها نمایان شود. بنابراین، میان رشد هزینه تولید مسکن و رشد قیمت معاملات قطعی باید تفاوت قائل شد.
آیا مسکن از دلار و طلا عقب میماند؟
یکی دیگر از موضوعات تعیینکننده در آینده بازار مسکن، رابطه این بازار با سایر داراییها و بازارهای سرمایهگذاری است. طاهرخانی معتقد است بازار مسکن از تحولات بازارهای موازی تأثیر میپذیرد و هر زمان که بازارهایی مانند ارز و طلا با التهاب و افزایش قیمت مواجه شوند، بازار ملک نیز تلاش میکند خود را با شرایط جدید اقتصادی هماهنگ کند.
این موضوع به آن معنا نیست که قیمت مسکن دقیقاً همزمان و به همان نسبت با دلار و طلا افزایش پیدا میکند. بازار ملک برخلاف داراییهای نقدشونده، از سرعت واکنش پایینتری برخوردار است. خریدوفروش خانه به سرمایه قابل توجه، زمان بیشتر، توافق میان خریدار و فروشنده و طی مراحل حقوقی و معاملاتی نیاز دارد. در نتیجه، حتی در دورههایی که قیمت ارز و طلا با سرعت تغییر میکند، بازار مسکن ممکن است با تأخیر به این تحولات واکنش نشان دهد.
از سوی دیگر، ملک برای بخشی از سرمایهگذاران همچنان یک دارایی بلندمدت و ابزاری برای حفظ ارزش سرمایه محسوب میشود. همین نگاه میتواند در دورههای تورمی، انتظارات افزایشی را در میان فروشندگان تقویت کند؛ با این حال، محدودیت نقدینگی و کاهش قدرت خرید خانوارها اجازه نمیدهد هر افزایش قیمت پیشنهادی به معامله قطعی تبدیل شود.
پیشبینی بازار مسکن در ماههای آینده، گرانی ادامه دارد یا بازار آرام میشود؟
پیشبینی آینده بازار مسکن به دلیل تفاوت رفتار این بازار با سایر بازارهای دارایی، کار سادهای نیست. معاون مسکن و ساختمان وزیر راه و شهرسازی نیز با اشاره به همین مسئله تأکید کرده است که نمیتوان پیشبینی دقیق و شفافی از آینده بازار ارائه داد. به گفته او، بازار مسکن برخلاف برخی بازارهای موازی، واکنشهای سریع و لحظهای ندارد و معمولاً از رفتار باثباتتری برخوردار است.
با این حال، بررسی شرایط اقتصادی نشان میدهد که چند سناریو برای ماههای پیشرو قابل تصور است. در سناریوی نخست، اگر تورم نهادههای ساختمانی ادامه پیدا کند و هزینه تولید واحدهای جدید افزایش یابد، قیمتهای پیشنهادی فروشندگان نیز میتواند همچنان تحت فشار افزایشی قرار داشته باشد. در چنین شرایطی، احتمال افزایش قیمت اسمی مسکن بهویژه در واحدهای نوساز و مناطقی که با تقاضای مصرفی بیشتری روبهرو هستند، وجود دارد.
در سناریوی دوم، اگر بازار ارز و طلا به ثبات نسبی برسد و انتظارات تورمی کاهش پیدا کند، احتمال آرامتر شدن رفتار فروشندگان و محدود شدن رشد قیمتهای پیشنهادی افزایش خواهد یافت. در این وضعیت، ممکن است بازار مسکن بهجای جهشهای قیمتی، وارد دورهای از رکود معاملاتی و تثبیت نسبی قیمتها شود.
سناریوی سوم نیز به وضعیت قدرت خرید خانوارها مربوط است. اگر درآمد خانوارها متناسب با هزینه مسکن رشد نکند و تسهیلات بانکی نیز نتواند سهم مؤثری از قیمت خرید خانه را پوشش دهد، تقاضای مصرفی همچنان محدود خواهد ماند. در این حالت، حتی اگر فروشندگان قیمتهای بالاتری پیشنهاد دهند، تعداد معاملات قطعی ممکن است افزایش قابل توجهی نداشته باشد.
بنابراین، محتملترین تصویر از بازار مسکن در ماههای آینده، بازاری دوگانه است؛ بازاری که در آن هزینه ساخت و انتظارات تورمی میتوانند از قیمتهای اسمی حمایت کنند، اما ضعف قدرت خرید مانع از رونق سریع معاملات خواهد شد. به بیان دیگر، افزایش قیمت پیشنهادی لزوماً به معنای رونق بازار یا افزایش متناسب ارزش معاملاتی تمام واحدهای مسکونی نیست.
قیمتهای آگهیشده، واقعیت بازار یا انتظارات فروشندگان؟
یکی از نکات مهم در تحلیل وضعیت فعلی بازار مسکن، فاصله میان قیمتهای درجشده در پلتفرمهای خریدوفروش و قیمت نهایی معاملات است. طاهرخانی پیشتر نیز با اشاره به پایین بودن تعداد معاملات مسکن تأکید کرده بود که بخش قابل توجهی از قیمتهای مشاهدهشده در پلتفرمهای ملکی، تحت تأثیر تورم انتظاری و برآورد فروشندگان تعیین میشوند و الزاماً به معامله قطعی منجر نمیشوند.
این مسئله اهمیت زیادی برای خریداران دارد؛ چراکه تصمیمگیری بر اساس قیمت یک یا چند آگهی میتواند تصویر غیرواقعی از ارزش ملک ایجاد کند. قیمت پیشنهادی فروشنده، قیمت کارشناسی و قیمت معامله قطعی سه مفهوم متفاوت هستند و برای ارزیابی وضعیت واقعی بازار باید به معاملات انجامشده، موقعیت جغرافیایی، سن بنا، کیفیت ساخت، امکانات و شرایط حقوقی ملک توجه کرد.
در شرایط رکودی، فروشندهای که نیاز فوری به نقدینگی دارد ممکن است با تخفیف بیشتری حاضر به معامله شود؛ در مقابل، مالکی که قصد فروش فوری ندارد، میتواند قیمت بالاتری اعلام کند و ماهها منتظر خریدار بماند. همین تفاوت رفتار باعث میشود میان قیمتهای اعلامی و واقعیت معاملاتی بازار فاصله ایجاد شود.
بحران استطاعت مالی، مشکل اصلی بازار مسکن فقط کمبود عرضه نیست
یکی از مهمترین چالشهای ساختاری بازار مسکن، فاصله میان نوع واحدهای ساختهشده و توان اقتصادی خانوارهاست. آمارهای مربوط به ساختوساز در تهران نشان میدهد که در برخی مقاطع سالانه حدود ۲۰۰ تا ۲۲۰ هزار پروانه ساختمانی برای احداث واحدهای مسکونی صادر میشد؛ با این حال، افزایش تعداد واحدهای ساختهشده بهتنهایی نتوانست مشکل دسترسی خانوارها به مسکن مناسب را برطرف کند.
نمونه قابل توجه این مسئله در سرشماری سال ۱۳۹۵ مشاهده شد؛ زمانی که بیش از ۴۰۰ هزار واحد مسکونی خالی در شهر تهران شناسایی شد که بخش عمدهای از آنها در مناطق برخوردار قرار داشتند. این آمار نشان میدهد که مسئله بازار مسکن صرفاً به تعداد واحدهای موجود مربوط نیست، بلکه محل ساخت، متراژ، سطح قیمت و تناسب واحدها با درآمد خانوارها نیز اهمیت تعیینکننده دارد.
ممکن است در یک شهر تعداد قابل توجهی واحد مسکونی وجود داشته باشد، اما این واحدها به دلیل قیمت بالا، متراژ نامتناسب یا قرار گرفتن در مناطق گرانقیمت، برای بخش بزرگی از متقاضیان قابل خرید نباشند. در چنین شرایطی، افزایش عرضه بدون توجه به استطاعت مالی خانوارها نمیتواند بهتنهایی مشکل دسترسی به مسکن را حل کند.
برنامه دولت برای ساخت مسکن متناسب با درآمد خانوارها
طاهرخانی در تشریح رویکرد وزارت راه و شهرسازی بر ضرورت بازنگری در ضوابط و مقررات شهرسازی و هدایت مشوقهای دولتی به سمت تولید مسکن قابل استطاعت تأکید کرده است. به گفته او، در مناطقی که دسترسی مناسبی به حملونقل عمومی دارند، میتوان برخی الزامات ساختوساز، از جمله الزام تأمین پارکینگ برای تمام واحدها را مورد بازنگری قرار داد تا هزینه نهایی ساخت کاهش پیدا کند.
این رویکرد از آن جهت اهمیت دارد که هزینههای جانبی ساخت، در نهایت به قیمت فروش واحد مسکونی منتقل میشوند. اگر مقررات شهرسازی به شکلی تنظیم شوند که امکان ساخت واحدهای کوچکتر و اقتصادیتر فراهم شود، میتوان بخشی از هزینه تمامشده تولید را کاهش داد و زمینه عرضه مسکن متناسب با درآمد طبقات متوسط و کمدرآمد را ایجاد کرد.
همچنین هدایت مشوقهای مالیاتی و تسهیلات بانکی به سمت پروژههایی که واحدهای قابل استطاعت تولید میکنند، میتواند به تغییر ترکیب عرضه در بازار کمک کند. در واقع، سیاست حمایتی زمانی اثربخش خواهد بود که منابع عمومی و تسهیلات بانکی به جای تقویت ساخت واحدهای لوکس و گرانقیمت، به تولید مسکنی اختصاص پیدا کند که خانوارهای فاقد خانه امکان خرید آن را داشته باشند.
پروژههای نیمهتمام و هزینه سنگین تأخیر در ساخت
یکی دیگر از مسائل مهم بازار مسکن، پروژههایی است که با وجود دریافت آورده اولیه از متقاضیان، هنوز در مراحل ابتدایی اجرا یا تأمین زمین قرار دارند. طاهرخانی با اشاره به مشکلات برخی پروژههای حمایتی توضیح داده است که در تعدادی از طرحها، حدود چهار سال قبل مبالغ اولیه ۴۰ تا ۵۰ میلیون تومانی از متقاضیان دریافت شده، اما زمین مورد نیاز برای اجرای پروژهها همچنان تأمین نشده است.
این مسئله در شرایط تورمی میتواند به افزایش قابل توجه هزینه اجرای پروژه منجر شود. مبالغی که در سالهای گذشته برای آغاز ساختوساز دریافت شدهاند، با توجه به رشد قیمت مصالح، دستمزدها و خدمات ساختمانی، دیگر قدرت تأمین همان میزان عملیات اجرایی را ندارند.
برای نمونه، پروژهای که در سال ۱۳۹۸ با برآورد هزینه مشخصی آغاز شده است، نمیتواند بدون اصلاح منابع مالی و محاسبه هزینههای روز با همان آورده اولیه به پایان برسد. افزایش هزینه ساخت، تأخیر در تأمین زمین و طولانی شدن فرایند اجرا، در نهایت فشار مالی بیشتری به متقاضیان وارد میکند و زمان خانهدار شدن آنها را به تعویق میاندازد.
از این منظر، تکمیل پروژههای نیمهتمام و تعیین تکلیف زمینهای تأمیننشده باید در کنار آغاز طرحهای جدید مورد توجه قرار گیرد؛ چراکه ایجاد تعهدات تازه بدون فراهم کردن زیرساختهای اجرایی و مالی میتواند به افزایش صف متقاضیان و انباشت پروژههای نیمهتمام منجر شود.
خانه بخریم یا نخریم؟ بررسی شرایط برای خریداران مصرفی و سرمایهگذاران
پاسخ به پرسش خرید یا عدم خرید خانه، برای تمام متقاضیان یکسان نیست. شرایط خانواری که برای سکونت به خانه نیاز دارد، با فردی که به دنبال سرمایهگذاری و کسب سود از افزایش قیمت ملک است، تفاوت اساسی دارد.
برای متقاضیان مصرفی که توان مالی کافی دارند و قصد سکونت بلندمدت در یک منطقه مشخص را دارند، انتظار برای کاهش قطعی قیمتها ممکن است تصمیم مناسبی نباشد؛ زیرا در شرایط تورمی، هزینه ساخت و قیمت زمین میتوانند همچنان در سطح بالایی باقی بمانند. با این حال، خرید باید بر اساس توان واقعی پرداخت، قیمت معاملات قطعی و کیفیت ملک انجام شود، نه صرفاً نگرانی از افزایش قیمت در آینده.
در مقابل، افرادی که برای خرید خانه ناچار به دریافت وام سنگین یا فروش سایر داراییهای خود هستند، باید با احتیاط بیشتری تصمیم بگیرند. زمانی که بخش بزرگی از درآمد ماهانه صرف پرداخت اقساط میشود، حتی افزایش ارزش اسمی ملک نیز لزوماً به معنای بهبود وضعیت اقتصادی خریدار نخواهد بود.
برای سرمایهگذاران نیز خرید ملک در دوره رکود معاملاتی نیازمند بررسی دقیقتری است. نقدشوندگی پایین، هزینه نگهداری، مالیاتها، هزینه نقلوانتقال و احتمال طولانی شدن زمان فروش از جمله عواملی هستند که باید در محاسبه بازده سرمایهگذاری لحاظ شوند. خرید صرفاً با این تصور که قیمت ملک همیشه و با سرعت افزایش پیدا میکند، میتواند ریسک مالی قابل توجهی ایجاد کند.
بازار مسکن در مسیر گرانی اسمی یا رکود معاملاتی؟
مجموع شواهد نشان میدهد که بازار مسکن در ماههای آینده با دو نیروی متفاوت روبهرو خواهد بود؛ از یک طرف رشد هزینه نهادههای ساختمانی و تورم انتظاری میتواند از افزایش قیمتهای اسمی حمایت کند و از طرف دیگر، کاهش قدرت خرید خانوارها و محدودیت منابع مالی مانع از شکلگیری رونق گسترده در معاملات خواهد شد.
افزایش ۳۰۰ درصدی نهادههای ساختمانی، تأثیر بازارهای موازی، فاصله قیمتهای پیشنهادی و قطعی و وجود بیش از ۴۰۰ هزار واحد مسکونی خالی در تهران در سرشماری سال ۱۳۹۵، هر کدام بخشی از پیچیدگیهای این بازار را نشان میدهند. بنابراین، نمیتوان صرفاً با مشاهده افزایش قیمت آگهیها نتیجه گرفت که بازار در آستانه جهش تازهای قرار دارد یا تمام واحدهای مسکونی با یک سرعت مشخص گران خواهند شد.
در شرایط فعلی، احتمال تداوم فشار افزایشی بر قیمت اسمی ملک وجود دارد، اما این موضوع الزاماً به معنای افزایش متناسب تعداد معاملات نیست. اگر قدرت خرید خانوارها تقویت نشود و تسهیلات بانکی سهم مؤثری از هزینه خرید خانه را پوشش ندهد، رکود معاملاتی میتواند همچنان یکی از ویژگیهای اصلی بازار باقی بماند.
در نهایت، پاسخ به سؤال «خانه بخریم یا نخریم؟» بیش از آنکه به پیشبینی یک عدد مشخص برای قیمت مسکن وابسته باشد، به هدف خرید، میزان نقدینگی، توان بازپرداخت، موقعیت ملک و افق زمانی سرمایهگذاری بستگی دارد. برای مصرفکنندگان واقعی، خرید حسابشده و متناسب با توان مالی میتواند منطقیتر از انتظار نامحدود برای ریزش قیمتها باشد؛ اما برای سرمایهگذاران، ورود شتابزده به بازار بدون بررسی قیمت معاملات واقعی و امکان نقدشوندگی، تصمیمی پرریسک خواهد بود.
امتهای پیام/